首购族买房能扣税?2024年马来西亚首购族买房最全指南!
Version: EN, MY
买房说起来容易,但实际上却是一个艰难的路程......特别是对首购族来说,懵懵懂懂地根本不知道要如何开始。
从选房、地区、可负担的房价和每月供期,到后期的各种费用,许多首购族在整个买房过程中,都会感到迷茫、困惑。
此外,90%的首购族在买房过程中,都会出现以下这些念头和问题,现在就为你一一解析,以帮助你顺利找到合适又满意的房子!
阅读内容:
- 1. 首购族有什么好处?
- 2. 第一间屋子应该买公寓还是排屋?
- 3. 为什么屋子都这么贵?
- 4. 屋子要供多少钱才不会造成负担?
- 5. 这些专业术语都是什么?
- 6. 为什么一些银行批我的房贷,一些却不批?
- 7. 房贷保险怎么选?
- 8. 房屋买卖合约怎么这么多文件?
- 9. 签好所有文件后就能拿钥匙?
- 10. 装修房子需要花很多钱吗?
1. 首购族有什么好处?
很多人都说,首购族更应该要买房,因为政府给很多买房补助。
但是,作为首购族的你,还是不知道政府给了哪些补助,甚至还不清楚首购族到底有什么好处?
没关系,现在就为你整理政府给首购族的买房补助,让你轻松拥有人生中的第一间房子!
根据政府公布的《2025年财政预算案》,在2025年买房的首购族,就有以下3个政府补助,但条件是购买房价不超过RM500,000的房子:
- 最高120%贷款:购买捐献地(wakaf land)房子的首购族,政府将提供高达120%融资担保。
- 免100%印花税:100%豁免买卖合约、贷款合约和转让备忘录(MOT)文件的印花税。
- 税务减免高达RM7,000:只要在2025年买房并签署买卖合约的首购族,将能获得高达RM7,000的个人所得税税务减免。
2. 第一间屋子应该买公寓还是排屋?
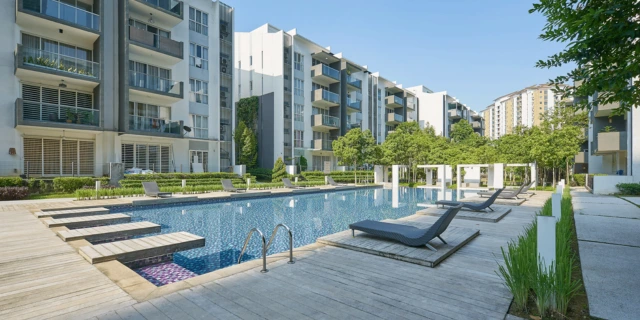
在看房价之前,很多首购族在决定买房时,首先会在买公寓还是排屋之间犹豫。
其实,这非常看个人需求,同时也要思考自己未来的计划。
若是以个人需求来看,就要视乎你更在乎房子的空间,还是便利的生活:
- 公寓:一般上设有健身房、游泳池、篮球场,有些甚至还有便利商店、餐厅等,生活设施非常便利,同时也有保安24小时巡逻、设有闭路电视,安全获得保障。
- 排屋:有更多的私人活动空间,更不需要花时间等电梯,也不用担心有限的停车位问题。
如果以长远的计划来看,许多人买公寓是当成“暂时”的住宿,直到有能力后才购买排屋等空间更大的房子。
而现有的公寓则用来出租,每月赚取租金。
那如果第一间屋子就买排屋怎么办?
当然,当你有能力购买更大的第二间房子时,现有的排屋也能当作Airbnb投资或出租。
因此,第一间房子无论是买公寓还是排屋,建议根据自己的需求、未来计划来决定。
当然,最重要的,还是要根据自己的财务能力,选购自己能负担的房子。
3. 为什么屋子都这么贵?
这是很多首购族在搜寻房子时,会萌生的第一个念头!
房地产价格每年都在上涨,加上不同地区、类型、空间、装修等,价格都会有所不同。
此外,我们在搜索房子时,经常会被各种好处吸引,甚至会慢慢往越来越好的房子方向进行研究、对比,所以你看到的房价也会越来越高。
如果说买房是一种能力,那么找房就是一种技能,因此在找房时可以先列下你的理想区域、预算和需求,再以此慢慢过滤,才能找到合适的房子。
当然,如果你还是觉得房价太高,也可以留意政府的可负担房屋计划,从中找到价格亲民、合适你的房子。
4. 屋子要供多少钱才不会造成负担?
看到现在的房价都这么贵,是不是担心自己负担不起每个月的供期呢?
先不要担心,你可以先大概计算自己的能力范围,再从中找到合适和你能力范围的房子。
那要如何计算你的可负担范围呢?不妨参考以下3个方法:
i. 看薪买房
最简单、直接的方式,就是依照你的薪水范围,去购买特定价位的房子(以90%房贷、4%的房贷利率为例):
月薪 | 房价 | 月供 |
|---|---|---|
RM3,000 | RM200,000 | RM796.99 |
RM3,500 | RM300,000 | RM1,195.49 |
RM5,000 | RM400,000 | RM1,593.99 |
RM6,000 | RM500,000 | RM1,992.49 |
RM7,500 | RM600,000 | RM2,390.98 |
RM8,500 | RM700,000 | RM2,789.48 |
RM9,500 | RM800,000 | RM3,187.97 |
RM10,500 | RM900,000 | RM3,586.46 |
ii. 计算偿债比率(DSR)
偿债比率(Debt Service Ratio,简称DSR)是银行计算你每月偿还房贷能力的一种公式。
银行会根据你的每月净收入、固定债务,来计算你的债务负担范围。
不过,你也可以根据以下公式,来自行估算自己的DSR比率,从而找到可负担的房子:
DSR = (每月固定债务总数 + 你的房贷月供) / 每月净收入 x 100% |
只要DSR比率少于70%,就表示你能负担该房价,在选房子时就能在该范围找房子啦!
iii. 运用3-3-5法则
3-3-5买房法则是受到新加坡公积金局认可的买房计算法则。
只要在买房之前,针对以下3个法则进行考量,就能确保自己在财务安全的情况下买房:
- 3:你的储蓄是房价的30%;
- 3:你的每月房屋供期不超过月薪的三分之一;
- 5:你不能购买房价超过你年收入5倍的房子。
这三种方法都能帮助计算出你可负担的房价和每月供期,让你在财务安全的情况下,买到你心仪的房子。
5. 这些专业术语都是什么?
当你找到合适的房子,并跟房地产中介预订房子时,这时对方会要求你支付预订费(booking fees),以及填下预订表格(booking form)。
截至这一步,相信许多首购族还清楚知道自己支付的是什么费用、填了哪些表格。
但接下来,当成功申请房屋贷款后,对首购族而言,才是最挑战的买房过程!
因为在后期的买卖过程中,首购族将从各种买房文件、房地产中介的口中看到和听到以下重要字眼。
而这些都是买家都必须认识并了解的买房专业术语,包括:
专业术语 | 意思 |
|---|---|
头期(Downpayment) | 被视为买房押金,一般上是10%,而银行最多会批准90%的房贷额,如果银行批准的房贷少于90%,买家的头期需要补上剩余的金额。 |
印花税(Stamp duty) | 是针对房地产法律文件(如贷款合约、买卖合约等)而征收的一笔税费,由买家承担。 |
买卖合约(SPA或S&P) | 买卖双方之间具有法律约束力的书面合同,内容包括了交易金额、条款与条件、各自的义务等,这需要付律师费和印花税。 |
律师费(Legal fees) | 买家委托律师处理房地产法律事务所需支付的费用。 |
贷款协议书(Letter Offer,LO) | 银行愿意提供贷款,并给你的贷款提议,内容会提到你将获得的利益、利息、条件等。 |
贷款合约(Loan Agreement,LA) | 是银行愿意借贷,买家愿意偿还贷款的合约,内容包括借贷金额、利率、还款期限等,这需要付律师费和印花税。 |
贷款进度利息(Progressive Interest) | 只要是购买新房的买家,当房子还在建造时,就需要支付这笔贷款利息,直至房子完工。 |
房贷保险之一,保额会随着贷款额慢慢减少,你的保障也会减少,若失去经济能力时,保险将偿还剩下的贷款额。 | |
抵押定额式房屋贷款保险(MLTA) | 另一种房贷保险,保额不会随着时间而有所改变,也具有现金价值,赔偿金额除了偿还剩余贷款额,也会分配给受益人。 |
CCRIS | 由国行旗下的信贷资料局创建和管理的信用报告,记录了你所有的财务情况。 |
CTOS | 由私人机构创建与管理的信用报告,以FICO计算方程式作为基础所开发,提供信用分数。 |
分层地契(Strata Title) | 发给公寓、办公楼或gated and guarded住宅区的个别单位,证明屋主除了拥有本身的单位,也与其他屋主共同拥有公共空间与设施。 |
总地契(Master Title) | 是房子在建造和开发阶段所签发的所有权文件,一般以土地业者或发展商的名义注册。 |
个别地契(Individual Title) | 发给有地房产的一种地契,证明你在法律上是该土地的拥有者。 |
永久地契(Freehold Title) | 屋主一直拥有房地产的拥有权,并可以把产权留给后代或任何人,政府不能随意收回土地。 |
租赁地契/ 99年地契(Leasehold Title) | 屋主只是向政府租用该土地或居住该房子。 |
住宅地契(Residential Title) | 发给用于居住的房地产的地契,持有这类地契的房产只能用于居住或短期出租给别人居住。 |
商业地契(Commercial Title) | 发给用于商业经营或相关交易的房地产地契,水电费费率较高,也不受房屋发展法令的保护。 |
房屋发展法令(Housing Development Act) | 用于保护住房购买者的利益,并规定开发商的许可规则、相关职责和责任。 |
国行设定的一种利息,作为银行和银行之间隔日借贷的参考利息。 | |
完工认可证书(Certificate of Completion and Compliance,CCC) | 由地方政府和大马建筑师局发出的证书,以证明房子已经建成,能安全入住,这仅限购买新房的买家需要注意。 |
产业转移手续(Memorandum of Transfer,MOT) | 卖家将房子正式转移至买家名下的程序,这将会在房子建好后进行,通常需要支付律师费和印花税。 |
无论你刚刚买房了,还是正打算买房,现在赶快了解并熟悉这些专业术语,之后签署合约或支付费用时,就不会满头疑问了!
6. 为什么一些银行批我的房贷,一些却不批?
一般上我们在申请银行房贷买房的时候,都会申请几家银行的房贷。
而这时候你就会发现,一些银行会批准你的房贷申请,有些却不批。
即使一些银行批准你的房贷申请,但不同的银行也会提供不同的贷款数额和利率。
因此,相信许多首购族会开始疑惑,明明呈交的文件差不多,为什么各家银行提供不同的贷款数额?
首先,每家银行在审批房屋贷款时,都会根据申请者的收入、信用记录、DSR(债务偿还率)等,进行多方面的评估。
除此之外,每家银行都会有不同的申请条件,所以就会出现有些银行不批你的房贷申请,或是提供不同的贷款数额。
因此,如果想要提高你的房贷获批率,首购族可以先提高你的信用记录(credit history)和信用评级(credit rating)。
7. 房贷保险怎么选?
当你成功获得银行房屋贷款后,银行都会要求买家购买房贷保险。
一旦借贷者不幸去世或因意外失去经济能力,且尚未还清房贷,这时房贷保险就会偿还供款。
一般上,房贷保险分为两种:递减式房屋贷款保险(MRTA)和抵押定额式房屋贷款保险(MLTA)。
这两种房贷保险除了在价格上的差别,保险的受益对象、灵活性等也有所不同。
因此,首购族可以先了解MRTA和MLTA之间的差别后,再根据情况选择合适的保险。
8. 房屋买卖合约怎么这么多文件?
当你获得房贷、签好相关房屋贷款文件后,那就代表已经在成功买下房子的路上了!
接下来就是要签署房屋买卖合约(SPA)和其他相关文件,才算是完成整个买房过程。
值得一提的是,签署房屋买卖合约不是只有一份,加上其他文件,至少要签上半小时。
因此,千万不要因为文件太多,而随便签字,尤其是首购族一定要注意检查各种细节内容,包括新屋地址、房型、个人资料、房屋价格等等。
如果你在签署文件的过程,发现有资料错误,或是不解的地方,一定要停止签名并提出疑问,要求律师解释清楚后再签署。
9. 签好所有文件后就能拿钥匙?
当然不是!当你签好所有文件后,律师会帮你处理所有文件;当一些程序完成后,才能等通知拿钥匙。
不仅如此,不同的房子类型,通知拿钥匙的时间也有所不同。
如果你是购买二手房子,那么签好所有文件、一切程序完成后,基本上很快地就能拿房子钥匙了。
至于那些购买新项目的房子的首购族,则需要等房子建好后,才能拿钥匙。
尤其购买公寓或保安围篱(Gated and Guarded)的有地房屋,要注意的一点是,当你收到发展商的拿钥匙通知信(Vacant Possession),你还需要预先支付几个月的物业管理费。
而具体的费用,则视个别发展商的要求,因此购买这类型房产的首购族,一定要事先准备好现金来缴费,之后才能拿钥匙。
当你拿了钥匙后,你就可以开始检查房子、构思房子装修和设计风格,打造你梦想中的家园。
10. 装修房子需要花很多钱吗?
许多人都会说,买房其实不贵,最贵的是装修房子。
这是因为装修房子、买软装等,都需要立刻把钱付清,给人一种钱包瞬间“扁”了的错觉;而买房则是花35年来慢慢偿还银行房屋贷款。
因此,装修房子真的很贵吗?其实这些都是看你想要哪些设计风格,以及房子内的装潢、所使用的材质。
不过,建议先设下一个装修预算,然后咨询专业人士的装修建议,再根据自己能接受的预算范围装修房子。
当房子装修好后,你就能选入伙的吉日,准备搬家住新房啦!
但回到现实,接下来就是35年的房奴,同时还要缴纳各种水电费、管理费、门牌税、地税等等……
现在买房的各种疑问都有了解答,那就立即行动寻找你心仪的房子吧!
当然也建议寻求房地产中介的帮助,就像是IQI的专业房地产中介,他们能为你提供全面的买房建议,让你更快地找到合适的房子!
[hubspot portal="5699703" id="85ebae59-f425-419b-a59d-3531ad1df948" type="form"]
延伸阅读:
- 新房 vs 二手房:5大关键教你买下最划算的房子!
- 联名买房Yes Or No?买了房才闹掰怎么办?
- 2025年5个装修必备的室内流行色,让你的家温馨惬意又时尚!
准备好找到您的完美房产了吗?
IQI Global 深入了解房产市场。我们不仅仅是代理人——我们是帮助您了解投资潜力、生活方式优势和长期价值的引导者。
获取独家资讯
订阅我们的电子邮件,了解最新的市场洞察、房产新闻和趋势。
准备好找到您的完美房产了吗?
IQI Global 深入了解房产市场。我们不仅仅是代理人——我们是帮助您了解投资潜力、生活方式优势和长期价值的引导者。
您可能也喜欢