Pinjaman Konvensional vs Islamik: Apa Beza dan Mana Lebih Baik?
Rumah yang sama, harga yang sama, tetapi pilihan pembiayaan boleh memberikan komitmen yang berbeza untuk 20 hingga 35 tahun.
Jadi bila bank menawarkan pilihan pinjaman konvensional atau pembiayaan Islamik, jangan terus pilih berdasarkan kadar yang nampak paling rendah.
Mari faham perbezaannya supaya lebih mudah untuk anda tentukan pilihan yang sesuai.
Intipati Utama:
- Pinjaman konvensional menggunakan faedah (interest), manakala pembiayaan Islamik menggunakan struktur keuntungan (profit) berdasarkan kontrak patuh Syariah
- Kedua-duanya boleh mempunyai kadar terapung yang berubah mengikut kadar rujukan
- Pembiayaan Islamik tidak semestinya lebih murah, begitu juga pinjaman konvensional
- Jangan banding kadar sahaja. Ansuran bulanan, lock-in period, fleksibiliti dan jumlah bayaran keseluruhan juga penting
- Pilihan terbaik bergantung kepada kewangan, keperluan dan pakej yang anda terima
Pinjaman Konvensional vs Pinjaman Islamik
- 1. Apa Beza Pinjaman Konvensional dan Islamik?
- 2. Pinjaman Islamik atau Konvensional, Mana Satu Lebih Murah?
- 3. Adakah OPR Mempengaruhi Pinjaman Konvensional dan Islamik?
- 4. Apa Jadi Kalau Nak Settle Loan Lebih Awal?
- 5. Mana Satu Lebih Sesuai Untuk Anda?
- 6. Semak 5 Perkara ini Dahulu Sebelum Sign Loan Rumah
- Kesimpulan
- Soalan Lazim (FAQ)
1. Apa Beza Pinjaman Konvensional dan Islamik?
Perbezaan paling utama ialah cara pembiayaan tersebut distrukturkan.
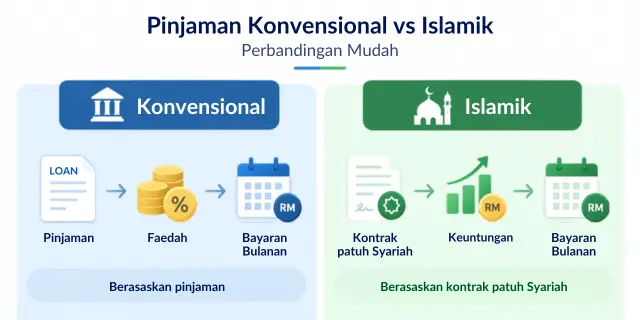
Pinjaman konvensional melibatkan wang yang dipinjam daripada bank dan dibayar semula bersama faedah atau interest.
Pembiayaan Islamik pula menggunakan kontrak yang mematuhi prinsip Syariah. Bank memperoleh keuntungan atau profit berdasarkan struktur pembiayaan yang digunakan.
Antara kontrak yang boleh digunakan dalam pembiayaan Islamik ialah Tawarruq dan Musyarakah Mutanaqisah, bergantung kepada produk yang ditawarkan oleh bank.
Perbandingan Mudah
Perkara | Pinjaman Konvensional | Pembiayaan Islamik |
|---|---|---|
Konsep | Pinjaman | Kontrak patuh Syariah |
Kos pembiayaan | Faedah / interest | Keuntungan / profit |
Patuh Syariah | Tidak berasaskan prinsip Syariah | Ya |
Kadar terapung | Boleh ada | Boleh ada |
Penyelesaian awal | Mengikut terma bank | Ibra’ boleh terpakai bagi pembiayaan tertentu |
Tempoh | Bergantung kepada bank | Bergantung kepada bank |
2. Pinjaman Islamik atau Konvensional, Mana Satu Lebih Murah?
Jawapan ringkasnya:
Tak semestinya salah satu lebih murah. |
Kadar yang lebih rendah memang menarik, tetapi ia bukan satu-satunya perkara yang menentukan sama ada sesuatu pakej itu lebih baik.
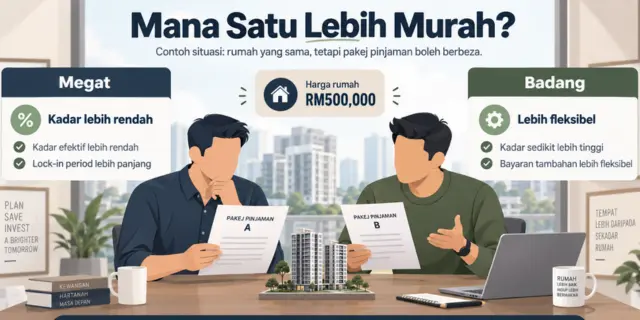
Bayangkan Megat dan Badang masing-masing mahu membeli unit kondominium yang sama pada harga RM500,000.
Megat mendapat pakej dengan kadar efektif lebih rendah, tetapi mempunyai lock-in period yang lebih panjang.
Badang pula mendapat kadar sedikit lebih tinggi, tetapi pakej tersebut membolehkan dia membuat bayaran tambahan dengan lebih fleksibel.
Jadi, siapa dapat pakej lebih baik?
Belum tentu Megat hanya kerana kadarnya lebih rendah.
Jangan lihat kadar sahaja. Bandingkan ansuran bulanan, tempoh dan jumlah bayaran keseluruhan kerana tempoh lebih panjang boleh mengurangkan ansuran tetapi meningkatkan kos keseluruhan.
Baca juga tentang Pinjaman Rumah 40 Tahun, adakah ianya berbaloi atau beban? Lihat bagaimana tempoh pinjaman memberi kesan kepada kos keseluruhan.
Untuk kadar terapung, harga pembiayaan juga boleh dipengaruhi oleh Standardised Base Rate (SBR). Bank Negara Malaysia menetapkan SBR sebagai kadar rujukan bagi pinjaman runcit kadar terapung baharu, dan SBR bergerak mengikut OPR. |
3. Adakah OPR Mempengaruhi Pinjaman Konvensional dan Islamik?
Ya, jika produk tersebut menggunakan kadar terapung.
Standardised Base Rate atau SBR digunakan sebagai kadar rujukan bagi pinjaman dan pembiayaan runcit kadar terapung baharu.
SBR pula berkait secara langsung dengan Overnight Policy Rate (OPR) yang ditentukan oleh Bank Negara Malaysia.
Secara mudah:
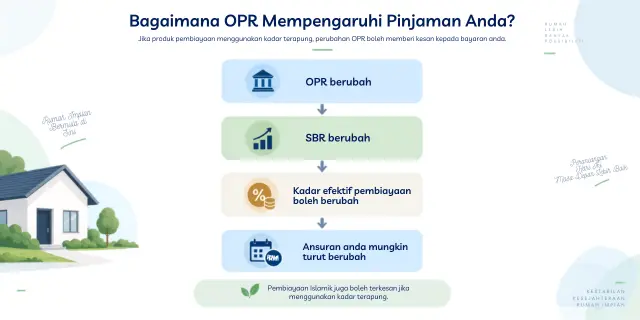
Ini bermaksud pembiayaan Islamik juga boleh terkesan jika menggunakan kadar terapung.
Berapa Pula Ansuran Rumah Anda?
Dah faham tentang kadar? Tahukan anda kadar dan tempoh pinjaman boleh mempengaruhi bayaran bulanan anda?
Gunakan IQI Home Loan Calculator untuk mendapatkan anggaran berdasarkan harga rumah, bayaran pendahuluan, kadar dan tempoh pinjaman.
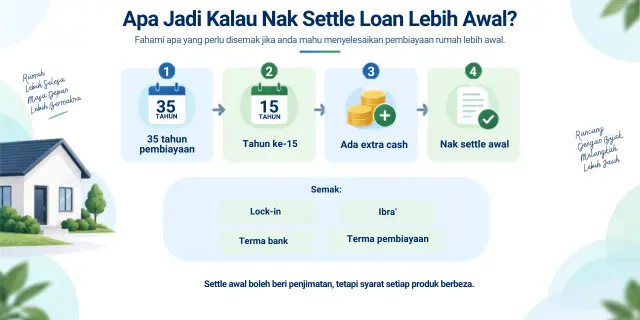
4. Apa Jadi Kalau Nak Settle Loan Lebih Awal?
Katakan anda mengambil pembiayaan rumah selama 35 tahun.
Selepas 15 tahun, kewangan anda semakin stabil dan anda mahu menyelesaikan baki lebih awal.
Untuk pinjaman konvensional, semak syarat dalam Letter of Offer termasuk sebarang lock-in period atau terma penyelesaian awal.
Bagi pembiayaan Islamik berasaskan kontrak jual beli tertentu pula, terdapat konsep ibra’, iaitu rebat apabila pelanggan membuat penyelesaian awal.
Bank Negara Malaysia menetapkan bahawa institusi perbankan Islam perlu memberikan ibra’ bagi penyelesaian awal untuk pembiayaan berasaskan kontrak jual beli tertentu. Rujuk ketetapan BNM mengenai ibra'.
5. Mana Satu Lebih Sesuai Untuk Anda?
Tak ada satu jawapan yang sesuai untuk semua orang.
a) Anda boleh pertimbangkan pembiayaan Islamik jika:
- Mahukan pembiayaan yang mematuhi prinsip Syariah
- Selesa dengan struktur pembiayaan Islamik
- Pakej yang ditawarkan sesuai dengan kewangan anda
b) Anda boleh pertimbangkan pinjaman konvensional jika:
- Lebih selesa dengan struktur pinjaman biasa
- Mendapat pakej yang kompetitif
- Ciri pembiayaan lebih sesuai dengan cara anda mengurus bayaran
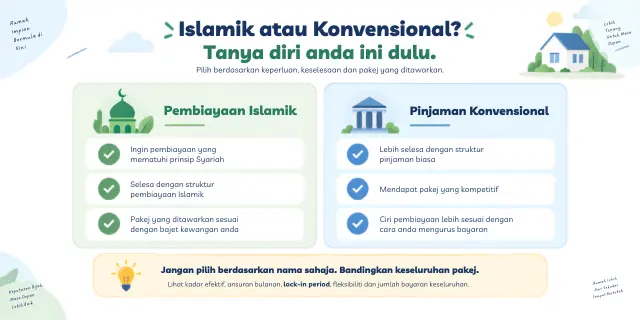
Kesimpulannya?Jangan pilih berdasarkan nama sahaja. Bandingkan keseluruhan pakej. |
6. Semak 5 Perkara ini Dahulu Sebelum Sign Loan Rumah
Tak kira anda pilih konvensional atau Islamik, jangan terus tandatangan selepas nampak kadar yang menarik.
Semak lima perkara ini dahulu:
1.Kadar efektif
Berapa kadar sebenar yang digunakan untuk mengira pembiayaan anda?
2. Ansuran bulanan
Pastikan jumlah tersebut masih selesa selepas mengambil kira komitmen bulanan lain.
3. Kadar tetap atau terapung
Jika terapung, fahami apa yang boleh berlaku sekiranya kadar rujukan berubah.
4. Lock-in dan penyelesaian awal
Adakah terdapat caj atau syarat tertentu jika anda mahu menjual rumah atau menyelesaikan pinjaman lebih awal?
5. Jumlah bayaran keseluruhan
Jangan tengok kadar sahaja.
Pinjaman rumah boleh berlangsung selama beberapa dekad, jadi lihat juga jumlah keseluruhan yang mungkin anda bayar.
Kesimpulan
Pembiayaan rumah ialah komitmen jangka panjang, jadi jangan pilih berdasarkan kadar paling rendah sahaja.
Pertimbangkan kemampuan, fleksibiliti dan terma pembiayaan, serta pastikan rumah yang dipilih sesuai dengan bajet anda.
Isi maklumat anda dan pasukan IQI akan membantu anda kenal pasti hartanah yang sesuai dengan kemampuan dan keperluan anda.
[custom_blog_recruit_form]
Soalan Lazim (FAQ)
1. Apa beza utama pinjaman konvensional dan Islamik?
Pinjaman konvensional mengenakan faedah ke atas pinjaman, manakala pembiayaan Islamik menggunakan kontrak patuh Syariah dan struktur keuntungan.
2. Adakah pembiayaan Islamik lebih murah?
Tidak semestinya. Kos bergantung kepada kadar efektif, tempoh pembiayaan, ciri produk dan pakej yang ditawarkan kepada pemohon.
3. Adakah pembiayaan Islamik terjejas apabila OPR berubah?
Ya, jika kadar terapung menggunakan SBR, kerana SBR bergerak seiring perubahan OPR.
4. Bolehkah bukan Muslim mengambil pembiayaan Islamik?
Ya. Pembiayaan Islamik tidak terhad kepada pelanggan Muslim sahaja. Kelayakan tetap bergantung kepada syarat institusi kewangan dan produk yang dipohon.
5. Lebih baik ambil loan rumah 30 atau 35 tahun?
Tempoh lebih panjang boleh kurangkan ansuran bulanan, tetapi jumlah kos keseluruhan mungkin lebih tinggi. Pilih ikut kemampuan dan perancangan kewangan anda.
Baca Selanjutnya:
- Kadar Faedah Rumah 2026: Pilihan Pinjaman Bank Terbaik
- Loan Rumah Kena Reject? 7 Punca Utama Yang Ramai Tak Sedar
- Gaji RM3K? Patutkah Anda Beli atau Sewa Rumah?
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Anda mungkin juga suka