Prospek Pasaran Hartanah Selepas Belanjawan 2027: Patutkah Anda Beli Rumah?
Adakah Belanjawan 2027 bermakna sekarang masa yang sesuai untuk beli rumah?
Setiap kali belanjawan dibentangkan, soalan yang sama pasti timbul: "Patutkah saya beli rumah sekarang, atau tunggu dulu?"
Belanjawan 2027 yang dibentangkan pada 9 Oktober 2026 membawa beberapa berita baik untuk pembeli rumah, terutamanya pembeli rumah pertama. Ada cadangan pengecualian duti setem yang lebih luas, bantuan pinjaman melalui SJKP, dan peruntukan untuk projek perumahan rakyat.
Tetapi belanjawan hanya separuh cerita. Separuh lagi ialah keadaan pasaran rumah itu sendiri, dan data terkini menunjukkan pasaran sudah mula perlahan sebelum belanjawan dibentangkan.
Jawapan ringkasnya: ya, ia boleh menjadi masa yang sesuai, tetapi bukan untuk semua orang. Harga rumah sudah mendatar dan banyak rumah siap masih belum terjual. Bagi pembeli yang bersedia dari segi kewangan, ini bermakna lebih banyak pilihan dan lebih ruang untuk berunding harga.
Dalam artikel ini, kami kupas prospek pasaran hartanah Belanjawan 2027 menggunakan data rasmi NAPIC dan DOSM serta rekod transaksi IQI sendiri. Anda akan tahu langkah Belanjawan 2027 yang paling memberi kesan kepada poket anda, bagaimana keadaan pasaran hartanah Malaysia 2027 di negeri anda, harga rumah selepas Belanjawan 2027, dan sama ada anda patut beli rumah pada 2027.
TL;DR
- Duti setem: Rumah pertama sehingga RM500,000 dicadangkan dikecualikan sepenuhnya, dan RM500,000 hingga RM750,000 dikecualikan sebahagian, bagi SPA dari 1 Januari 2027 hingga 31 Disember 2030.
- Pinjaman: Jaminan SJKP sehingga RM20 bilion untuk membantu kira-kira 80,000 pembeli rumah pertama, termasuk pekerja bebas dan peniaga kecil.
- Pasaran sudah perlahan: Transaksi rumah turun 7.7% dan harga naik hanya 0.9% pada separuh pertama 2026.
- Banyak rumah belum terjual: 33,094 unit rumah siap masih tidak terjual pada akhir Jun 2026, naik 23.0% dalam setahun.
- Sewa masih naik: Purata sewa yang diuruskan ejen IQI naik 5.0% dari 2023 hingga 2025. Johor paling tinggi, iaitu 22.8%.
- Setiap negeri berbeza: Harga di Johor naik 3.6%, tetapi di Selangor turun 1.1%.
Belanjawan 2027: dua langkah yang paling memberi kesan kepada poket anda
Belanjawan 2027 mengandungi banyak pengumuman berkaitan perumahan, daripada Rumah MADANI hingga kuarters penjawat awam. Senarai penuhnya kami kupas dalam artikel Sorotan Belanjawan 2027 untuk sektor hartanah.
Dalam artikel ini, kita fokus pada dua perkara yang paling menentukan sama ada anda mampu membeli rumah: duit yang perlu disediakan di awal, dan kelulusan pinjaman bank.
Duti setem: berapa sebenarnya anda boleh jimat?
Duti setem ialah cukai ke atas dokumen semasa membeli rumah, iaitu dokumen pindah milik dan perjanjian pinjaman. Jumlahnya boleh mencecah belasan ribu ringgit, dan mesti dibayar secara tunai.
Ringkasnya, Belanjawan 2027 mencadangkan rumah pertama sehingga RM500,000 dikecualikan sepenuhnya, manakala rumah antara RM500,000 hingga RM750,000 dikecualikan sebahagian. Ia terpakai bagi perjanjian jual beli (SPA) yang ditandatangani dari 1 Januari 2027 hingga 31 Disember 2030.
Tetapi berapa ringgit sebenarnya? Katakan anda membeli rumah pertama berharga RM600,000 dengan pinjaman 90%, iaitu RM540,000.
- Duti setem pindah milik: RM12,000 (1% bagi RM100,000 pertama, 2% bagi RM400,000 seterusnya, 3% bagi baki RM100,000)
- Duti setem perjanjian pinjaman: RM2,700 (0.5% daripada RM540,000)
- Jumlah biasa: RM14,700
Dengan cadangan Belanjawan 2027, anda hanya perlu membayar kira-kira RM1,600. Maknanya, anda boleh jimat sekitar RM13,100 dalam bentuk wang tunai.
Anggaran berdasarkan cadangan seperti yang diumumkan. Jumlah sebenar bergantung pada peraturan yang diwartakan, amaun pinjaman dan kelayakan anda. Kira kos anda sendiri dengan kalkulator kos transaksi hartanah kami.
Cuma ingat, penjimatan ini tidak menurunkan harga rumah atau ansuran bulanan. Anda masih perlu menyediakan wang pendahuluan dan yuran guaman.
Rumah di negeri anda layak untuk kategori mana?
Inilah sebabnya kategori baharu RM500,000 hingga RM750,000 sangat penting. Jika kita lihat harga purata rumah setiap negeri pada separuh pertama 2026:
Negeri | Harga purata rumah (H1 2026) | Kategori duti setem pada harga ini |
|---|---|---|
Johor | RM489,881 | Dikecualikan sepenuhnya |
Pulau Pinang | RM503,388 | Sebahagian |
Sabah | RM558,358 | Sebahagian |
Selangor | RM561,187 | Sebahagian |
Sarawak | RM574,099 | Sebahagian |
Kuala Lumpur | RM825,282 | Tidak layak (melebihi RM750,000) |
Sumber: Indeks Harga Rumah Malaysia (MHPI), NAPIC, suku kedua 2026 (data awal). H1 bermaksud separuh pertama tahun, iaitu Januari hingga Jun.
Di empat daripada enam negeri, rumah pada harga purata jatuh dalam kategori pengecualian sebahagian yang baharu. Data IQI menunjukkan perkara yang sama: pada 2025, pembeli projek baharu kami membayar purata RM597,686 di Selangor dan RM726,529 di Johor.
Di Kuala Lumpur, pembeli rumah pertama perlu mencari rumah di bawah harga purata untuk layak. Harga purata ini termasuk rumah besar dan mewah, jadi banyak pilihan rumah pertama sebenarnya lebih murah. Semak harga sebenar unit yang anda minati.
SJKP: adakah lebih mudah untuk dapat pinjaman rumah?
Bagi ramai orang, cabaran terbesar bukan mencari rumah, tetapi mendapat kelulusan pinjaman. Ini lebih sukar bagi mereka yang pendapatannya tidak tetap, seperti pekerja bebas, peniaga kecil dan pekerja gig.
Jaminan SJKP sehingga RM20 bilion dalam Belanjawan 2027 disasarkan untuk kira-kira 80,000 pembeli rumah pertama. Sebagai gambaran, jumlah ini bersamaan kira-kira 31% daripada semua transaksi rumah di Malaysia pada 2025. Jika berjaya disalurkan, ia boleh memberi kesan besar kepada permintaan rumah segmen bawah dan sederhana.
Namun, jaminan SJKP bukan geran tunai dan bukan jaminan pinjaman pasti lulus. Bank tetap akan menilai kemampuan anda membayar ansuran, biasanya melalui nisbah khidmat hutang (DSR), iaitu peratus pendapatan anda yang digunakan untuk membayar hutang.
Semak DSR anda di sini sebelum memohon:
Anggaran untuk panduan sahaja. Setiap bank menetapkan had DSR masing-masing.
Bagaimana keadaan pasaran rumah sebelum Belanjawan 2027?
Sekarang kita lihat gambaran besar. Laporan NAPIC (Pusat Maklumat Harta Tanah Negara) bagi separuh pertama 2026, yang dikeluarkan pada September 2026, menunjukkan satu perkara yang jelas: pasaran rumah sedang bernafas perlahan.
Perkara | 2024 | 2025 | H1 2026 | Berbanding H1 2025 |
|---|---|---|---|---|
Jumlah transaksi rumah | 260,516 | 256,512 | 110,998 | -7.7% |
Nilai transaksi rumah | RM106.92 bil | RM108.27 bil | RM47.11 bil | -4.6% |
Kenaikan harga rumah | +3.3% | +2.6% | +0.9% | Paling perlahan sejak 2022 |
Harga purata rumah | RM490,313 | RM502,922 | RM506,317 | +0.9% |
Unit projek baharu dilancarkan | 75,784 | 64,487 | 27,832 | -25.3% |
Peratus projek baharu terjual | 37.3% | 35.5% | 16.6% | Turun daripada 24.0% |
Rumah siap tidak terjual | 23,149 unit | 30,471 unit | 33,094 unit | +23.0% |
Nilai rumah siap tidak terjual | RM13.94 bil | RM17.73 bil | RM17.78 bil | +8.2% |
Pangsapuri servis tidak terjual | 19,564 unit | 18,752 unit | 23,375 unit | +30.7% |
Unit dalam pembinaan belum terjual | 60,934 unit | 72,384 unit | 58,611 unit | -9.9% |
Sumber: NAPIC / JPPH, Laporan Pasaran Harta 2025 dan H1 2026, Laporan Status Harta Tanah H1 2026, MHPI suku pertama hingga kedua 2026 (data awal). Perubahan harga H1 2026 membandingkan suku kedua 2026 dengan suku kedua 2025. Rumah tidak terjual (overhang) ialah rumah yang sudah siap tetapi tidak terjual melebihi sembilan bulan. Keseluruhan pasaran hartanah (semua jenis) mencatat 187,320 transaksi bernilai RM105.12 bilion pada H1 2026.
Apa yang angka ini beritahu kita?
- Kurang orang membeli rumah. Transaksi rumah turun 7.7% pada separuh pertama 2026.
- Harga tidak jatuh, tetapi mendatar. Kenaikan 0.9% lebih rendah daripada inflasi sekitar 1.8%. Dalam erti kata lain, nilai sebenar rumah hampir tidak berubah.
- Rumah bertingkat paling sukar dijual. Hanya 8.2% unit kediaman bertingkat baharu terjual, berbanding 22.8% untuk rumah bertanah.
- Rumah siap yang tidak terjual bertambah. Naik 8.6% dalam enam bulan sahaja, daripada 30,471 kepada 33,094 unit.
Ada juga petanda positif. Pemaju mula berhati-hati dengan mengurangkan projek baharu sebanyak 25.3%, dan unit dalam pembinaan yang belum terjual turun 19.0% berbanding akhir 2025. Jika pemaju terus berdisiplin, lebihan rumah boleh berkurangan secara beransur-ansur.
Ekonomi baik, tetapi kenapa orang kurang beli rumah?
Menariknya, pasaran rumah perlahan ketika ekonomi negara sebenarnya kukuh. Data DOSM menunjukkan:
Petunjuk | Angka terkini | Tempoh |
|---|---|---|
Pertumbuhan ekonomi (KDNK) | 5.7% | H1 2026 |
Kadar pengangguran | 3.0% | Jun 2026 |
Inflasi | 1.8% | Purata H1 2026 |
Pendapatan penengah isi rumah | RM7,017 sebulan | 2024 (tinjauan terkini) |
Gaji penengah sektor formal | RM3,027 sebulan | Mac 2026 |
Sumber: DOSM / OpenDOSM, data setakat 5 Oktober 2026.
Ekonomi berkembang hampir 6% dan pengangguran rendah. Jadi masalahnya bukan kekurangan kerja. Masalahnya ialah harga rumah yang masih tinggi berbanding pendapatan, dan ramai pembeli memilih untuk menunggu.
Berdasarkan data 2024, harga purata rumah (RM490,313) adalah kira-kira 5.8 kali ganda pendapatan tahunan penengah isi rumah (RM84,204). Sedangkan rumah dianggap mampu milik jika harganya sekitar 3 kali ganda pendapatan tahunan. Jurang inilah yang cuba dirapatkan oleh Belanjawan 2027.
Anggaran sahaja. Harga purata NAPIC termasuk rumah bernilai tinggi, jadi ia lebih tinggi daripada harga penengah.
Pasaran hartanah Malaysia 2027: bagaimana keadaan di negeri anda?
Purata nasional tidak menceritakan semuanya. Keadaan di Johor sangat berbeza dengan Selangor, dan Kuala Lumpur pula berbeza dengan Sabah. Berikut gambaran enam negeri utama pada separuh pertama 2026:
Negeri | Harga purata rumah | Perubahan harga | Transaksi rumah | Rumah tidak terjual | Projek baharu terjual |
|---|---|---|---|---|---|
Kuala Lumpur | RM825,282 | +2.7% | 6,618 (+2.4%) | 3,687 unit (+1.2%) | 20.7% |
Selangor | RM561,187 | -1.1% | 22,389 (-10.5%) | 4,185 unit (+69.8%) | 6.8% |
Johor | RM489,881 | +3.6% | 17,871 (-15.1%) | 4,222 unit (+31.6%) | 36.5% |
Pulau Pinang | RM503,388 | +0.2% | 6,979 (-13.1%) | 3,114 unit (+25.3%) | 9.8% |
Sabah | RM558,358 | +2.9% | 2,731 (-1.5%) | 1,887 unit (-4.1%) | 22.3% |
Sarawak | RM574,099 | +2.7% | 5,109 (+2.4%) | 1,704 unit (+11.7%) | 11.6% |
Malaysia | RM506,317 | +0.9% | 110,998 (-7.7%) | 33,094 unit (+23.0%) | 16.6% |
Sumber: Laporan pasaran harta serantau NAPIC H1 2026, Laporan Status Harta Tanah H1 2026, MHPI suku kedua 2026 (data awal). Perubahan berbanding separuh pertama 2025.
Enam negeri ini sahaja menyumbang 18,799 unit rumah tidak terjual, iaitu kira-kira 57% daripada semua rumah siap yang belum terjual di Malaysia. Sebab itu, lokasi lebih penting daripada sebelum ini.
Johor: harga naik paling laju, tetapi stok rumah juga bertambah
Johor menjadi tumpuan utama dalam Belanjawan 2027 melalui Zon Ekonomi Khas Johor-Singapura (JS-SEZ), yang mencatat pelaburan RM132 bilion dari 2025 hingga Jun 2026. Nexus Sedenak pula dijangka membawa pelaburan RM12 bilion dan kira-kira 45,000 peluang pekerjaan.
Data menunjukkan Johor memang sedang panas:
- Harga naik 3.6%, tertinggi antara enam negeri, selepas naik 6.9% pada 2025.
- Harga rumah di Johor sudah hampir tiga kali ganda sejak 2010, berdasarkan indeks harga NAPIC.
- 36.5% unit projek baharu terjual, lebih dua kali ganda kadar nasional.
- Tempahan projek baharu yang diuruskan IQI di Johor melonjak daripada 407 pada 2023 kepada 2,198 pada 2025.
- Sewa yang diuruskan IQI naik 22.8% dari 2023 hingga 2025, kepada purata RM2,227 sebulan.
Tetapi ada sisi lain yang perlu anda tahu. Transaksi rumah di Johor turun 15.1%, dan rumah siap tidak terjual naik 31.6% kepada 4,222 unit, paling banyak antara enam negeri. Sewa pula sedikit menurun kepada RM2,097 bagi tempoh Januari hingga 7 Oktober 2026.
Satu lagi perkara: pembeli projek baharu IQI di Johor membayar purata RM726,529 pada 2025, kira-kira 29.6% lebih tinggi daripada pembeli rumah subsale (RM560,405). Bandingkan kedua-dua pilihan sebelum membuat keputusan.
Tips untuk Johor: Pelaburan besar tidak semestinya bermaksud permintaan rumah datang serta-merta. Semak sama ada kilang atau syarikat berhampiran sudah beroperasi, berapa ramai pekerja sebenarnya diambil, dan berapa banyak rumah lain yang bersaing di kawasan itu.
Selangor: pembeli kini ada lebih kuasa tawar-menawar
Belanjawan 2027 menyebut Dana Usaha Niaga Ekonomi Baharu bernilai RM1.25 bilion yang melibatkan Sime Darby Property, KWSP dan LTAT, untuk membangunkan pusat data dan logistik di Elmina.
Namun, keadaan pasaran rumah di Selangor agak berbeza:
- Harga turun 1.1%, satu-satunya penurunan antara enam negeri.
- Rumah siap tidak terjual melonjak 69.8% kepada 4,185 unit.
- 15,665 unit dalam pembinaan masih belum terjual, paling banyak antara enam negeri.
- Hanya 6.8% unit projek baharu berjaya dijual.
- Namun, permintaan sewa masih stabil. Purata sewa yang diuruskan IQI naik daripada RM1,792 pada 2023 kepada RM2,001 pada 2026.
Bagi pembeli rumah sendiri, ini sebenarnya berita baik. Dengan banyak pilihan di pasaran, anda ada lebih ruang untuk berunding harga berbanding setahun lalu.
Bagi pelabur pula, berhati-hati. Pusat data melibatkan pelaburan besar, tetapi biasanya tidak memerlukan ramai pekerja tetap berbanding kilang. Jangan anggap projek ini akan cepat menyerap lebihan rumah di sekitarnya.
Mencari rumah mampu milik di Selangor? Baca panduan kami tentang Rumah Selangorku.
Kuala Lumpur: stabil, tetapi semakin mahal
Kuala Lumpur paling stabil antara enam negeri, dengan transaksi naik 2.4% dan harga naik 2.7%. Namun, harga purata RM825,282 melebihi had RM750,000 untuk pengecualian duti setem.
Pasaran KL juga semakin ke arah segmen mewah. Hampir satu daripada empat transaksi rumah di KL (23.5%) bernilai lebih RM1 juta. Purata harga rumah subsale yang diuruskan IQI di KL naik 25.8%, daripada RM738,667 pada 2023 kepada RM929,258 pada 2025. Purata sewa pula mencecah RM3,073 sebulan pada 2026.
Tips untuk KL: Jika anda pembeli rumah pertama dan mahu layak untuk pengecualian duti setem, fokus pada unit di bawah RM750,000, atau pertimbangkan kawasan pinggir KL yang mempunyai akses tren yang baik.
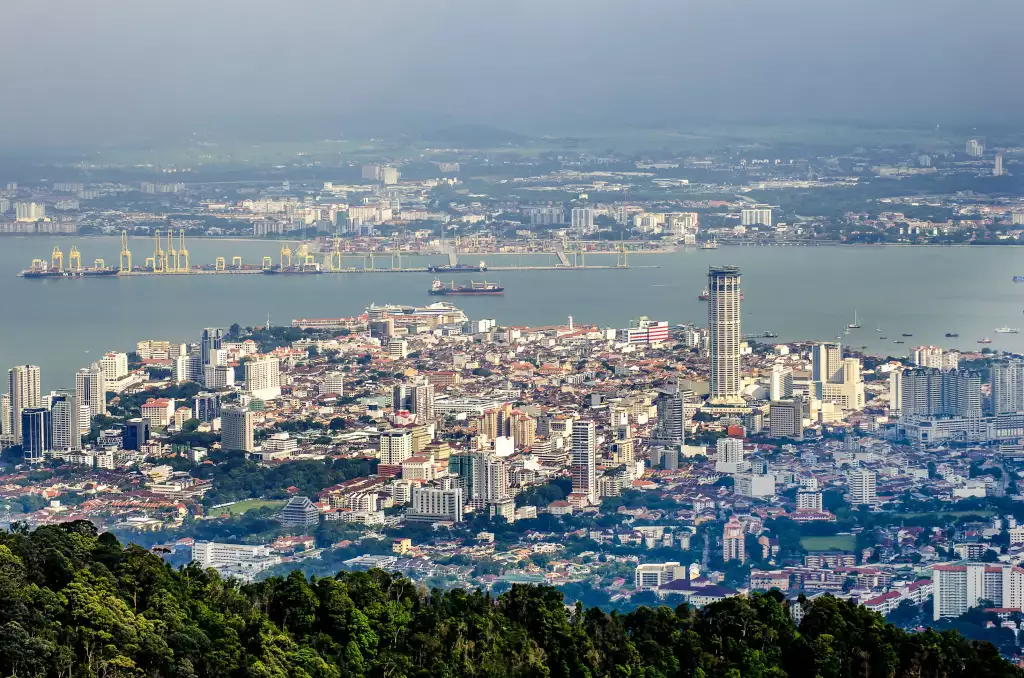
Pulau Pinang: banyak projek baharu, kurang pembeli
Harga rumah di Pulau Pinang hampir tidak berubah (+0.2%), dan transaksi turun 13.1%. Pada masa yang sama, pelancaran projek baharu naik hampir dua kali ganda (+79.9%), tetapi hanya 9.8% yang terjual.
Data IQI menunjukkan pembeli projek baharu di Pulau Pinang membayar purata 33.4% lebih tinggi berbanding pembeli subsale pada 2025. Jika bajet anda terhad, rumah subsale mungkin memberi nilai yang lebih baik.
Sabah dan Sarawak: paling stabil antara enam negeri
Belanjawan 2027 memperuntukkan RM18.7 bilion untuk Sabah dan RM16.2 bilion untuk Sarawak, termasuk RM3.3 bilion untuk projek jalan raya di kedua-dua negeri.
- Harga di Sabah naik 2.9% dan rumah tidak terjual turun 4.1% kepada 1,887 unit.
- Jumlah semua transaksi hartanah di Sabah melonjak 25.7%.
- Pelancaran projek baharu di Sabah merosot kepada 206 unit sahaja, jadi bekalan rumah baharu terhad.
- Harga di Sarawak naik 2.7% dan transaksi rumah naik 2.4%.
Malaysia Timur menunjukkan keseimbangan paling sihat antara harga dan bekalan setakat ini. Jalan raya yang lebih baik boleh membuka kawasan baharu, tetapi manfaatnya bergantung pada sama ada ia membawa lebih banyak pekerjaan dan penduduk.
Belanjawan mengubah kos. Kawasan anda yang menentukan nilai.
Ejen IQI boleh semak sama ada rumah pilihan anda layak untuk pengecualian duti setem, bandingkan dengan harga transaksi terkini di kawasan itu, dan tunjukkan berapa banyak rumah lain yang bersaing di sekitarnya. Percuma dan tanpa tekanan.
Berbincang dengan ejen IQI di kawasan anda
Atau terus lihat: rumah subsale dan projek baharu.
Mampukah anda? Kira dahulu sebelum membuat keputusan
Insentif belanjawan memang membantu, tetapi yang paling penting ialah ansuran bulanan yang anda mampu bayar untuk 30 hingga 35 tahun akan datang.
Sebagai contoh, rumah pada harga purata nasional RM506,317 dengan pinjaman 90% (RM455,685) selama 35 tahun pada kadar faedah 4% memerlukan ansuran kira-kira RM2,018 sebulan.
Jumlah ini kira-kira 29% daripada pendapatan penengah isi rumah (RM7,017). Masih boleh diurus bagi keluarga dua pendapatan, tetapi agak berat jika anda bergantung pada satu gaji sahaja.
Gunakan kalkulator di bawah untuk mengira ansuran anda sendiri:
Anggaran untuk panduan sahaja. Angka sebenar bergantung pada penilaian bank, kadar faedah semasa dan profil kewangan anda.
Jangan lupa juga kos pengangkutan. Bandingkan dua rumah ini:
Rumah A | Rumah B | |
|---|---|---|
Harga | RM450,000 | RM400,000 |
Lokasi | Dekat stesen tren | Jauh dari pengangkutan awam |
Perjalanan ke tempat kerja | Naik tren, boleh guna MyKomuter50 | Memandu setiap hari |
Kos tambahan bulanan | Lebih rendah | Minyak, tol dan parkir |
Contoh ilustrasi sahaja.
Rumah B lebih murah RM50,000, tetapi kos minyak, tol dan parkir setiap bulan boleh menghakis penjimatan itu. Bergantung pada tempat kerja anda, rumah yang lebih mahal kadang-kadang lebih jimat dalam jangka panjang.
Mahu tahu semua kos membeli rumah selain duti setem? Baca panduan kos sebenar membeli rumah di Malaysia.
Harga rumah selepas Belanjawan 2027: naik atau turun?
Ramai yang bertanya, adakah harga rumah akan naik selepas belanjawan? Jawapan jujurnya: belanjawan tidak menentukan harga rumah. Harga ditentukan oleh bekalan, permintaan, kemudahan pinjaman dan lokasi.
Apa yang kita boleh jangka berdasarkan data:
- Rumah bertanah lebih kukuh. Permintaan masih baik dan kadar jualan projek baharu lebih tinggi berbanding kediaman bertingkat.
- Kondominium dan pangsapuri servis lebih tertekan. Pangsapuri servis tidak terjual naik 30.7% kepada 23,375 unit. Di kawasan yang banyak bekalan, harga sukar untuk naik.
- Rumah bawah RM750,000 mungkin mendapat permintaan tambahan mulai 2027, hasil pengecualian duti setem dan jaminan SJKP.
- Setiap kawasan berbeza. Kawasan matang dengan bekalan terhad mungkin kekal stabil, manakala kawasan dengan banyak projek baharu mungkin menyaksikan harga yang lebih rendah.
Sebelum membeli, semak harga transaksi terkini rumah serupa di kawasan yang sama. Ini cara paling mudah untuk tahu sama ada harga yang ditawarkan berpatutan.
Untuk pelabur: sewa masih naik, tetapi kira pulangan dengan teliti
Jika anda membeli rumah untuk disewakan, berita baiknya ialah sewa masih meningkat walaupun harga rumah mendatar.
IQI menganalisis 97,001 transaksi rumah yang diuruskan ejen kami di enam negeri dari 2023 hingga 7 Oktober 2026, termasuk 48,214 penyewaan. Hasilnya:
Negeri | Purata sewa 2025 | Perubahan sewa 2023 hingga 2025 | Purata sewa 2026* | Anggaran pulangan sewa kasar 2025 |
|---|---|---|---|---|
Kuala Lumpur | RM2,938 | +6.1% | RM3,073 | 3.8% |
Selangor | RM1,861 | +3.9% | RM2,001 | 3.9% |
Johor | RM2,227 | +22.8% | RM2,097 | 4.8% |
Pulau Pinang | RM1,994 | +2.2% | RM2,055 | 4.2% |
Sabah | RM2,034 | +2.3% | RM2,071 | 4.9% |
Sarawak | RM1,727 | +7.3% | RM1,691 | 3.5%** |
Enam negeri | RM2,202 | +5.0% | RM2,277 | 4.2% |
Sumber: Rekod transaksi IQI Global, rumah kediaman sahaja, mengikut lokasi hartanah, tidak termasuk urus niaga yang dibatalkan. *2026 = Januari hingga 7 Oktober 2026. Angka ini mencerminkan rumah yang diuruskan ejen IQI, bukan keseluruhan pasaran. Anggaran pulangan sewa kasar = purata sewa setahun dibahagi purata harga rumah subsale; rumah yang disewa dan dijual adalah unit berbeza, jadi gunakan sebagai panduan kasar sahaja. **Berdasarkan sampel subsale yang kecil (89 transaksi).
Bagaimana mengira pulangan sewa?
Mudah sahaja. Contohnya, rumah RM500,000 yang disewakan RM2,000 sebulan:
- Sewa setahun: RM2,000 × 12 = RM24,000
- Pulangan sewa kasar: RM24,000 ÷ RM500,000 × 100 = 4.8%
Berdasarkan data IQI, pulangan sewa kasar di enam negeri adalah sekitar 3.5% hingga 4.9%. Jadi 4.8% sudah berada di tahap atas. Di KL, pulangan sewa menurun daripada kira-kira 4.5% pada 2023 kepada 3.8% pada 2025, kerana harga rumah naik lebih cepat daripada sewa.
Ingat, ini pulangan kasar. Anda masih perlu tolak yuran penyelenggaraan, kos pembaikan, cukai taksiran dan tempoh rumah kosong.
Bagaimana dengan homestay dan Airbnb?
Belanjawan 2027 memperuntukkan RM935 juta untuk pelancongan dan kebudayaan. Ini mungkin membantu pengusaha penginapan di kawasan pelancongan.
Namun, berhati-hati. Pangsapuri servis, pilihan popular untuk homestay dan Airbnb, mencatat 23,375 unit siap tidak terjual pada akhir Jun 2026, bernilai RM19.33 bilion. Persaingannya memang sengit. Semak juga peraturan pihak berkuasa tempatan dan pengurusan bangunan sebelum menjalankan sewaan jangka pendek.
Empat risiko yang perlu difikirkan sebelum melabur
- Terlalu banyak rumah bersaing. Jika bekalan lebih banyak daripada penyewa, rumah anda mungkin lambat disewa atau sewa terpaksa diturunkan. Lihat contoh Selangor, di mana rumah tidak terjual naik hampir 70%.
- Pengumuman pelaburan mengambil masa. Projek industri mungkin mengambil bertahun-tahun untuk beroperasi sepenuhnya. Di Johor, walaupun pelaburan berbilion ringgit diumumkan, transaksi rumah tetap turun 15.1%.
- Sewa mungkin tidak cukup untuk ansuran. Kira aliran tunai bulanan, iaitu baki selepas sewa ditolak ansuran, yuran penyelenggaraan dan kos lain. Jika negatif, anda perlu tambah duit sendiri setiap bulan.
- Harga rumah tidak dijamin naik. Kenaikan harga nasional sudah perlahan daripada 3.3% pada 2024 kepada 0.9% pada 2026. Pastikan anda mampu memegang rumah itu dalam jangka panjang.
Jadi, patutkah anda beli rumah pada 2027?
Jawapannya bergantung pada siapa anda dan apa tujuan anda.
Pembeli rumah pertama
Ini mungkin masa yang baik untuk anda, jika kewangan anda bersedia. Anda boleh menjimatkan duti setem, mendapat bantuan pinjaman SJKP, dan pasaran yang perlahan memberi lebih ruang untuk berunding. Pertimbangkan untuk menandatangani SPA selepas 1 Januari 2027 jika rumah anda dalam lingkungan RM500,000 hingga RM750,000, supaya layak untuk pengecualian baharu. Tetapi jangan beli melebihi kemampuan hanya kerana ada insentif.
Keluarga yang mahu berpindah ke rumah lebih besar
Utamakan keperluan harian: jarak ke tempat kerja, sekolah anak-anak, klinik dan pengangkutan awam. Fikirkan sama ada rumah itu masih sesuai untuk keluarga anda 5 hingga 10 tahun lagi. Lokasi yang sesuai lebih penting daripada turun naik pasaran.
Pelabur sewaan
Fokus pada permintaan penyewa yang sebenar, bukan berita pelaburan. Kaji sewa semasa, jumlah rumah yang bersaing dan citarasa penyewa di kawasan itu. Pastikan sewa cukup untuk menampung kos anda.
Pelabur jangka panjang
Lihat bagaimana kawasan itu berkembang: pusat pekerjaan, pengangkutan, pertambahan penduduk dan projek akan datang. Pengumuman belanjawan boleh menjadi petunjuk awal, tetapi pelaksanaan sebenar yang paling penting.
Senarai semak sebelum membeli rumah
Tanya diri anda soalan-soalan ini:
- Adakah saya mampu menyediakan wang pendahuluan dan kos lain dengan selesa?
- Adakah rumah ini layak untuk pengecualian duti setem, dan dalam kategori mana?
- Selepas bayar ansuran, adakah saya masih ada duit untuk simpanan dan kecemasan?
- Adakah harganya berpatutan berbanding rumah serupa yang dijual baru-baru ini?
- Berapa banyak rumah lain yang tidak terjual atau sedang dibina di kawasan ini?
- Adakah lokasi ini sesuai untuk keluarga saya, atau untuk penyewa yang saya sasarkan?
- Adakah projek infrastruktur yang diumumkan benar-benar sedang berjalan?
- Jika sewa lebih rendah daripada jangkaan, adakah saya masih mampu membayar ansuran?
- Adakah saya membeli kerana tujuan yang jelas, atau kerana takut terlepas peluang?
Rumah yang baik ialah rumah yang masuk akal untuk kewangan anda hari ini, bukan rumah yang bergantung sepenuhnya pada janji projek masa depan.
Apa yang perlu dipantau selepas ini?
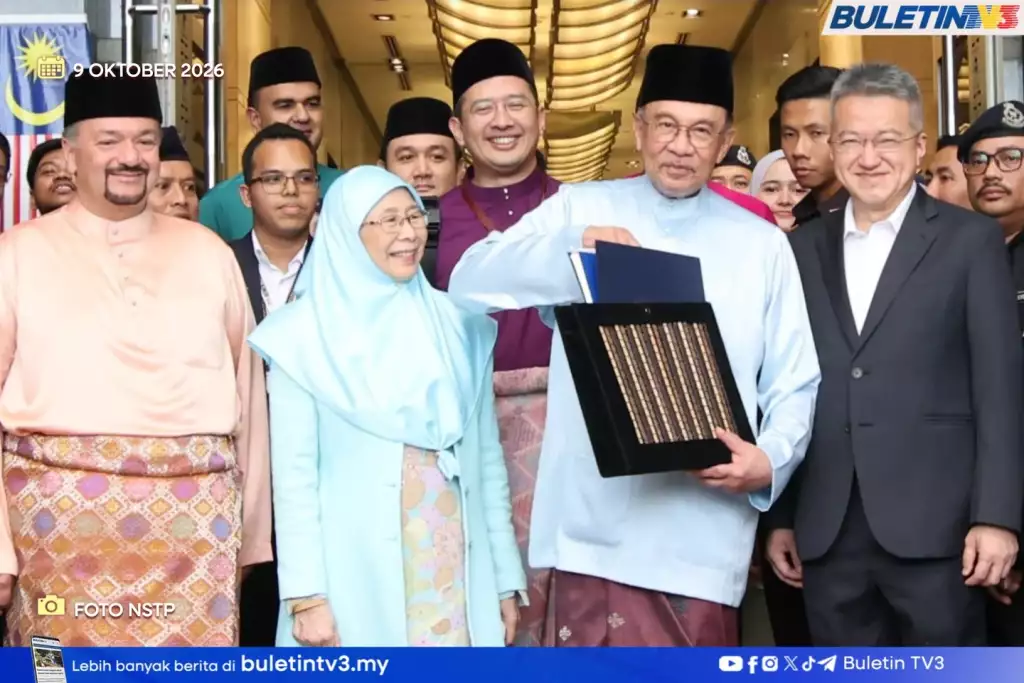
Prospek pasaran hartanah Belanjawan 2027 boleh berubah dalam tempoh 12 hingga 18 bulan akan datang. Berikut perkara yang perlu anda pantau:
- Pelaksanaan pengecualian duti setem. Sesetengah pembeli mungkin menunggu sehingga Januari 2027 untuk menandatangani SPA. Jualan mungkin perlahan pada akhir 2026 dan meningkat pada awal 2027.
- Kelajuan jaminan SJKP disalurkan. Jika 80,000 pembeli berjaya dibantu, permintaan rumah segmen bawah dan sederhana boleh meningkat.
- Rumah tidak terjual. Sebanyak 58,611 unit dalam pembinaan masih belum terjual. Jika jualan tidak bertambah baik, jumlah rumah tidak terjual boleh terus naik apabila projek ini siap.
- Kadar faedah (OPR). Keputusan Bank Negara Malaysia memberi kesan langsung kepada ansuran bulanan anda.
- Kemajuan projek besar. JS-SEZ, Nexus Sedenak, ECRL dan projek jalan raya di Sabah dan Sarawak perlu bergerak daripada pengumuman kepada realiti.
Laporan pasaran harta penuh 2026 oleh NAPIC dijangka keluar pada awal 2027, manakala keputusan tinjauan pendapatan isi rumah DOSM 2026 juga dijangka pada tahun yang sama.
Soalan lazim tentang prospek pasaran hartanah Belanjawan 2027
Patutkah saya beli rumah pada 2027?
Ia bergantung pada kewangan, tujuan dan lokasi pilihan anda. Pembeli rumah pertama yang layak boleh menjimatkan kos melalui pengecualian duti setem dan mendapat bantuan pinjaman melalui SJKP. Pasaran yang lebih perlahan di beberapa negeri juga memberi ruang untuk berunding harga. Pastikan ansuran bulanan masih selesa sebelum membuat keputusan.
Adakah harga rumah akan naik selepas Belanjawan 2027?
Tiada jaminan. Sebelum belanjawan dibentangkan, kenaikan harga rumah nasional sudah perlahan kepada 0.9% pada suku kedua 2026, paling rendah sejak 2022. Belanjawan boleh menyokong permintaan di kawasan tertentu, tetapi harga tetap ditentukan oleh lokasi, bekalan rumah, permintaan pembeli dan keadaan ekonomi.
Berapa banyak saya boleh jimat dengan pengecualian duti setem Belanjawan 2027?
Sebagai contoh, pembeli rumah pertama berharga RM600,000 dengan pinjaman RM540,000 biasanya membayar duti setem kira-kira RM14,700. Jika cadangan Belanjawan 2027 dilaksanakan seperti yang diumumkan, jumlahnya turun kepada kira-kira RM1,600, iaitu penjimatan sekitar RM13,100. Pengecualian penuh untuk rumah sehingga RM500,000, separa untuk RM500,000 hingga RM750,000, bagi SPA yang ditandatangani dari 1 Januari 2027 hingga 31 Disember 2030.
Berbaloikah melabur rumah di Johor kerana JS-SEZ?
JS-SEZ boleh membawa lebih banyak peluang pekerjaan ke Johor, tetapi Johor juga mempunyai rumah tidak terjual paling banyak antara enam negeri utama (4,222 unit) dan transaksi kediaman turun 15.1% pada separuh pertama 2026. Semak pekerjaan sebenar, akses jalan, permintaan sewa dan jumlah rumah yang bersaing sebelum membeli.
Adakah rumah berhampiran stesen MRT, LRT atau KTM lebih berbaloi?
Rumah berhampiran stesen memudahkan mereka yang berulang-alik dan boleh menjimatkan kos minyak, tol dan parkir. Namun, ia tidak menjamin sewa yang tinggi atau nilai yang pasti naik. Harga, kemudahan sekitar dan jumlah rumah yang bersaing juga perlu diambil kira.
Kesimpulan: peluang ada, tetapi pilih dengan bijak
Belanjawan 2027 membawa bantuan yang bermakna untuk pembeli rumah pertama, daripada pengecualian duti setem sehingga RM750,000 kepada jaminan pinjaman SJKP bernilai RM20 bilion.
Bantuan ini datang ketika pasaran rumah sedang perlahan. Harga mendatar, banyak rumah siap belum terjual, tetapi sewa masih naik. Bagi pembeli yang bersedia, gabungan insentif baharu dan pasaran yang lebih tenang mungkin peluang yang lebih baik daripada yang disangka.
Namun, setiap negeri, setiap kawasan dan setiap keluarga berbeza. Buat keputusan berdasarkan kemampuan sendiri, data di kawasan pilihan anda dan matlamat jangka panjang, bukan semata-mata tajuk berita belanjawan.
Merancang untuk membeli rumah selepas Belanjawan 2027 dan perlukan bantuan? Pasukan perunding hartanah kami sedia menyemak kelayakan anda, membandingkan harga sebenar di kawasan pilihan anda dan membantu anda membuat keputusan dengan yakin. Isi maklumat di bawah untuk berhubung terus dengan mereka!
[custom_blog_form]
Baca selanjutnya:
- Cara Semak Market Value Rumah Anda: Panduan Lengkap 2026
- Bandar & Negeri Terbaik untuk Pelaburan Hartanah di Malaysia 2026 (Data NAPIC)
- RM459.84 Bilion Belanjawan 2027: Sorotan Utama Untuk Sektor Hartanah
Sumber rujukan:
- NAPIC: Laporan Pasaran Harta H1 2026
- NAPIC: Laporan Pasaran Harta 2025
- NAPIC: Laporan Status Harta Tanah H1 2026
- NAPIC: Indeks Harga Rumah Malaysia suku pertama hingga kedua 2026
- Laporan serantau NAPIC H1 2026: Wilayah Tengah, Wilayah Selatan, Wilayah Utara, Malaysia Timur
- DOSM / OpenDOSM: data KDNK, inflasi, tenaga buruh dan pendapatan
- Kementerian Kewangan: kenyataan media KDNK suku kedua 2026
- Kementerian Kewangan: Ucapan Belanjawan 2027, 9 Oktober 2026
- IQI Global: rekod transaksi kediaman dalaman, 2023 hingga 7 Oktober 2026
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.