HDRAS 2026: Bantuan Deposit Rumah Sarawak RM10,000 untuk B40 & M40
Nak beli rumah pertama di Sarawak, tapi deposit jadi halangan utama?
Ramai pembeli rumah pertama mungkin tidak sedar bahawa ada bantuan yang boleh meringankan beban kos awal membeli rumah.
Melalui Housing Deposit & Repayment Assistance Scheme (HDRAS), rakyat Sarawak yang layak boleh mendapatkan bantuan untuk deposit atau bayaran balik pinjaman perumahan.
Jadi, siapa yang layak dan berapa banyak bantuan yang boleh diterima? Jom fahami HDRAS dan cara memohonnya.
Intipati Utama:
- HDRAS = Skim Bantuan Deposit & Bayaran Balik Perumahan Sarawak, khusus untuk pembeli rumah pertama B40 & M40
- Dua pilihan: Opsyen A = Bantuan deposit 10% atau maksimum RM10,000 | Opsyen B = Subsidi RM200/bulan selama 48 bulan (jumlah RM9,600)
- 3,115 penerima telah diluluskan sejak 2022, dengan jumlah bantuan sebanyak RM30.1 juta
- Boleh digabungkan dengan pembiayaan MUTIARA (kadar 1% untuk B40, 3% untuk M40, sehingga 100% pembiayaan)
- Boleh juga digabungkan dengan SRAS (Skim Bantuan Sewa) jika anda menyewa sebelum membeli
Skim HDRAS Sarawak 2026:
- 1. Apa Itu HDRAS Sarawak?
- 2. Dua Pilihan Bantuan HDRAS: Deposit vs Subsidi Bulanan
- 3. Siapa yang Layak Memohon HDRAS?
- 4. Jenis Rumah yang Layak di Bawah HDRAS
- 5. Cara Memohon HDRAS: Langkah Demi Langkah
- 6. Contoh Pengiraan: Berapa Banyak Anda Jimat?
- 7. Gabungkan HDRAS dengan Skim Lain untuk Manfaat Maksimum
- 8. SRAS: Skim Bantuan Sewa Kediaman Sarawak
- 9. Kenapa Beli Rumah di Sarawak Berbeza dengan Semenanjung?
- Soalan Lazim (FAQ)
1. Apa Itu HDRAS Sarawak?
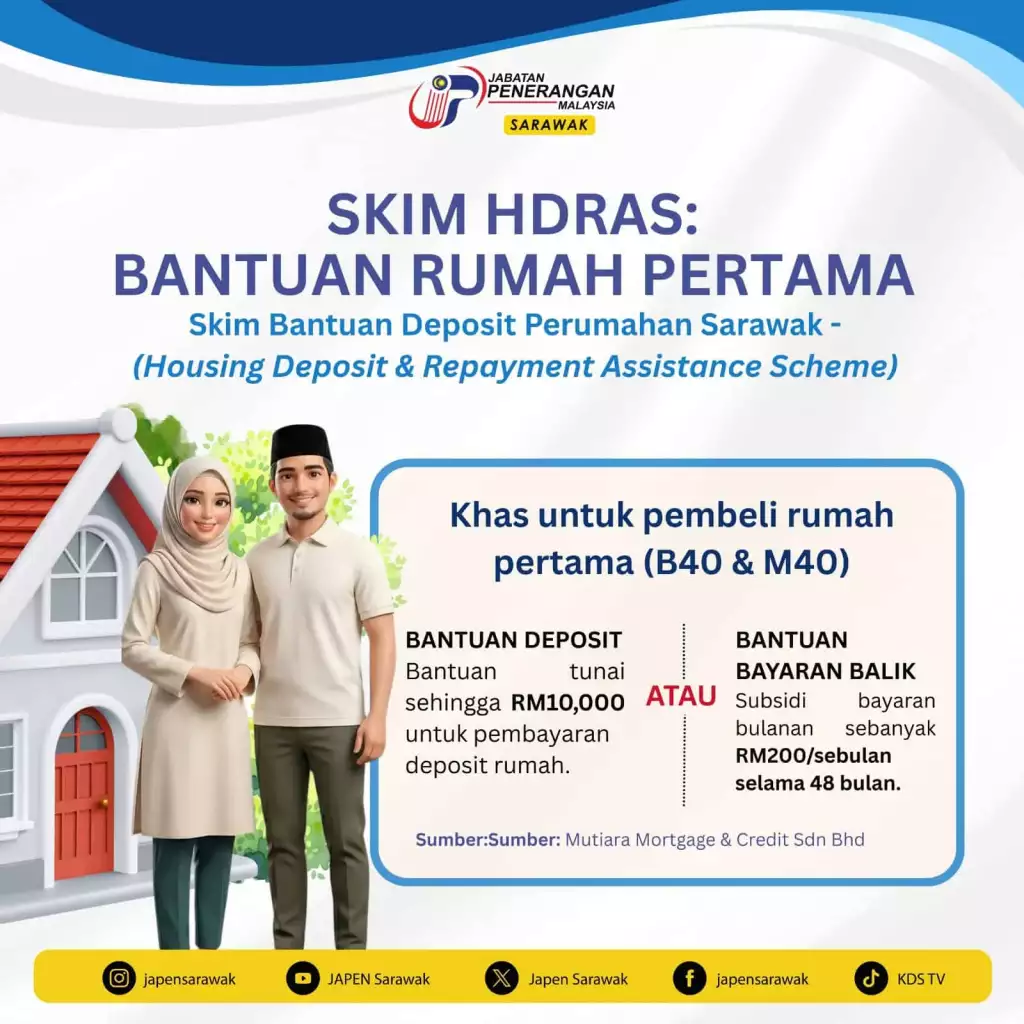
HDRAS, atau Housing Deposit & Repayment Assistance Scheme, ialah skim bantuan kerajaan negeri Sarawak yang membantu rakyat B40 dan M40 memiliki rumah pertama.
Dilancarkan pada 2022 dan dikendalikan oleh MUTIARA Mortgage & Credit Sdn Bhd (anak syarikat Housing Development Corporation Sarawak), skim ini menangani dua masalah utama pembeli rumah pertama:
- Deposit yang tinggi: Wang pendahuluan 10% yang menjadi penghalang utama.
- Bayaran bulanan awal yang membebankan: Tahun-tahun awal pinjaman rumah adalah yang paling berat, terutamanya bagi keluarga muda.
Setakat April 2026, HDRAS telah meluluskan 3,115 permohonan dengan jumlah bantuan RM30.1 juta. Melalui skim pembiayaan MUTIARA secara keseluruhan, 2,480 permohonan bernilai RM209 juta telah diluluskan.
Kerajaan Sarawak juga menetapkan sasaran untuk membina 20,000 rumah mampu milik menjelang 2030, menurut Timbalan Menteri Kesihatan Awam, Perumahan dan Kerajaan Tempatan Datuk Michael Tiang.
Skim bantuan ini penting dalam mengurangkan beban kewangan awal pemilikan rumah, terutamanya untuk keluarga muda.Awang Irwan Awang Shawal, Ketua Pegawai Eksekutif MUTIARA (Utusan Borneo, 2026)
2. Dua Pilihan Bantuan HDRAS: Deposit vs Subsidi Bulanan
HDRAS menawarkan dua opsyen bantuan. Anda perlu pilih satu sahaja, bergantung pada keperluan kewangan anda.
Butiran | Opsyen A: Bantuan Deposit | Opsyen B: Subsidi Bulanan |
|---|---|---|
Jenis bantuan | Bantuan tunai sekaligus | Subsidi bayaran balik pinjaman |
Jumlah | 10% harga rumah atau maksimum RM10,000 | RM200/bulan x 48 bulan = RM9,600 |
Bila diterima | Semasa pembelian rumah (sebelum SPA) | Selepas pinjaman bermula, setiap bulan selama 4 tahun (pembiayaan diluluskan selepas 1 Okt 2022) |
Tujuan | Menampung deposit + kos awal (guaman, penilaian) | Mengurangkan beban bayaran bulanan tahun-tahun pertama |
Sesuai untuk | Pembeli yang ada gaji stabil tetapi tiada simpanan deposit | Pembeli yang boleh tampung deposit tetapi bimbang dengan bayaran bulanan |
Tip: Jika anda boleh menampung deposit melalui sumber lain (contohnya, pengeluaran KWSP Akaun 2), pilih Opsyen B untuk mendapatkan sokongan kewangan selama 4 tahun pertama yang paling mencabar.
3. Siapa yang Layak Memohon HDRAS?
Untuk layak memohon HDRAS, anda perlu memenuhi syarat berikut:
Syarat | Butiran |
|---|---|
Kewarganegaraan | Warganegara Malaysia berketurunan Sarawak (Sarawak Origin) |
Umur | Minimum 18 tahun |
Status pemilikan | Pembeli rumah pertama, tidak pernah memiliki hartanah kediaman sebelum ini |
Kategori pendapatan | B40 (pendapatan isi rumah sehingga RM5,249/bulan) atau M40 (pendapatan sederhana) |
Status kewangan | Tidak diisytiharkan muflis (bankrap) |
Jenis hartanah | Rumah mampu milik daripada pemaju berdaftar HDC (julat harga RM50,400 hingga RM297,000) atau program perumahan kerajaan |
Tarikh SPA | Perjanjian Jual Beli (SPA) bertarikh selepas 12 Oktober 2021 |
Nota penting: Syarat terperinci mungkin berbeza bergantung pada jenis projek perumahan. Hubungi MUTIARA atau HDC Sarawak untuk pengesahan mengikut lokasi dan projek anda.
4. Jenis Rumah yang Layak di Bawah HDRAS
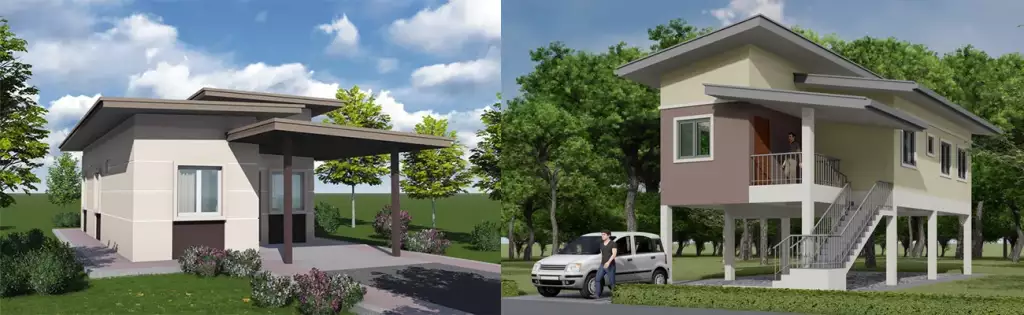
HDRAS tidak terhad kepada satu jenis rumah sahaja. Berikut adalah kategori hartanah yang layak:
- Rumah mampu milik daripada pemaju berdaftar dengan HDC Sarawak
- Projek perumahan kerajaan negeri, termasuk Rumah Spektra Mutiara
- Rumah di atas tanah sendiri, melalui Skim Perkampungan Kakus (SPK) atau Skim Penempatan Semula (SPS)
- Rumah baru dan subsale, selagi SPA bertarikh selepas 12 Oktober 2021
i. Julat Harga Mengikut Jenis Projek HDC
Jenis Projek | Julat Harga |
|---|---|
SST Spektra Lite | RM100,000 – RM120,000 |
SST Spektra Medium | RM135,000 – RM168,000 |
SST Putera | RM150,000 – RM198,000 |
SRI PERTIWI (Pangsapuri) | RM168,000 – RM295,000 |
Dengan median harga kondominium di Sarawak pada RM340,000, jauh lebih rendah berbanding Selangor (RM490,000) atau KL (RM850,000). Bantuan RM10,000 HDRAS memberi impak yang lebih besar secara proporsional.
Negeri | Median Harga Kondo | Gaji Minimum Diperlukan |
|---|---|---|
Sarawak | RM340,000 | RM2,500 |
Johor | RM380,000 | RM2,700 |
Selangor | RM490,000 | RM3,500 |
Pulau Pinang | RM520,000 | RM3,700 |
Kuala Lumpur | RM850,000 | RM6,100 |
5. Cara Memohon HDRAS: Langkah Demi Langkah
Proses permohonan HDRAS agak mudah, tetapi anda perlu menyediakan dokumen yang betul. Berikut langkah-langkahnya:
Langkah 1: Semak kelayakan anda
Pastikan anda memenuhi semua syarat di atas: warganegara Malaysia yang bermastautin di Sarawak, pembeli rumah pertama, dan berpendapatan dalam kategori B40 atau M40.
Langkah 2: Pilih hartanah yang layak
Rumah mestilah daripada pemaju berdaftar atau program perumahan kerajaan Sarawak. Dapatkan surat kelulusan projek daripada agensi berkaitan.
Langkah 3: Muat turun dan isi borang permohonan
Borang permohonan HDRAS boleh dimuat turun terus dari portal borang MUTIARA (Borang Baharu, Berkuat Kuasa 15 Okt 2024):
Borang Permohonan HDRASDownload
Langkah 4: Sediakan dokumen sokongan
Dokumen yang diperlukan termasuk:
- Borang permohonan HDRAS yang lengkap beserta dokumen peribadi
- Salinan MyKad (disahkan)
- Bukti pendapatan: slip gaji terkini atau penyata bank 3 bulan
- Perjanjian Jual Beli (SPA) bertarikh selepas 12 Oktober 2021
- Surat tawaran daripada Housing Development Corporation (HDC)
- Surat kelulusan daripada MPHLG / HDC / Jabatan Tanah dan Survei
- Pengesahan reka bentuk dan harga (untuk program Rumah Spektra Mutiara)
- Borang permohonan pembiayaan MUTIARA (jika memohon pembiayaan serentak)
Langkah 5: Hantar permohonan
Mohon secara dalam talian melalui www.mutiara.com.my/hdras atau secara bersemuka di pejabat MUTIARA:
📍 Pejabat MUTIARA Mortgage & Credit Sdn BhdTingkat Bawah, Sayap Kiri, Wisma Sultan Tengah,Jalan Sukma, Petra Jaya, 93050 Kuching, Sarawak📞 082-313 672 | 082-313 036 | 082-313 067 |
Langkah 6: Tunggu kelulusan
Selepas permohonan disemak, anda akan dimaklumkan mengenai status kelulusan. Jika diluluskan, bantuan akan disalurkan mengikut opsyen yang dipilih.
6. Contoh Pengiraan: Berapa Banyak Anda Jimat?
Untuk memberi gambaran yang jelas, mari kita lihat contoh sebenar berdasarkan pembelian rumah mampu milik di Kuching.
Contoh: Aminah, Pembantu Tadbir di Kuching• Gaji bulanan: RM3,000 (kategori B40)• Harga rumah: RM250,000 (teres kos sederhana, dalam julat pemaju berdaftar HDC)• Deposit 10%: RM25,000Senario A: Pinjaman bank biasa: RM225,000, tempoh 35 tahun, kadar 4.5% = ansuran ~RM1,063/bulanSenario B (MUTIARA B40): Pembiayaan 100%, tempoh 40 tahun, kadar 1% = ansuran ~RM633/bulan |
a) Jika Aminah Pilih Opsyen A (Bantuan Deposit):
Item | Tanpa HDRAS | Dengan HDRAS |
|---|---|---|
Deposit 10% | RM25,000 | RM25,000 |
Bantuan HDRAS (10% atau maks RM10K) | RM0 | -RM10,000 |
Wang sendiri diperlukan | RM25,000 | RM15,000 |
Penjimatan | Tiada | 40% kurang wang pendahuluan |
b) Jika Aminah Pilih Opsyen B (Subsidi RM200/bulan x 48 bulan) dengan Pembiayaan MUTIARA:
Item | Pinjaman Bank Biasa (4.5%) | MUTIARA B40 (1%) + HDRAS |
|---|---|---|
Ansuran bulanan | ~RM1,063 | ~RM633 |
Subsidi HDRAS | RM0 | -RM200/bulan |
Bayaran sebenar (4 tahun pertama) | RM1,063/bulan | RM433/bulan ✅ |
Jumlah penjimatan 48 bulan | Tiada | RM30,240 |
DSR Aminah (4 tahun pertama) | 35.4% | 14.4% ✅ Sangat selesa |
Perbezaan ini sangat ketara. Dengan gabungan MUTIARA + HDRAS Opsyen B, bayaran bulanan Aminah hanya RM433 berbanding RM1,063 dengan bank biasa.
Itu penjimatan RM630 sebulan, atau lebih RM30,000 dalam 4 tahun pertama.
Kesimpulan contoh: Opsyen A sesuai jika anda tidak layak untuk pembiayaan MUTIARA dan perlukan bantuan deposit. Opsyen B paling berkesan apabila digabungkan dengan pembiayaan MUTIARA pada kadar rendah.
7. Gabungkan HDRAS dengan Skim Lain untuk Manfaat Maksimum
HDRAS boleh digabungkan dengan beberapa skim pembiayaan lain untuk memaksimumkan manfaat. Berikut adalah kombinasi yang tersedia untuk pembeli rumah pertama di Sarawak:
Skim | Manfaat | Boleh Gabung dengan HDRAS? |
|---|---|---|
Pembiayaan MUTIARA | Pembiayaan sehingga 100%, kadar 1% (B40) atau 3% (M40), tempoh sehingga 40 tahun, pembiayaan generasi kedua | ✅ Ya |
Pengeluaran KWSP Akaun 2 | Pengeluaran untuk deposit dan kos awal pembelian rumah | ✅ Ya |
Pengecualian Duti Setem | Pengecualian duti setem untuk rumah pertama bawah RM500,000 (hartanah siap dibina menjelang 2025) | ✅ Ya |
SRAS | Bantuan sewa RM200/bulan sehingga 48 bulan (sebelum membeli) | ✅ Ya (gunakan SRAS dulu, kemudian HDRAS bila membeli) |
Skim MySuria | Panel solar percuma untuk perumahan B40 (jimat bil elektrik RM50-100/bulan) | ✅ Ya (skim berbeza, boleh mohon berasingan) |
Contoh gabungan terbaik: Aminah menggunakan pengeluaran KWSP Akaun 2 untuk menampung deposit RM25,000, memilih HDRAS Opsyen B untuk dapat subsidi RM200/bulan, dan memohon pembiayaan MUTIARA pada kadar 1%. Dalam 4 tahun pertama, bayaran sebenar Aminah hanya ~RM433/bulan berbanding RM1,063 dengan pinjaman bank biasa.
8. SRAS: Skim Bantuan Sewa Kediaman Sarawak
Jika anda belum bersedia untuk membeli dan masih menyewa, kerajaan Sarawak juga ada skim untuk anda: SRAS (Sarawak Residential Assistance Scheme).
SRAS memberikan bantuan sewa RM200 sebulan selama 48 bulan kepada isi rumah berpendapatan rendah di Sarawak.
Pada Mei 2026, syarat kelayakan dilonggarkan untuk membolehkan lebih ramai rakyat Sarawak menerima bantuan ini.
Butiran SRAS | Keterangan |
|---|---|
Bantuan | RM200/bulan untuk sewa kediaman |
Tempoh | Sehingga 48 bulan (4 tahun) |
Had pendapatan (baharu) | RM5,504/bulan (dinaikkan daripada RM4,556) |
Kawasan liputan | 10 daerah: Kuching, Samarahan, Sibu, Miri, Bintulu, Serian, Siburan, Sri Aman, Betong, Mukah |
Permohonan diluluskan | 6,649 permohonan bernilai RM32.2 juta |
Kawasan paling aktif | Kuching (4,254 permohonan), Bintulu (973), Sibu (673) |
Inisiatif ini mencerminkan komitmen kerajaan Sarawak dalam memastikan lebih ramai rakyat dapat mengakses kediaman sewa yang selamat dan mampu milik.Fathi Hambali, Ketua Pegawai Eksekutif HDC Sarawak (DayakDaily, 2026)
Strategi pintar: Jika anda masih menyewa, mohon SRAS dahulu untuk menjimatkan RM200/bulan. Gunakan penjimatan tersebut untuk kumpul deposit. Kemudian, apabila bersedia untuk membeli, mohon HDRAS pula.
9. Kenapa Beli Rumah di Sarawak Berbeza dengan Semenanjung?
Ramai pembeli, terutamanya yang berpindah dari Semenanjung atau yang membeli rumah pertama, tidak sedar bahawa undang-undang tanah di Sarawak berbeza sepenuhnya daripada Semenanjung Malaysia.
Aspek | Semenanjung Malaysia | Sarawak |
|---|---|---|
Undang-undang tanah | Kanun Tanah Negara 1965 | Sarawak Land Code (Cap. 81), undang-undang berasingan |
Pegangan tanah | Pajakan 99 tahun atau kekal (freehold) | Pajakan 60 atau 99 tahun (berbanding 99 tahun atau kekal di Semenanjung) |
Kelulusan Menteri | Tidak diperlukan untuk rakyat Malaysia | Bukan-Sarawakian perlu kelulusan Menteri untuk beli tanah/hartanah |
Tanah adat | Tanah rizab Melayu | Native Area Land, Native Customary Land, Interior Area Land, lebih kompleks |
Orang asing | Boleh beli melebihi RM1 juta (berbeza ikut negeri) | Dilarang beli tanah; kediaman RM500K-600K ke atas dengan kelulusan Menteri |
Klasifikasi tanah | 3 kategori utama | 5 kategori: Mixed Zone, Native Area, Reserved, Native Customary, Interior Area |
Kenapa ini penting untuk HDRAS? Jika anda pembeli dari Semenanjung yang berpindah ke Sarawak, anda perlu fahami bahawa:
- Tempoh pajakan mungkin 60 atau 99 tahun, ini memberi kesan kepada nilai hartanah jangka panjang dan pinjaman bank.
- Bukan-Sarawakian mungkin memerlukan kelulusan tambahan daripada Menteri untuk pembelian hartanah.
- Proses pembelian mungkin mengambil masa lebih lama kerana kelulusan tambahan ini.
Bagi rakyat Sarawak yang layak, HDRAS menghilangkan salah satu halangan terbesar dalam mencapai pemilikan rumah pertama.
Prosesnya jelas, syaratnya realistik, dan sokongan kewangan boleh dimulakan seawal hari ini. Persoalannya bukan lagi "mampu ke tidak", tetapi "bila nak mula?"
Jangan tunggu sehingga harga naik. Semak kelayakan anda hari ini.
Nak tahu sama ada anda layak memohon HDRAS? Ejen IQI boleh bantu anda semak kelayakan HDRAS, cari rumah yang sesuai dan uruskan proses permohonan.
Isi borang di bawah dan mulakan langkah pertama untuk memiliki rumah di Sarawak!
[custom_blog_form]
Soalan Lazim (FAQ)
1. Adakah HDRAS pinjaman yang perlu dibayar balik?
Tidak. HDRAS adalah bantuan (grant), bukan pinjaman. Sama ada anda pilih Opsyen A (RM10,000 deposit) atau Opsyen B (RM200/bulan), anda tidak perlu membayar balik wang tersebut. Ia adalah bantuan terus daripada kerajaan negeri Sarawak.
2. Bolehkah saya mohon HDRAS jika saya bukan Bumiputera Sarawak?
Ya. HDRAS terbuka kepada semua warganegara Malaysia yang bermastautin di Sarawak, tanpa mengira kaum atau etnik. Syarat utama ialah anda tinggal di Sarawak, berpendapatan dalam kategori B40 atau M40, dan belum pernah memiliki rumah.
3. Adakah HDRAS boleh digunakan untuk beli rumah subsale (rumah secondhand)?
Ya, selagi Perjanjian Jual Beli (SPA) bertarikh selepas 12 Oktober 2021 dan hartanah tersebut memenuhi syarat perumahan mampu milik yang ditetapkan oleh HDC Sarawak. Hubungi MUTIARA untuk pengesahan kelayakan hartanah spesifik anda.
4. Berapa lama proses kelulusan HDRAS?
Proses kelulusan biasanya mengambil masa beberapa minggu hingga 2 bulan, bergantung pada kelengkapan dokumen dan jumlah permohonan. Pastikan semua dokumen lengkap untuk mempercepatkan proses.
5. Bolehkah saya memohon HDRAS jika sudah ada pinjaman PTPTN?
Ya. Pinjaman PTPTN tidak menghalang anda daripada memohon HDRAS. Walau bagaimanapun, pinjaman PTPTN akan dikira dalam pengiraan DSR (Debt Service Ratio) apabila anda memohon pinjaman rumah. Pastikan DSR anda masih dalam had yang dibenarkan.
6. Adakah HDRAS tersedia untuk membeli tanah kosong dan membina rumah sendiri?
Ya, untuk tanah di bawah Skim Perkampungan Kakus (SPK) atau Skim Penempatan Semula (SPS). Anda perlu mendapat kelulusan reka bentuk dan harga daripada HDC sebelum memohon HDRAS.
7. Apa perbezaan HDRAS dengan skim Perumahan Rakyat 1Malaysia (PR1MA)?
HDRAS ialah skim kerajaan negeri Sarawak yang ditadbir oleh MUTIARA/HDC, manakala PR1MA adalah program perumahan persekutuan. HDRAS memberikan bantuan deposit atau subsidi bulanan, manakala PR1MA menyediakan rumah pada harga terkawal. Kedua-dua skim boleh beroperasi serentak tetapi melibatkan agensi yang berbeza.
8. Bolehkah suami dan isteri memohon HDRAS secara berasingan?
Tidak. HDRAS adalah untuk satu unit rumah pertama bagi satu isi rumah. Jika suami atau isteri sudah memiliki rumah, pasangan tersebut tidak layak. Hanya satu permohonan per keluarga dibenarkan.
Baca Selanjutnya:
- 7 Punca Pinjaman Rumah Kena Reject & Cara Elakkan
- OPR Kekal 2.75% Apa Maksudnya Untuk Pembeli dan Pelabur?
- Perumahan Kasih Johor: Panduan Lengkap Rumah Mampu Milik
Sumber Rujukan:
- MUTIARA Mortgage & Credit Sdn Bhd. (2024). Skim Bantuan Deposit Perumahan Sarawak (HDRAS). Portal permohonan rasmi, syarat kelayakan dan dua pilihan bantuan. Diperoleh daripada https://www.mutiara.com.my/hdras
- Utusan Borneo. (2026, 4 April). 3,115 pemohon nikmati manfaat HDRAS sejak diperkenal pada 2022. Data RM30.1 juta bantuan dikeluarkan, petikan CEO MUTIARA. Diperoleh daripada https://www.utusanborneo.com.my/2026/04/04/3115-pemohon-nikmati-manfaat-hdras-sejak-diperkenal-pada-2022
- The Borneo Post. (2026, 29 Ogos). Sarawak Targets 20,000 Affordable Homes by 2030, Says Deputy Minister. Data penerima HDRAS 2026, petikan Datuk Michael Tiang. Diperoleh daripada https://www.theborneopost.com/2026/08/29/sarawak-targets-20000-affordable-homes-by-2030-says-deputy-minister/
- DayakDaily. (2026, Mei). Households Earning up to RM5,504 Now Eligible for Rental Assistance Scheme. Kelayakan baharu SRAS, petikan CEO HDC Fathi Hambali. Diperoleh daripada https://dayakdaily.com/households-earning-up-to-rm5504-now-eligible-for-rental-assistance-scheme-aid-extended-to-48-months/
- TV Sarawak. (2025, 3 Disember). DUN Sarawak: 6,649 permohonan SRAS bernilai RM32.2 Juta diluluskan. Statistik pecahan permohonan mengikut daerah. Diperoleh daripada https://www.tvsarawak.my/2025/12/03/dun-sarawak-6649-permohonan-sras-bernilai-rm32-2-juta-diluluskan/
- Conventus Law. (2026). Sarawak Land Ownership Rights for Non-Sarawakians. Perbezaan undang-undang tanah Sarawak vs Semenanjung, syarat kelulusan Menteri. Diperoleh daripada https://conventuslaw.com/report/malaysia-sarawak-land-ownership-rights-for-non-sarawakians/
- MUTIARA Mortgage & Credit. (2024, 15 Oktober). Borang Permohonan HDRAS & Pembiayaan (Borang Baharu). Borang rasmi berkuat kuasa 15 Oktober 2024. Diperoleh daripada https://sites.google.com/view/mutiara-e-flyers/home/home-financing-forms
- eCentral.my. (2026). HDRAS: Skim Bantuan Deposit Perumahan Sarawak. Senarai pemaju berdaftar HDC dan julat harga projek. Diperoleh daripada https://ecentral.my/hdras-skim-bantuan-deposit-perumahan-sarawak/
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Anda mungkin juga suka