Cara Guna Akaun 2 KWSP Untuk Beli Rumah: Panduan Lengkap 2025
Versi: EN
TL;DR: Akaun 2 KWSP boleh membantu anda beli rumah dengan menampung deposit dan kos awal. Mohon melalui i-Akaun, sediakan dokumen lengkap, dan pastikan pembelian selaras dengan kemampuan. Elakkan kesilapan biasa dan dapatkan panduan ejen hartanah untuk proses yang lebih lancar. |
Harga rumah naik, tetapi gaji tidak naik secepat itu. Dan deposit 10 peratus itu tetap menjadi tembok yang menghalang ramai rakyat Malaysia daripada memiliki rumah pertama.
Tapi ada satu wang yang anda sudah pun miliki, dan ramai lupa ia wujud.
Simpanan KWSP anda boleh digunakan untuk membeli rumah
Bukan semua simpanan, dan bukan sesuka hati, tetapi jumlahnya sering lebih besar daripada yang disangka.
Panduan ini menerangkan formula sebenar KWSP, syarat terkini 2026, dan cara memohon melalui i-Akaun tanpa perlu ke kaunter.
Intipati Utama:
- Akaun Sejahtera membolehkan pembeli rumah menampung deposit dan kos awal, menjadikan pemilikan rumah lebih mudah dicapai.
- KWSP menggunakan formula tetap, bukan jumlah sesuka hati, dan formula itu berbeza antara pembelian berpinjaman dan pembelian tunai.
- Kebanyakan permohonan kini boleh dibuat dalam talian melalui i-Akaun, dengan keperluan dokumen yang minimum.
- Ramai pembeli rumah pertama tersilap kerana tidak menyemak kelayakan pinjaman dan mengabaikan kos sampingan
Panduan Lengkap Pengeluaran KWSP Untuk Beli Rumah:
- 1. Akaun 2 atau Akaun Sejahtera? Apa Yang Berubah Selepas 2024
- 2. Bagaimana KWSP Membantu Pembelian Rumah?
- 3. Syarat Kelayakan Guna KWSP Untuk Beli Rumah
- 4. Berapa Jumlah Yang Boleh Dikeluarkan? (Formula Rasmi KWSP)
- 5. Jenis Pengeluaran KWSP Untuk Pembelian Rumah
- 6. Cara Memohon Pengeluaran KWSP Melalui i-Akaun
- 7. Tip Penting Sebelum Menggunakan KWSP Untuk Beli Rumah
- 8. Patutkah Anda Guna KWSP Untuk Kurangkan Baki Pinjaman?
- 9. 5 Kesilapan Biasa Pembeli Rumah Semasa Merancang Pengeluaran KWSP
- 10. Bagaimana Ejen Hartanah Membantu Proses Pembelian Rumah Anda?
- Kesimpulan
- Soalan Lazim (FAQ)
1. Akaun 2 atau Akaun Sejahtera? Apa Yang Berubah Selepas 2024
Ramai masih menyebut "Akaun 2" apabila bercakap tentang pengeluaran rumah. Itu tidak salah, tetapi itu bukan lagi nama rasminya.
Berkuat kuasa 11 Mei 2024, KWSP menstruktur semula simpanan ahli di bawah 55 tahun kepada tiga akaun.
Akaun 2 kini dikenali sebagai Akaun Sejahtera dan inilah satu-satunya akaun yang dibenarkan untuk pengeluaran perumahan.
Akaun | Nama lama | Peratusan caruman baharu | Boleh guna untuk beli rumah? |
|---|---|---|---|
Akaun Persaraan | Akaun 1 | 75% | Tidak. Simpanan tidak boleh dikeluarkan sebelum umur 55 tahun. |
Akaun Sejahtera | Akaun 2 | 15% | Ya. Ini akaun untuk pengeluaran perumahan. |
Akaun Fleksibel | Akaun 3 | 10% | Boleh dikeluarkan untuk apa sahaja, termasuk kos sampingan rumah. |
Ada satu implikasi penting di sini yang jarang disebut.
Sebelum 2024, Akaun 2 menerima 30 peratus daripada caruman bulanan. Sekarang Akaun Sejahtera hanya menerima 15 peratus. Maknanya, dana perumahan anda terkumpul kira-kira separuh kelajuan berbanding sistem lama.
Baki sedia ada dalam Akaun 2 sebelum Mei 2024 kekal dalam Akaun Sejahtera dan tidak hilang.
Pengecualiannya ialah ahli yang memilih untuk memindahkan sebahagian baki ke Akaun Fleksibel semasa tetingkap pindahan sekali sahaja antara 11 Mei hingga 31 Ogos 2024. Jika anda membuat pilihan itu, baki Akaun Sejahtera anda hari ini lebih rendah.
Caruman baharu juga masuk lebih perlahan, jadi perancangan awal menjadi lebih penting berbanding dahulu.
Bagi pembeli yang merancang membeli dalam tempoh dua hingga tiga tahun akan datang, ini bermakna anda perlu menyemak baki sebenar anda hari ini, bukan menganggarkan berdasarkan pengalaman rakan yang membeli sebelum 2024.
Masih keliru dengan Akaun 3 KWSP?Akaun Fleksibel berfungsi berbeza daripada Akaun Sejahtera, dan pindahan antara keduanya tidak boleh dibatalkan.
2. Bagaimana KWSP Membantu Pembelian Rumah?
Selalu kita fikir KWSP ini hanya untuk masa persaraan, kan?
Namun, Akaun Sejahtera sebenarnya menjadi penyelamat bagi ramai pembeli rumah yang bergelut mengumpul deposit, terutamanya dalam keadaan harga rumah yang semakin meningkat.
Secara ringkasnya, KWSP membantu pembelian rumah melalui tiga peranan utama:
- Menyediakan dana tambahan untuk deposit. Ramai pembeli tersekat pada deposit 10 peratus. Dengan KWSP, sebahagian besar beban itu boleh diringankan.
- Mengurangkan beban kos awal pembelian. Selain deposit, ia boleh digunakan untuk menampung kos awal seperti perjanjian dan duti setem.
- Mengurangkan jumlah pinjaman bank. Sebahagian pembeli gunakan KWSP untuk mengurangkan baki pinjaman supaya bayaran bulanan jadi lebih ringan.
Walaupun KWSP ditubuhkan sebagai tabung persaraan, pihak KWSP memahami bahawa kestabilan hidup bermula dengan memiliki rumah.
Sebab itu wujud kemudahan pengeluaran perumahan. KWSP membenarkan pencarum membuat pengeluaran Akaun Sejahtera bagi tujuan:
- Beli rumah pertama
- Beli rumah kedua (selepas rumah pertama dijual atau dilupuskan)
- Bina rumah di atas tanah sendiri
- Kurangkan atau selesaikan baki pinjaman perumahan
- Membantu bayaran ansuran bulanan
3. Syarat Kelayakan Guna KWSP Untuk Beli Rumah
Ramai pembeli rumah masih keliru sama ada mereka benar-benar layak menggunakan KWSP untuk meringankan kos pembelian rumah.
Sebenarnya, syarat kelayakan KWSP tidaklah terlalu ketat, tetapi penting untuk anda faham garis panduan asas sebelum membuat permohonan.
Anda layak memohon pengeluaran KWSP untuk membeli rumah jika memenuhi kriteria berikut:
- Warganegara Malaysia atau bukan warganegara yang mencarum ke KWSP
- Berumur di bawah 55 tahun pada tarikh permohonan
- Mempunyai baki minimum RM500 dalam Akaun Sejahtera
- Membeli rumah kediaman yang sah: banglo, teres, berkembar, apartmen, kondominium, apartmen studio, apartmen servis, rumah bandar, SOHO, atau lot kedai dengan unit kediaman daripada pemaju di Malaysia
- Pembelian melalui pinjaman daripada pemberi pinjaman yang diiktiraf KWSP, atau pembiayaan tunai sendiri
- Tidak pernah membuat pengeluaran perumahan, atau pernah membuat tetapi rumah itu telah dijual atau dilupuskan
- Surat Perjanjian Jual Beli (SPA) bertarikh tidak melebihi 3 tahun dari tarikh permohonan
Dua perkara yang sering terlepas pandang:
1. Pembelian jenis SOHO perlu dimohon secara manual di kaunter KWSP, bukan melalui i-Akaun.
2. Pengeluaran bersama dibenarkan dengan pasangan, ibu bapa, ibu bapa mentua, ibu bapa tiri, ibu bapa angkat, anak, anak tiri, anak angkat atau adik-beradik. Sijil perkahwinan atau sijil kelahiran wajib disertakan sebagai bukti pertalian.
Bagi rumah kedua, KWSP memerlukan bukti bahawa rumah pertama telah dijual, dipindah milik atau dilupuskan. Tanpa bukti itu, permohonan akan ditolak.
4. Berapa Jumlah Yang Boleh Dikeluarkan? (Formula Rasmi KWSP)
Ini soalan yang paling kerap ditanya dan paling kerap dijawab secara kabur.
Jawapan sebenarnya tidak kabur langsung. KWSP menggunakan formula rasmi yang tetap, dan anda boleh mengira sendiri sebelum memohon.
a) Formula untuk pembelian dengan pinjaman perumahan
(Harga rumah tolak jumlah pinjaman diluluskan) tambah 10% daripada harga rumahATAU seluruh baki Akaun Sejahtera anda, mana yang lebih rendah. |
b) Formula untuk pembelian tunai (pembiayaan sendiri)
Harga rumah tambah 10% daripada harga rumahATAU seluruh baki Akaun Sejahtera anda, mana yang lebih rendah. |
c) Contoh pengiraan sebenar
Contoh 1: pembelian dengan pinjaman bank
Ali membeli rumah teres berharga RM400,000 dan bank meluluskan pinjaman 90 peratus, iaitu RM360,000. Baki Akaun Sejahtera Ali ialah RM70,000.
Harga rumah | RM400,000 |
Pinjaman diluluskan | RM360,000 |
Beza harga dan pinjaman | RM40,000 |
Tambah 10% harga rumah | RM40,000 |
Jumlah mengikut formula | RM80,000 |
Baki Akaun Sejahtera Ali | RM70,000 |
Jumlah sebenar diluluskan | RM70,000 (yang lebih rendah) |
Ali layak mengeluarkan RM70,000, iaitu seluruh baki Akaun Sejahteranya, kerana jumlah itu lebih rendah daripada had formula RM80,000.
Contoh 2: baki akaun lebih besar
Jika baki Akaun Sejahtera Ali ialah RM120,000 dan bukan RM70,000, dia hanya boleh mengeluarkan RM80,000 sahaja, iaitu had formula. Bakinya kekal tersimpan untuk persaraan.
Inilah sebabnya baki akaun yang besar tidak semestinya bermakna pengeluaran yang besar. Formula tetap menjadi siling.
Bagi pengeluaran bersama dengan pasangan atau ahli keluarga, formula yang sama digunakan. Setiap pemohon hanya boleh mengeluarkan sehingga baki Akaun Sejahtera miliknya sendiri.
5. Jenis Pengeluaran KWSP Untuk Pembelian Rumah
Ramai pencarum tidak sedar bahawa KWSP sebenarnya menyediakan beberapa jenis pengeluaran berbeza untuk membantu pembeli rumah.
Memahami perbezaannya akan memudahkan anda memilih jenis pengeluaran yang paling sesuai dengan situasi kewangan anda.
Jenis Pengeluaran | Tujuan | Ringkasan Fungsi |
|---|---|---|
Pembelian Rumah Pertama | Deposit dan kos awal | Membantu menyediakan deposit dan memulakan pembelian rumah pertama. |
Pembelian Rumah Kedua | Deposit | Dibenarkan hanya selepas rumah pertama dijual atau dilupuskan. |
Pembinaan Rumah | Kos pembinaan | Untuk membina rumah di atas tanah sendiri, dengan perjanjian pembinaan sah. |
Pengurangan Baki Pinjaman | Kurangkan pinjaman | Menurunkan baki prinsipal pinjaman supaya ansuran bulanan lebih ringan. |
Bayaran Bulanan Pinjaman | Ringankan komitmen bulanan | Menampung sebahagian ansuran bulanan dalam tempoh yang dibenarkan. |
Memahami jenis pengeluaran ini memudahkan anda menentukan strategi terbaik sebelum membuat permohonan.
6. Cara Memohon Pengeluaran KWSP Melalui i-Akaun
Berita baik untuk pencarum!
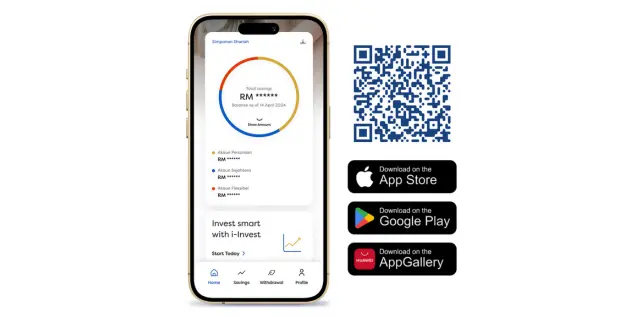
Pengeluaran KWSP untuk membeli rumah kini boleh dibuat dalam talian melalui KWSP i-Akaun, dan kebanyakan permohonan tidak lagi memerlukan serahan dokumen fizikal di kaunter. Pengecualian utama ialah pembelian SOHO, yang masih perlu dimohon secara manual.
1. Pastikan i-Akaun KWSP anda aktif
Sebelum memohon, pastikan anda telah berdaftar dan boleh log masuk ke KWSP i-Akaun. Pendaftaran boleh dibuat melalui aplikasi KWSP i-Akaun atau di pejabat dan kiosk KWSP.
2. Sediakan dokumen yang diperlukan
Antara dokumen asas yang biasanya diperlukan:
- Borang KWSP 9C (AHL) dan senarai semak dokumen
- Salinan dokumen pengenalan diri (untuk bukan pemegang MyKad)
- Buku bank atau penyata akaun simpanan untuk pengesahan
- Surat Perjanjian Jual Beli (SPA) bertarikh tidak melebihi 3 tahun
- Surat kelulusan pinjaman perumahan, dan perjanjian pinjaman jika kelulusan melebihi setahun
- Sijil perkahwinan atau sijil kelahiran untuk pengeluaran bersama
Bagi pembelian tunai, anda juga perlukan surat pengesahan peguam, resit bayaran sekurang-kurangnya 20 peratus daripada harga rumah, dan bukti pindah milik.
3. Log masuk ke KWSP i-Akaun
Masuk ke aplikasi atau portal KWSP i-Akaun menggunakan ID pengguna dan kata laluan anda.
4. Pilih jenis pengeluaran perumahan
Pergi ke bahagian "Pengeluaran" dan pilih kategori berkaitan perumahan:
- Pengeluaran Beli atau Bina Rumah
- Pengeluaran Kurang atau Selesai Baki Pinjaman Perumahan
- Pengeluaran Ansuran Bulanan Pinjaman Perumahan
5. Isi maklumat rumah dan pinjaman
Isikan harga rumah, nama pemberi pinjaman, jumlah pinjaman dan butiran rumah. Pastikan semua maklumat sepadan dengan dokumen rasmi anda, kerana ketidakpadanan adalah punca penolakan paling biasa.
6. Muat naik dokumen sokongan
Muat naik semua dokumen dalam versi digital mengikut senarai semak sistem, dan pastikan setiap dokumen boleh dibaca dengan jelas.
7. Semak dan hantar permohonan
Sebelum menghantar, semak sekali lagi semua butiran bagi memastikan tiada kesilapan.
8. Lengkapkan pengesahan cap jari jika diminta
Dalam situasi tertentu, KWSP memerlukan pengesahan cap jari di pejabat KWSP atau Terminal Layan Diri (SST).
Ini penting: permohonan akan ditolak jika pengesahan cap jari tidak disiapkan dalam tempoh 14 hari bekerja. Jangan tangguh.
9. Pantau status permohonan
Status permohonan boleh dipantau terus melalui KWSP i-Akaun. Setelah diluluskan, cara bayaran bergantung kepada jenis pengeluaran:
Ansuran bulanan: dikreditkan ke akaun simpanan anda setiap bulan untuk membayar ansuran.
Beli atau bina rumah: dikreditkan ke akaun bank anda sendiri (bank panel KWSP, atas nama anda).
Kurang atau selesai baki pinjaman: dikreditkan terus ke akaun pinjaman perumahan anda di bank.
Baru pertama kali beli rumah?KWSP hanyalah satu langkah. Panduan 8 langkah kami menerangkan keseluruhan proses dari bajet sehingga serahan kunci.
7. Tip Penting Sebelum Menggunakan KWSP Untuk Beli Rumah
Menggunakan KWSP untuk membeli rumah memang membantu, tetapi ia tetap melibatkan simpanan persaraan anda.
Sebab itu penting untuk menilai keadaan kewangan dengan teliti sebelum membuat keputusan.
1. Nilai semula kemampuan bulanan anda
KWSP hanya membantu dari segi deposit atau kos awal. Baki komitmen bulanan tetap perlu ditanggung sendiri sepanjang tempoh pinjaman.
2. Jangan keluarkan lebih daripada apa yang diperlukan
Walaupun formula membenarkan jumlah yang besar, bukan semua situasi perlu guna semuanya. Simpanan KWSP adalah untuk masa depan anda.
3. Semak kelayakan pinjaman terlebih dahulu
Ada kes di mana pembeli fokus pada KWSP tetapi tidak layak dari sudut pinjaman bank, menyebabkan proses pembelian tergendala.
Nisbah Khidmat Hutang (DSR) anda adalah penentu utama. Semak kelayakan anda dahulu menggunakan kalkulator di bawah, sebelum anda letak booking fee.
Anggaran sebagai panduan sahaja. Kelulusan sebenar bergantung kepada penilaian bank, rekod CCRIS dan CTOS anda.
Ingin faham cara bank mengira? Baca penjelasan penuh dalam panduan DSR dan had sebenar setiap bank.
4. Pastikan harga rumah selaras dengan pasaran
Gunakan bantuan ejen atau sumber data yang sah untuk menilai harga rumah. Elakkan membeli rumah yang tidak mencerminkan nilai pasaran.
5. Ambil kira kos sampingan
Walaupun KWSP boleh bantu deposit, kos seperti insurans MRTT atau MRTA, yuran guaman, duti setem dan yuran penilaian perlu dipertimbangkan.
Berita baik: bagi rumah pertama bernilai sehingga RM500,000, pengecualian penuh duti setem dilanjutkan sehingga 31 Disember 2027. Ketahui lanjut dalam artikel pengecualian duti setem rumah hingga 2027.
6. Fikirkan impak terhadap simpanan persaraan
Pengeluaran KWSP memberi manfaat jangka pendek, tetapi ia juga mengurangkan simpanan masa depan. Pastikan anda ada strategi untuk menggantikan simpanan yang digunakan.
7. Dapatkan panduan daripada ejen hartanah berpengalaman
Ejen hartanah boleh membantu anda menilai harga pasaran, memahami kos sebenar pembelian, serta memberi panduan mengenai dokumen dan proses.
8. Patutkah Anda Guna KWSP Untuk Kurangkan Baki Pinjaman?
Ini keputusan yang jarang dibincangkan, tetapi ia boleh bernilai puluhan ribu ringgit sepanjang tempoh pinjaman anda.
Katakan anda sudah memiliki rumah dan ada baki dalam Akaun Sejahtera. Patutkah anda keluarkan untuk kurangkan baki pinjaman, atau biarkan ia terkumpul dalam KWSP?
Jawapannya bergantung kepada satu perbandingan mudah: kadar faedah pinjaman rumah anda berbanding kadar dividen KWSP tahun semasa.
Faktor | Keluarkan untuk kurangkan pinjaman | Biarkan dalam Akaun Sejahtera |
|---|---|---|
Kesan segera | Ansuran bulanan atau tempoh pinjaman berkurang | Tiada perubahan pada komitmen bulanan |
Pulangan | Menjimatkan faedah pinjaman yang tidak perlu dibayar | Memperoleh dividen tahunan KWSP |
Berbaloi jika | Kadar faedah pinjaman anda lebih tinggi daripada kadar dividen KWSP | Kadar dividen KWSP lebih tinggi daripada kadar faedah pinjaman anda |
Kecairan | Wang terikat dalam hartanah, sukar dicairkan semula | Kekal sebagai simpanan persaraan yang dilindungi |
Risiko utama | Simpanan persaraan berkurang secara kekal | Membayar lebih banyak faedah sepanjang tempoh pinjaman |
Apa kata angka terkini?
KWSP mengumumkan dividen 6.15 peratus bagi tahun 2025 untuk simpanan konvensional dan syariah. Sebelum itu, dividen ialah 6.30 peratus bagi 2024 dan 5.50 peratus bagi 2023 (konvensional).
Pada masa yang sama, Bank Negara Malaysia mengekalkan OPR pada 2.75 peratus sejak Julai 2025, dan kadar itu dikekalkan sekali lagi pada mesyuarat MPC 3 September 2026.
Maknanya, jika kadar faedah pinjaman rumah anda lebih rendah daripada kadar dividen KWSP, membiarkan wang dalam KWSP biasanya memberi pulangan lebih tinggi dari sudut matematik semata-mata. Setiap ringgit yang dikeluarkan tidak lagi menerima dividen.
Namun, dividen KWSP berubah setiap tahun dan bukan angka tetap. Semak kadar faedah sebenar dalam surat tawaran pinjaman anda sebelum membuat keputusan.
Pengurangan baki masih masuk akal dalam situasi tertentu: apabila kadar pinjaman anda tinggi, apabila anda mahu kurangkan DSR untuk memohon pinjaman lain, atau apabila anda lebih mementingkan ketenangan fikiran berbanding pulangan maksimum.
Tetapi matematik bukan satu-satunya pertimbangan. Wang yang masuk ke dalam rumah sukar dikeluarkan semula apabila kecemasan berlaku.
9. 5 Kesilapan Biasa Pembeli Rumah Semasa Merancang Pengeluaran KWSP
Ramai pembeli rumah pertama teruja apabila mengetahui mereka boleh menggunakan KWSP untuk membantu pembelian.
Namun, beberapa kesilapan biasa sering berlaku dan boleh menjejaskan kewangan jangka panjang.
1. Bergantung sepenuhnya pada KWSP untuk semua kos
Formula KWSP memang termasuk tambahan 10 peratus daripada harga rumah, tetapi jumlah itu tetap terhad kepada baki Akaun Sejahtera anda.
Jika baki anda kecil, kos seperti yuran guaman, MRTT atau MRTA, yuran penilaian dan kos pindah masuk masih perlu ditanggung daripada simpanan sendiri.
Semak senarai penuh dalam artikel 6 kos yang perlu ditanggung dalam pembelian hartanah.
2. Tidak menyemak kelayakan pinjaman terlebih dahulu
Ada pembeli yang fokus menyediakan KWSP, tetapi tidak layak pinjaman bank. Ini menyebabkan proses tertangguh atau rumah terlepas.
Jika anda masih ada baki PTPTN, baca dahulu cara beli rumah walaupun ada hutang PTPTN.
3. Membeli rumah melebihi kemampuan sebenar
Bayaran ansuran mungkin nampak rendah pada awalnya, tetapi komitmen bulanan lain seperti penyelenggaraan, utiliti dan insurans juga perlu diambil kira.
4. Tidak membuat semakan harga pasaran
Membeli rumah pada harga terlalu tinggi boleh menjejaskan keuntungan jangka panjang. Gunakan khidmat ejen atau data pasaran untuk menilai harga sebenar.
5. Membiarkan SPA melebihi 3 tahun
Ini kesilapan teknikal yang mahal. KWSP hanya menerima SPA yang bertarikh tidak melebihi 3 tahun dari tarikh permohonan. Pembeli yang menangguhkan permohonan terlalu lama boleh kehilangan kelayakan sepenuhnya.
10. Bagaimana Ejen Hartanah Membantu Proses Pembelian Rumah Anda?
Membeli rumah bukan sekadar memilih unit yang cantik. Ia melibatkan komitmen kewangan yang besar, terutama jika menggunakan KWSP.
Sebab itu peranan ejen hartanah sangat penting. Mereka membantu anda menilai harga pasaran dan memastikan proses pembelian mengikut prosedur yang betul.
Ini amat berguna bagi pembeli rumah pertama yang mungkin belum biasa dengan proses perumahan dan dokumen yang diperlukan.
Ejen hartanah IQI adalah sebahagian daripada rangkaian 30,000 lebih profesional hartanah di lebih 20 negara.
Mereka berpengalaman menguruskan pelbagai jenis pembeli dan projek, dan boleh memberi panduan yang lebih terarah berdasarkan situasi dan bajet anda.
Kesimpulan
Menggunakan KWSP untuk membeli rumah boleh memberi kelegaan besar kepada pembeli, terutama dari segi deposit dan kos awal.
Apa yang penting ialah anda memahami syarat kelayakan, jenis pengeluaran yang dibenarkan dan cara permohonan melalui i Akaun supaya proses berjalan lancar.
Langkah kecil yang dirancang dengan baik hari ini boleh membawa kepada masa depan kewangan yang lebih selamat!
Soalan Lazim (FAQ)
1. Perlukah saya bayar deposit 10% dengan duit sendiri dahulu sebelum KWSP masuk?
Ya, dalam kebanyakan kes. KWSP memerlukan SPA dan surat kelulusan pinjaman sebagai bukti pembelian, jadi deposit biasanya perlu dibayar dahulu kepada pemaju atau penjual. Selepas permohonan diluluskan, wang pengeluaran beli rumah dikreditkan ke akaun bank anda sendiri, dan anda boleh menggunakannya untuk menggantikan deposit yang telah dibayar.
2. Boleh ke KWSP bantu saya layak pinjaman rumah yang lebih tinggi?
Boleh, melalui Pengeluaran Perumahan Fleksibel. Anda mengasingkan sebahagian simpanan Akaun Sejahtera ke akaun khas, dan bank akan mengambil kira caruman bulanan KWSP anda sebagai sebahagian daripada pendapatan semasa menilai kelayakan pinjaman. Ia terbuka kepada warganegara Malaysia dan pemastautin tetap di bawah umur 54 tahun, dengan tempoh simpanan minimum satu tahun. Permohonan dibuat melalui institusi kewangan, bersama pengeluaran beli rumah atau pengeluaran kurang baki pinjaman.
3. Boleh guna KWSP untuk bayar ansuran rumah bulanan jika kewangan saya terjejas?
Boleh, melalui Pengeluaran Ansuran Bulanan Pinjaman Perumahan. Anda perlukan baki minimum RM600 dalam Akaun Sejahtera, dan bayaran bulanan minimum ialah RM100 untuk tempoh sekurang-kurangnya enam bulan. Kemudahan ini hanya untuk satu rumah sahaja, dan umur maksimum untuk memohon ialah 54 tahun 6 bulan. Ia juga boleh dibuat serentak dengan pengeluaran kurang baki pinjaman.
4. Berapa kerap saya boleh keluarkan KWSP untuk kurangkan baki pinjaman rumah?
Setahun sekali. Permohonan pengeluaran kurang atau selesai baki pinjaman hanya boleh dibuat satu tahun selepas tarikh pengeluaran jenis yang sama sebelum ini. Jumlahnya ialah baki pinjaman atau seluruh baki Akaun Sejahtera, mana yang lebih rendah, dan wang dikreditkan terus ke akaun pinjaman anda. Jika rumah telah dibuat pembiayaan semula (refinance), baki dikira berdasarkan baki pinjaman semasa.
5. Boleh saya guna KWSP untuk bantu bayar pinjaman rumah suami atau isteri?
Boleh. KWSP membenarkan pengeluaran untuk mengurangkan baki pinjaman rumah pasangan, dengan syarat pasangan anda ialah peminjam, rumah dimiliki sepenuhnya oleh pasangan atau dimiliki bersama dengan anda, dan rumah itu dicagarkan kepada bank. Anda perlu mengemukakan sijil perkahwinan atau surat nikah sebagai bukti.
6. Boleh ke guna KWSP untuk ubah suai atau renovate rumah?
Tidak melalui pengeluaran perumahan. KWSP tidak membenarkan pengeluaran untuk pinjaman yang bertujuan mengubah suai, membaiki atau membuat kerja tambahan pada rumah sedia ada. Jika anda memerlukan wang untuk renovate, simpanan dalam Akaun Fleksibel (Akaun 3) boleh dikeluarkan untuk apa sahaja tujuan tanpa dokumen sokongan.
7. Penjawat awam dengan pembiayaan LPPSA boleh guna KWSP untuk beli rumah?
Boleh, jika anda mencarum dengan KWSP. Institusi pembiayaan Kerajaan Persekutuan dan Negeri termasuk dalam senarai pemberi pinjaman yang diiktiraf KWSP, dan KWSP menerima penyata baki pinjaman yang dikeluarkan oleh LPPSA untuk pengeluaran kurang baki pinjaman.
8. Adakah pengeluaran KWSP akan menjejaskan rekod CCRIS saya?
Tidak. Pengeluaran KWSP ialah pengeluaran simpanan anda sendiri, bukan pinjaman, jadi ia tidak direkodkan sebagai hutang dalam CCRIS. Namun, bank tetap menilai DSR dan rekod kredit anda secara berasingan semasa memproses pinjaman rumah.
9. Saya sudah berumur 55 tahun. Masih boleh guna KWSP untuk beli rumah?
Pengeluaran perumahan daripada Akaun Sejahtera hanya untuk ahli di bawah umur 55 tahun. Apabila mencapai umur 55, semua simpanan dalam Akaun Persaraan, Akaun Sejahtera dan Akaun Fleksibel digabungkan ke dalam Akaun 55, yang boleh dikeluarkan mengikut terma pengeluaran umur 55 KWSP. Wang itu boleh digunakan untuk tujuan pembelian rumah, tetapi fikirkan kesannya terhadap dana persaraan anda terlebih dahulu.
Ejen hartanah IQI sudah membantu ribuan pembeli rumah membuat keputusan yang lebih yakin.
Dengan sokongan yang tepat, proses pembelian anda akan menjadi jauh lebih mudah dan tersusun.
[custom_blog_form]
Baca Selanjutnya:
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Anda mungkin juga suka