Rangka Kerja RIA KWSP: Panduan Simpanan Tiga Tahap Persaraan
Persaraan mungkin masih kelihatan jauh bagi golongan muda, tetapi jumlah simpanan yang diperlukan sebenarnya boleh mencecah ratusan ribu ringgit.
Dengan peningkatan kos sara hidup dan jangka hayat, persoalannya ialah, “Adakah simpanan KWSP saya cukup untuk menampung kehidupan selepas bersara?”.
Bagi membantu rakyat Malaysia menjawab persoalan tersebut, Kumpulan Wang Simpanan Pekerja (KWSP) memperkenalkan Rangka Kerja Kecukupan Pendapatan Persaraan atauRetirement Income Adequacy (RIA) yang berkuat kuasa mulai 1 Januari 2026.
Jadi, apakah tiga tahap ini, dan berapa banyak simpanan yang anda perlukan untuk mencapai setiap tahap?
Intipati Utama:
- RIA KWSP memperkenalkan tiga tahap sasaran simpanan persaraan: Asas RM390,000, Mencukupi RM650,000 dan Dipertingkat RM1.3 juta.
- RIA diwujudkan untuk membantu pencarum menilai kecukupan simpanan persaraan berdasarkan perubahan kos sara hidup, jangka hayat dan keperluan kewangan yang berbeza bagi setiap individu
- Sasaran RM650,000 bagi tahap Mencukupi berdasarkan anggaran perbelanjaan RM2,690 sebulan untuk warga emas bujang di Lembah Klang sepanjang tempoh 20 tahun.
- RIA bukan bermaksud setiap pencarum wajib mencapai jumlah tertentu. Sebaliknya, berfungsi sebagai penanda aras untuk membantu pencarum menyemak kedudukan simpanan dan membuat perancangan lebih awal.
- Pencarum boleh menggunakan RIA sebagai panduan dengan menyemak simpanan mengikut umur, mengira keperluan persaraan, mempertimbangkan caruman tambahan dan mempelbagaikan sumber kewangan.
Panduan Simpanan Tiga Tahap Persaraan
- 1. Apa Itu RIA KWSP?
- 2. Kenapa KWSP Memperkenalkan RIA?
- 3. Apa Perbezaan Tiga Tahap RIA?
- 4. Bagaimana KWSP Mendapat Angka RM650,000?
- 5. Adakah RIA Bermaksud Caruman KWSP Akan Meningkat?
- 6. Apa Kesan RIA Kepada Pencarum?
- 7. Bagaimana Pula Dengan Pengeluaran Simpanan Melebihi RM1 Juta?
- 8. Apa Implikasi RIA Kepada Majikan?
- 9. RIA KWSP Berbanding Sistem Persaraan Negara Lain
- 10. Apa Yang Pencarum Boleh Buat Sekarang?
- Kesimpulan
- Soalan Lazim (FAQ)
1. Apa Itu RIA KWSP?
Rangka Kerja Kecukupan Pendapatan Persaraan (RIA) ialah kerangka yang diperkenalkan KWSP untuk memberi panduan kepada ahli mengenai tahap simpanan yang diperlukan bagi mencapai persaraan yang selesa.
RIA memperkenalkan tiga tahap:
Tahap | Sasaran Simpanan pada Umur 60 | Tujuan |
|---|---|---|
Simpanan dan Pendapatan Asas | RM390,000 | Menampung keperluan asas persaraan |
Simpanan dan Pendapatan Mencukupi | RM650,000 | Menyokong taraf hidup yang munasabah |
Simpanan dan Pendapatan Dipertingkat | RM1.3 juta | Memberikan tahap keselamatan dan kebebasan kewangan lebih tinggi untuk kualiti hidup yang lebih baik |
Simpanan Asas ditetapkan pada 60% daripada Simpanan Mencukupi, manakala Simpanan Dipertingkat ditetapkan pada 200% daripada Simpanan Mencukupi.
Penting untuk difahami bahawa angka ini bukan bermaksud semua pencarum mesti mencapai RM650,000 atau RM1.3 juta. Sebaliknya, merupakan rujukan untukmembantu ahli menilai kedudukan simpanan dan merancang keperluan persaraan.
2. Kenapa KWSP Memperkenalkan RIA?
Sebelum RIA diperkenalkan, perancangan kecukupan simpanan lebih banyak bergantung kepada satu tahap penanda aras. Namun, keperluan setiap individu selepas bersara tidak semestinya sama.
Seseorang mungkin hanya memerlukan jumlah tertentu untuk menampung keperluan asas, manakala individu lain mungkin mahu mengekalkan lebih banyak ruang kewangan untuk kesihatan, perjalanan, aktiviti sosial atau membantu keluarga.
Sebab itu RIA menggunakan pendekatan tiga tahap.
Inisiatif untuk menggalakkan keselamatan kewangan dan memastikan masa depan persaraan yang sejahtera bagi semua rakyat Malaysia.
Dalam laporan KWSP, isu kecukupan simpanan turut dikaitkan dengan perubahan demografi dan kos sara hidup. Malaysia sedang mengalami penuaan penduduk, manakala jangka hayat rakyat Malaysia mencecah sekitar 75.2 tahun pada 2024.
Pada masa sama, KWSP menyatakan struktur pendapatan yang lebih rendah turut menyukarkan sebahagian rakyat membina simpanan persaraan yang mencukupi.
Dengan RIA, pencarum boleh melihat simpanan mereka bukan sekadar sebagai jumlah wang dalam akaun, tetapi sebagai sumber pendapatan yang perlu bertahan sepanjang tempoh persaraan.
3. Apa Perbezaan Tiga Tahap RIA?
Melalui RIA, KWSP membahagikan sasaran simpanan kepada tiga tahap bagi membantu pencarum melihat kedudukan kewangan mereka dengan lebih jelas.
Pembahagian ini kerana bukan semua orang mempunyai keperluan kewangan yang sama selepas bersara.
1. Simpanan dan Pendapatan Asas – RM390,000
Tahap pertama ialah Simpanan Asas sebanyak RM390,000 pada umur 60 tahun. |
Tahap ini direka untuk membantu memenuhi keperluan penting selepas bersara.
Berdasarkan ilustrasi KWSP, jumlah RM390,000 boleh menyokong pengeluaran sekitar RM1,625 sebulan pada tahun pertama dalam tempoh pengeluaran 20 tahun, berdasarkan pendekatan RIA.
Sasaran minimum yang lebih jelas bagi individu yang mahu memastikan mereka mempunyai sejumlah simpanan persaraan untuk menampung keperluan asas.
2. Simpanan dan Pendapatan Mencukupi – RM650,000
Tahap kedua ialah Simpanan Mencukupi sebanyak RM650,000. |
Inilah angka yang digunakan sebagai penanda aras utama RIA kerana berdasarkan anggaran perbelanjaan seorang warga emas bujang di Lembah Klang.
Dengan sasaran ini, KWSP menganggarkan pengeluaran sekitar RM2,708 sebulan pada tahun pertama dalam tempoh 20 tahun berdasarkan ilustrasi RIA.
Namun, “mencukupi” tidak bermaksud jumlah yang sama untuk semua orang. Perbelanjaan sebenar seseorang bergantung pada lokasi, kesihatan, pemilikan rumah, tanggungan keluarga dan gaya hidup.
3. Simpanan dan Pendapatan Dipertingkat – RM1.3 Juta
Tahap ketiga ialah Simpanan Dipertingkat sebanyak RM1.3 juta. |
Tahap ini ditujukan kepada individu yang mahu mempunyai tahap keselamatan dan kebebasan kewangan yang lebih tinggi ketika bersara.
Berdasarkan ilustrasi KWSP, RM1.3 juta boleh menyokong pengeluaran sekitar RM5,417 sebulan pada tahun pertama dalam tempoh 20 tahun.
Oleh itu, tahap ini bukan sekadar tentang memenuhi keperluan asas, tetapi juga memberikan lebih banyak ruang untuk menghadapi perbelanjaan tidak dijangka serta mengekalkan pilihan gaya hidup selepas bersara.
4. Bagaimana KWSP Mendapat Angka RM650,000?
Salah satu persoalan utama tentang RIA ialah:
Kenapa jumlahnya RM650,000?
Jawapannya berkait rapat dengan Panduan Belanjawanku 2024/2025.
Menurut KWSP, seorang warga emas bujang di Lembah Klang dianggarkan memerlukan sekitar RM2,690 sebulan untuk mengekalkan taraf hidup yang munasabah ketika bersara.
Jika jumlah tersebut digunakan untuk tempoh 20 tahun:
RM2,690 × 12 bulan × 20 tahun = RM645,600
Jumlah tersebut kemudian dibundarkan kepada RM650,000 sebagai Simpanan Mencukupi. Panduan Belanjawanku turut mengambil kira beberapa kategori perbelanjaan seperti:
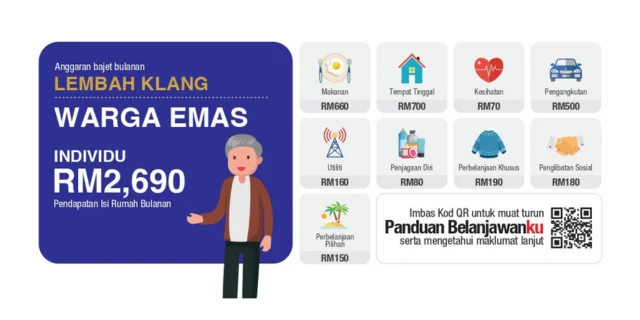
Jumlah keseluruhannya ialah RM2,690 sebulan.
Bagaimanapun, ini ialah penanda aras, bukannya bajet wajib untuk semua pesara.
Sebagai contoh, individu yang sudah mempunyai rumah sendiri tanpa pinjaman mungkin mempunyai komitmen bulanan yang berbeza daripada seseorang yang masih membayar sewa atau pinjaman perumahan.
Rumah impian jangan sampai jadi beban persaraan.Pinjaman 40 tahun mungkin meringankan bayaran bulanan, tetapi tempoh yang lebih panjang juga membawa komitmen kewangan yang lebih panjang.
Panduan Pinjaman Rumah 40 Tahun
5. Adakah RIA Bermaksud Caruman KWSP Akan Meningkat?
Ini antara salah faham yang mungkin timbul apabila mendengar tentang sasaran RM390,000, RM650,000 dan RM1.3 juta.
RIA tidak bermaksud semua pencarum diwajibkan membuat caruman sehingga mencapai RM650,000.
Sebaliknya, ia merupakan kerangka untuk membantu ahli melihat berapa banyak simpanan yang mungkin diperlukan untuk persaraan.
Walau bagaimanapun, beberapa dasar berkaitan KWSP diselaraskan secara berperingkat untuk selaras dengan RIA.
Sebagai contoh, tahap Simpanan Asas baharu akan dinaikkan secara berperingkat daripada RM240,000 kepada RM390,000 bagi umur 60 tahun:
Tahun | Simpanan Asas |
|---|---|
2026 | RM270,000 |
2027 | RM300,000 |
2028 | RM330,000 |
2029 | RM360,000 |
2030 | RM390,000 |
Ini ialah proses peralihan bagi penanda aras baharu, bukannya arahan bahawa setiap ahli perlu mempunyai jumlah tersebut pada tahun berkenaan.
6. Apa Kesan RIA Kepada Pencarum?
RIA memberi pencarum satu cara yang lebih mudah untuk menilai kedudukan kewangan mereka. Daripada hanya melihat baki akaun, pencarum boleh bertanya:
Pada umur saya sekarang, adakah simpanan saya bergerak ke arah sasaran persaraan?
KWSP turut menyediakan jadual simpanan mengikut umur. Pada umur 30 tahun, sasaran yang dinyatakan ialah RM38,000 untuk Simpanan Asas, RM47,500 untuk Simpanan Mencukupi dan RM85,400 untuk Simpanan Dipertingkat.
Pada umur 40 tahun pula, jumlahnya meningkat kepada RM107,000, RM149,000 dan RM279,000.
Sebagai contoh mudah seperti dilihat dalam bentuk graf bar berikut.
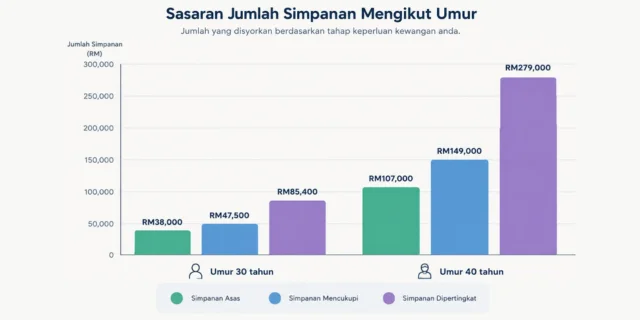
Ini membolehkan pencarum membuat semakan lebih awal.
Jika simpanan masih jauh daripada sasaran, seseorang masih mempunyai masa untuk menyesuaikan kadar simpanan, menambah caruman sukarela atau menilai semula perbelanjaan dan pelaburan.
Perubahan kepada Skim Pelaburan Ahli
RIA turut mempunyai kaitan dengan Skim Pelaburan Ahli (SPA).
Kuantum simpanan yang digunakan bagi menentukan kelayakan untuk pelaburan akan dinaikkan secara berperingkat, daripada RM240,000 kepada RM390,000. Berdasarkan jadual peralihan, jumlah tersebut meningkat RM50,000 setahun sehingga mencapai RM390,000 pada 2028.
Ahli yang memenuhi syarat juga boleh memindahkan sehingga 30% daripada simpanan dalam Akaun Persaraan yang melebihi tahap Simpanan Asas mengikut umur kepada institusi pengurusan dana yang dilantik KWSP.
7. Bagaimana Pula Dengan Pengeluaran Simpanan Melebihi RM1 Juta?
RIA turut membawa perubahan kepada dasar pengeluaran bagi simpanan melebihi RM1 juta.
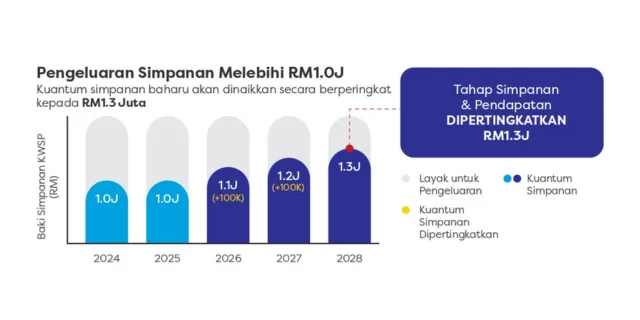
Had tersebut akan diselaraskan secara berperingkat:
- 2026: RM1.1 juta
- 2027: RM1.2 juta
- 2028: RM1.3 juta
Perubahan ini bertujuan menyelaraskan had pengeluaran dengan tahap Simpanan Dipertingkat RM1.3 juta.
Ini menunjukkan RIA bukan sekadar satu angka untuk dipaparkan dalam akaun KWSP. Juga turut menjadi rujukan bagi beberapa dasar berkaitan pengurusan simpanan persaraan.
8. Apa Implikasi RIA Kepada Majikan?
RIA secara langsung merupakan kerangka untuk membantu ahli merancang simpanan dan pendapatan persaraan. Namun, majikan juga mempunyai peranan penting dalam ekosistem persaraan pekerja.
Bagi majikan, RIA boleh menjadi pencetus untuk melihat semula bagaimana organisasi membantu pekerja membuat persediaan persaraan.
Antara pendekatan yang boleh dipertimbangkan termasuk:
- pendidikan kewangan untuk pekerja
- sesi perancangan persaraan
- kesedaran tentang caruman sukarela
- manfaat tambahan berkaitan persaraan
- komunikasi HR yang membantu pekerja memahami kedudukan kewangan jangka panjang
Ini penting khususnya kerana persediaan persaraan bukan semata-mata isu yang perlu difikirkan beberapa tahun sebelum bersara.
Lebih awal seseorang mula memahami keperluan simpanan, lebih banyak masa yang tersedia untuk membuat penyesuaian.
9. RIA KWSP Berbanding Sistem Persaraan Negara Lain
Malaysia bukan satu-satunya negara yang memberi tumpuan kepada kecukupan pendapatan persaraan.
1. Di Australia, sistem persaraan banyak bergantung kepada superannuation, termasuk caruman wajib majikan, serta Age Pension dan simpanan persendirian.
Kerajaan Australia juga telah memperkenalkan pelbagai kerangka untuk meningkatkan tumpuan sistem superannuation terhadap pendapatan selepas bersara.
2. Di United Kingdom (UK) pula, sistem pension menggunakan pendekatan seperti automatic enrolment untuk menggalakkan pekerja menyimpan melalui workplace pension.
Kerajaan UK turut membangunkan dasar berkaitan kecukupan pendapatan persaraan dan, pada 2026, memperkenalkan pendekatan Guided Retirement untuk membantu penyedia skim menyediakan pilihan pendapatan persaraan yang lebih mampan.
Perbandingan ini menunjukkan terdapat pelbagai pendekatan antarabangsa untuk menangani isu yang sama: bagaimana memastikan simpanan yang dikumpul ketika bekerja dapat menyokong kehidupan selepas bersara.
Namun, setiap negara mempunyai struktur gaji, kos sara hidup, sistem pencen dan dasar sosial yang berbeza. Oleh itu, RIA perlu dilihat berdasarkan konteks Malaysia dan bukan dibandingkan secara terus dengan jumlah simpanan di negara lain.
10. Apa Yang Pencarum Boleh Buat Sekarang?
RIA lebih berguna apabila digunakan sebagai alat perancangan, bukannya sekadar angka untuk dibandingkan.
1. Semak simpanan mengikut umur
Lihat baki Akaun Persaraan dan bandingkan dengan tahap RIA yang bersesuaian dengan umur anda.
Jangan tunggu sehingga hampir bersara untuk mengetahui terdapat jurang simpanan.
2. Kira keperluan persaraan sendiri
RM2,690 ialah contoh penanda aras untuk warga emas bujang di Lembah Klang. Jika anda tinggal di kawasan lain atau mempunyai tanggungan berbeza, keperluan sebenar mungkin tidak sama.
Cuba senaraikan:
- kos tempat tinggal
- makanan
- pengangkutan
- kesihatan
- bil utiliti
- komitmen keluarga
- perbelanjaan gaya hidup
Daripada situ, anda boleh mendapatkan gambaran lebih realistik tentang jumlah yang diperlukan.
3. Pertimbangkan caruman tambahan
Jika terdapat jurang antara simpanan semasa dengan sasaran persaraan, pencarum boleh mempertimbangkan caruman sukarela yang sesuai dengan kemampuan kewangan.
KWSP menyediakan beberapa kemudahan caruman sukarela, termasuk caruman tambahan ke Akaun Persaraan untuk ahli yang memenuhi syarat.
4. Jangan bergantung kepada satu sumber kewangan sahaja
Simpanan KWSP merupakan salah satu komponen perancangan persaraan. Individu juga boleh mempertimbangkan aset dan pelaburan lain yang sesuai dengan tahap risiko, tempoh pelaburan dan keadaan kewangan masing-masing.
Namun, kepelbagaian pelaburan tidak bermaksud mengambil risiko yang tidak difahami. Setiap produk mempunyai risiko, kos dan pulangan yang berbeza.
5. Semak pelan secara berkala
Keadaan kewangan boleh berubah apabila seseorang berkahwin, membeli rumah, mempunyai anak, bertukar pekerjaan atau menghampiri persaraan.
Oleh itu, sasaran persaraan juga wajar disemak dari semasa ke semasa.
Kesimpulan
Rangka Kerja RIA KWSP membawa perubahan daripada pendekatan satu angka kepada tiga tahap kecukupan simpanan persaraan.
Pada masa yang sama, angka tersebut perlu dilihat sebagai panduan, bukan sasaran yang sama untuk semua orang.
Kos sara hidup juga akan berubah. Atas sebab itu, KWSP menetapkan bahawa tahap RIA akan disemak setiap lima tahun berdasarkan Panduan Belanjawanku bagi memastikan penanda aras kekal relevan dengan keadaan semasa.
Bagi pencarum, perkara paling penting bukan sekadar mengetahui angka RIA, tetapi mula menilai di mana kedudukan simpanan sekarang dan apakah tindakan yang boleh dibuat untuk mengecilkan jurang tersebut.
Merancang untuk memiliki rumah sendiri sebelum bersara? Dapatkan bantuan ejen hartanah kami untuk meneroka pilihan rumah mengikut keperluan dan bajet anda.
[custom_blog_form]
Soalan Lazim (FAQ)
1. Apa berlaku kepada simpanan KWSP jika saya meninggal dunia sebelum bersara?
Simpanan KWSP tidak hilang begitu sahaja. Ahli boleh membuat penamaan supaya simpanan dapat dituntut oleh penama selepas kematian. Jika tiada penamaan, proses tuntutan boleh melibatkan prosedur yang berbeza bergantung pada keadaan waris dan dokumen berkaitan.
2. Bolehkah saya mencapai sasaran RIA jika pendapatan saya rendah?
Boleh, tetapi tempoh dan jumlah simpanan yang diperlukan bergantung pada pendapatan, kadar caruman, umur mula bekerja dan jumlah yang disimpan. Pencarum juga boleh mempertimbangkan caruman sukarela jika mempunyai kemampuan.
3. Adakah wang KWSP sahaja cukup untuk menampung seluruh persaraan?
Tidak semestinya. RIA merupakan panduan untuk menilai kecukupan pendapatan persaraan melalui simpanan KWSP, tetapi perancangan persaraan boleh turut mengambil kira sumber lain seperti simpanan tunai, pelaburan, pencen atau aset yang dimiliki
4. Apa yang berlaku jika saya sudah bersara tetapi simpanan KWSP belum mencapai tahap RIA?
RIA ialah penanda aras, bukannya syarat kelayakan untuk bersara. Jika simpanan lebih rendah daripada tahap RIA, individu masih boleh mengurus pengeluaran berdasarkan baki yang ada sambil mempertimbangkan sumber pendapatan lain dan mengawal perbelanjaan persaraan.
5. Adakah RIA mengambil kira inflasi dan kenaikan kos sara hidup?
Ya. Tahap RIA akan disemak secara berkala supaya penanda aras simpanan dapat disesuaikan dengan perubahan kos sara hidup dan perkembangan Panduan Belanjawanku. Ini bermakna jumlah sasaran boleh berubah apabila keadaan ekonomi dan perbelanjaan isi rumah berubah.
Baca Selanjutnya:
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Anda mungkin juga suka