Kos Tersembunyi Beli Rumah Pertama: Berapa Sebenarnya Anda Perlu Sediakan?
Dah cukup simpanan untuk deposit rumah pertama? Jangan terus anggap bajet anda sudah mencukupi.
Selain bayaran pendahuluan, proses membeli rumah turut melibatkan yuran guaman, duti setem, kos pembiayaan dan perbelanjaan selepas mendapat kunci.
Sebelum mula mencari rumah, jom lihat berapa kos sebenar yang perlu anda bersedia untuk keluarkan.
Intipati Utama:
- Deposit bukan satu-satunya kos beli rumah pertama. Pembeli juga perlu mengambil kira yuran guaman, duti setem dan kos pembiayaan.
- Nilai rumah yang diterima bank boleh mempengaruhi jumlah wang tunai sebenar yang perlu disediakan.
- Pembeli rumah pertama yang layak boleh menikmati pengecualian 100% duti setem bagi rumah sehingga RM500,000 untuk SPA yang ditandatangani dari 1 Januari 2026 hingga 31 Disember 2027.
- Pembeli rumah strata perlu menyediakan bajet untuk caj penyelenggaraan dan sinking fund selepas menerima kunci.
- Kos seperti utiliti, perabot dan pindah masuk juga perlu dirancang supaya simpanan tidak habis selepas membeli rumah.
Panduan Untuk Mengetahui Kos Tersembunyi Beli Rumah Pertama
- 1. Berapa Sebenarnya Kos Beli Rumah Pertama?
- 2. Yuran Guaman dan Kos Pinjaman Rumah
- 3. Duti Setem Yang Perlu Pembeli Rumah Tahu
- 4. Kos Pinjaman dan Penilaian Hartanah
- 5. Kos Selepas Dapat Kunci Yang Ramai Terlupa
- 6. Berapa Bajet Sebenar Yang Perlu Disediakan?
- 7. Kesimpulan
- Soalan Lazim (FAQ)
1. Berapa Sebenarnya Kos Beli Rumah Pertama?
Bila merancang untuk membeli rumah pertama, ramai bermula dengan satu angka sahaja: deposit 10%.Contohnya, jika harga rumah RM500,000 dan pembiayaan yang diluluskan ialah 90%, perbezaan yang perlu disediakan ialah RM50,000.Tetapi RM50,000 itu belum tentu jumlah keseluruhan wang tunai yang diperlukan.Secara mudah:
Deposit + yuran transaksi + kos pembiayaan + kos selepas dapat kunci = bajet sebenar beli rumah |
Contoh situasi: Mirza ingat RM50,000 sudah cukup
Katakan Mirza mahu membeli rumah subsale berharga RM500,000. Dia berjaya menyimpan RM50,000 dan menyangka wang tersebut sudah mencukupi kerana jumlah itu bersamaan 10% harga rumah.
Tetapi apabila proses pembelian bermula, dia baru mengetahui ada lagi yuran guaman, kos pinjaman, penilaian dan perbelanjaan lain yang perlu disediakan.
Lebih penting, harga yang dipersetujui dengan penjual juga tidak semestinya sama dengan nilai hartanah yang diterima oleh bank.
Sebagai contoh, jika harga beli ialah RM500,000 tetapi bank menggunakan nilai RM470,000 dan menawarkan pembiayaan 90% berdasarkan nilai tersebut:
RM470,000 × 90% = RM423,000 |
Ini bermaksud pembeli perlu mencari perbezaan:
RM500,000 – RM423,000 = RM77,000 |
Bukan lagi RM50,000.
Contoh di atas hanyalah ilustrasi. Margin pembiayaan, nilai hartanah dan kelulusan sebenar bergantung kepada penilaian bank serta keadaan pembeli.
Jadi, sebelum menetapkan bajet, jangan hanya bertanya “berapa deposit saya perlu ada?” Sebaliknya, lihat keseluruhan wang yang diperlukan sepanjang proses membeli rumah.
2. Yuran Guaman dan Kos Pinjaman Rumah
Satu kos yang sukar dielakkan dalam kebanyakan transaksi hartanah ialah yuran guaman.
Pembeli biasanya akan berurusan dengan dokumen seperti Perjanjian Jual Beli atau Sale and Purchase Agreement (SPA) dan dokumentasi pembiayaan bank.
Yuran guaman SPA
Bagi transaksi jual beli biasa di bawah Solicitors' Remuneration Order 2023 (SRO 2023), skala fi Table A ialah:
Nilai Hartanah | Skala Fi |
|---|---|
RM500,000 pertama | 1.25% |
RM7 juta berikutnya | 1% |
Melebihi RM7.5 juta | Tertakluk kepada rundingan, maksimum 1% atas lebihan |
SRO 2023 mula berkuat kuasa pada 15 Julai 2023 dan menggantikan perintah terdahulu.
Jika harga rumah ialah RM500,000, skala asasnya ialah:
RM500,000 × 1.25% = RM6,250 |
Namun, ini bukan bermaksud setiap pembeli rumah RM500,000 pasti membayar RM6,250.
SRO 2023 membenarkan diskaun sehingga 25% bagi fi Table A tertentu, manakala transaksi projek perumahan yang tertakluk kepada Housing Development Act menggunakan skala Table B yang berbeza.Sebab itu, minta quotation sebenar daripada firma guaman sebelum membuat bajet.
Yuran guaman perjanjian pinjaman
Ramai pembeli pertama tidak sedar bahawa SPA dan perjanjian pinjaman ialah dua urusan berbeza.
Jika anda mengambil pembiayaan bank, dokumentasi pinjaman juga boleh melibatkan yuran guaman.
Sebagai contoh, untuk pinjaman RM450,000, skala asas Table A ialah:
RM450,000 × 1.25% = RM5,625 |
Jumlah sebenar sekali lagi bergantung kepada transaksi dan diskaun yang dibenarkan.
Jangan keliru antara legal fee dan disbursement
Bil peguam juga mungkin mempunyai item lain yang tidak termasuk dalam skala yuran profesional.
SRO 2023 menyatakan antara kos yang tidak termasuk dalam skala fi ialah duti setem, fi pendaftaran, fi penilai, fi carian dan perbelanjaan lain yang berkaitan.
Sebab itu, apabila menerima quotation peguam, lihat pecahan kos dan bukan jumlah akhirnya sahaja.
3. Duti Setem Yang Perlu Pembeli Rumah Tahu
Selain yuran guaman, pembelian hartanah turut melibatkan duti setem.
Dua duti utama yang perlu difahami ialah duti pindah milik dan duti pada perjanjian pinjaman.
Duti setem pindah milik
Kadar standard duti setem pindah milik hartanah di Malaysia adalah secara progresif:
Nilai Hartanah | Kadar Duti |
|---|---|
RM100,000 pertama | 1% |
RM100,001 – RM500,000 | 2% |
RM500,001 – RM1 juta | 3% |
Melebihi RM1 juta | 4% |
Kadar ini dikenakan berdasarkan harga jualan atau nilai pasaran yang berkenaan mengikut peraturan duti setem.
Sebagai contoh, bagi rumah bernilai RM500,000:
Contoh rumah RM500,000RM100,000 × 1% = RM1,000RM400,000 × 2% = RM8,000Jumlah duti pindah milik = RM9,000 |
Duti setem pinjaman
Bagi pinjaman perumahan biasa, kadar duti bagi sekuriti utama ialah RM5 bagi setiap RM1,000, bersamaan 0.5%.
Jika pinjaman anda ialah RM450,000:
RM450,000 × 0.5% = RM2,250 |
Jadi, untuk contoh rumah RM500,000 tadi, duti pindah milik dan pinjaman sahaja boleh mencecah sekitar:
RM9,000 + RM2,250 = RM11,250 |
Beli rumah pertama pada 2026? Ada berita baik
Di bawah Belanjawan 2026, kerajaan melanjutkan pengecualian 100% duti setem bagi surat cara pindah milik dan perjanjian pinjaman untuk pembelian rumah kediaman pertama bernilai sehingga RM500,000 oleh warganegara Malaysia.
Pengecualian tersebut terpakai untuk SPA yang ditandatangani dari 1 Januari 2026 hingga 31 Disember 2027.
Jadi, berdasarkan contoh rumah RM500,000 dan pinjaman RM450,000 tadi, pembeli yang memenuhi semua syarat berpotensi menjimatkan RM11,250 daripada dua duti tersebut.
Namun, jangan anggap pengecualian ini automatik untuk semua orang. Semak kelayakan terkini dengan HASiL atau peguam yang mengendalikan transaksi anda.
Untuk penerangan yang lebih mudah, baca juga panduan tentang pengecualian duti setem rumah hingga 2027.
Ada juga pelepasan cukai faedah pinjaman rumah pertama
Selain pengecualian duti setem, pembeli rumah pertama tertentu juga boleh menikmati pelepasan cukai pendapatan atas faedah pinjaman rumah kediaman pertama.
Bagi SPA yang dilaksanakan dari 1 Januari 2025 hingga 31 Disember 2027:
Harga Rumah | Had Pelepasan |
|---|---|
Sehingga RM500,000 | RM7,000 |
Lebih RM500,000 hingga RM750,000 | RM5,000 |
Pelepasan tersebut boleh dituntut bagi tiga tahun taksiran berturut-turut bermula dari tahun pertama faedah pinjaman dibayar, tertakluk kepada syarat antaranya rumah tidak digunakan untuk menjana pendapatan. Semak butiran semasa pada halaman Pelepasan Cukai HASiL.
Ini ialah pelepasan cukai pendapatan, bukan wang tunai yang ditolak terus daripada deposit atau harga rumah.
4. Kos Pinjaman dan Penilaian Hartanah
Selain legal fee dan duti setem, terdapat beberapa kos lain yang boleh timbul apabila anda menggunakan pembiayaan bank.
Jumlahnya berbeza mengikut jenis hartanah dan pakej pembiayaan.
a) Yuran penilaian hartanah
Bagi sesetengah transaksi, terutamanya rumah subsale, bank mungkin memerlukan penilaian profesional terhadap hartanah sebelum menentukan jumlah pembiayaan.
Kos penilaian tidak termasuk dalam skala yuran guaman SRO 2023.
Ia juga penting kerana penilaian tersebut boleh mempengaruhi jumlah pembiayaan yang diluluskan, seperti dalam contoh pada bahagian pertama.
b) MRTA, MRTT, MLTA atau MLTT
Pembeli juga mungkin ditawarkan perlindungan berkaitan pembiayaan seperti MRTA, MRTT, MLTA atau MLTT.
Kos perlindungan boleh berubah berdasarkan jumlah pembiayaan, umur, tempoh perlindungan, keadaan kesihatan dan jenis produk yang dipilih.
Sebelum bersetuju, fahami apa yang dilindungi dan semak sama ada kos perlindungan dibayar secara tunai atau dimasukkan ke dalam pembiayaan.
c) Insurans atau takaful rumah
Bagi hartanah yang mempunyai pembiayaan, bank juga boleh mengenakan keperluan tertentu berkaitan perlindungan hartanah seperti kebakaran.
Semak Product Disclosure Sheet dan Letter of Offer supaya anda tahu sama ada terdapat premium atau sumbangan yang perlu dibayar secara berasingan.
Beli projek yang masih dalam pembinaan? Jangan lupa progressive interest
Ini satu kos yang kadangkala tidak dijangka oleh pembeli projek baharu.
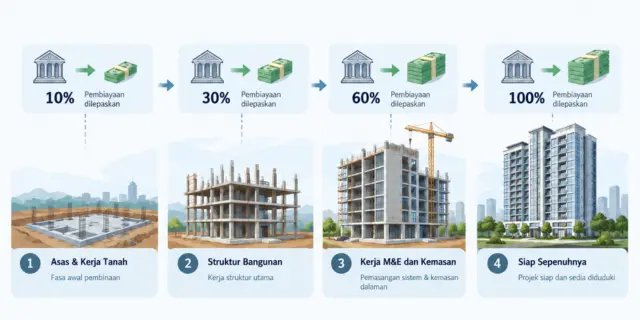
Bagi hartanah dalam pembinaan, bank biasanya melepaskan pembiayaan kepada pemaju secara berperingkat mengikut tahap pembinaan. Sesetengah pinjaman memerlukan pembeli membayar progressive interest atas jumlah yang telah dilepaskan sebelum ansuran penuh bermula.
Jumlahnya akan berubah sepanjang pembinaan berdasarkan amaun yang telah dikeluarkan dan terma pembiayaan anda.
Tak pasti rumah berapa yang sesuai dengan kemampuan anda?
Sebelum mula shortlist rumah, gunakan Home Loan Eligibility Calculator IQI untuk mendapatkan anggaran awal kemampuan pembiayaan.
Kalkulator hanya memberi anggaran. Kelulusan dan jumlah pembiayaan sebenar masih tertakluk kepada penilaian pihak bank.
5. Kos Selepas Dapat Kunci Yang Ramai Terlupa
Dapat kunci memang satu pencapaian besar.
Tetapi dapat kunci tidak semestinya bermaksud semua kos sudah selesai.
Kos utiliti, cukai hartanah, maintenance, sinking fund dan furnishing memang mudah terlepas daripada bajet pembeli pertama.
a) Deposit dan pemasangan utiliti
Rumah memerlukan elektrik, air, internet dan perkhidmatan lain sebelum selesa diduduki.
Sesetengah perkhidmatan boleh melibatkan deposit, caj pemasangan atau bayaran permulaan.
Ia mungkin kelihatan kecil jika dilihat satu persatu, tetapi apabila semuanya berlaku serentak selepas menerima kunci, jumlahnya boleh terasa besar.
b) Renovasi dan perabot
Rumah kosong juga belum tentu rumah yang terus boleh diduduki.
Antara perbelanjaan biasa ialah:
- lampu dan kipas,
- penghawa dingin,
- langsir,
- kabinet dapur,
- tilam dan perabot,
- grill,
- peralatan elektrik,
- mover dan kos pindah masuk.
Daripada menggunakan semua simpanan untuk deposit, asingkan satu bajet khusus untuk kos menjadikan rumah sedia diduduki.
c) Maintenance fee dan sinking fund
Jika membeli apartment, condominium atau hartanah strata lain, caj bulanan tidak berhenti pada ansuran bank.
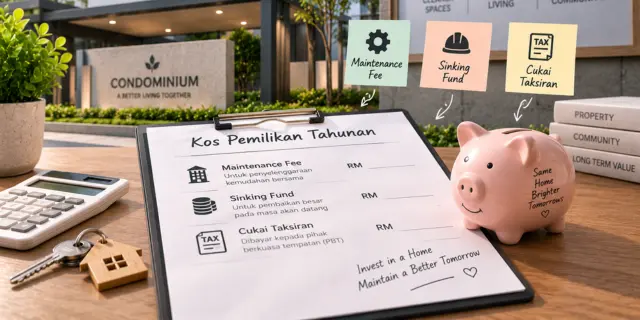
KPKT menyatakan caj perkhidmatan bagi bangunan strata digunakan untuk penyelenggaraan dan pengurusan harta bersama serta bermula apabila pemilikan kosong diambil.
Pembeli turut perlu membayar sinking fund sebanyak 10% daripada caj perkhidmatan.
Contoh komitmen strataMaintenance fee = RM300Sinking fund 10% = RM30Jumlah = RM330 sebulan |
KPKT juga menyatakan ketika mengambil pemilikan kosong bagi bangunan strata, terdapat deposit satu bulan dan tiga bulan bayaran pendahuluan bagi caj yang berkaitan.
Semak jumlah sebenar dengan pemaju, JMB atau MC kerana kadar setiap pembangunan berbeza.
d) Cukai tanah, cukai petak dan cukai taksiran
Selepas menjadi pemilik rumah, masih ada bayaran berkaitan pemilikan hartanah seperti cukai tanah, cukai petak atau cukai taksiran, mengikut jenis hartanah dan negeri.
KPKT turut mengingatkan pembeli bahawa cukai tanah, kadaran, cukai taksiran serta bayaran berkaitan hartanah perlu ditanggung oleh pemilik.
Jadi, jangan kira ansuran bank sahaja apabila menentukan komitmen bulanan dan tahunan rumah anda.
6. Berapa Bajet Sebenar Yang Perlu Disediakan?
Supaya lebih mudah dibayangkan, mari lihat tiga contoh harga rumah.
Andaian pengiraan
- Rumah subsale
- Pembiayaan 90%
- Deposit/perbezaan 10%
- Fi guaman berdasarkan skala penuh Table A SRO 2023
- Belum mengambil kira diskaun legal fee
- Belum termasuk valuation, disbursement, perlindungan, renovasi, utiliti dan kos berubah lain
Kos | Rumah RM300,000 | Rumah RM500,000 | Rumah RM700,000 |
|---|---|---|---|
Deposit 10% | RM30,000 | RM50,000 | RM70,000 |
Fi guaman SPA* | RM3,750 | RM6,250 | RM8,250 |
Fi guaman pembiayaan* | RM3,375 | RM5,625 | RM7,550 |
Duti pindah milik standard | RM5,000 | RM9,000 | RM15,000 |
Duti pinjaman standard | RM1,350 | RM2,250 | RM3,150 |
Jumlah ilustrasi | RM43,475 | RM73,125 | RM103,950 |
*Fi guaman menggunakan skala penuh Table A SRO 2023 sebelum sebarang diskaun yang dibenarkan. Transaksi projek perumahan tertentu menggunakan skala berbeza.
Jika pembeli RM300,000 dan RM500,000 memenuhi semua syarat pengecualian duti setem rumah pertama 2026-2027, contoh jumlahnya menjadi:
Harga Rumah | Selepas Pengecualian Duti Yang Layak |
|---|---|
RM300,000 | RM37,125 |
RM500,000 | RM61,875 |
Pengecualian penuh semasa terhad kepada rumah pertama bernilai sehingga RM500,000, jadi contoh RM700,000 tidak termasuk di bawah insentif penuh tersebut.
Masih belum termasuk…valuation + disbursement + perlindungan pinjaman + progressive interest jika berkaitan + maintenance + sinking fund + utiliti + renovasi + perabot + kos pindah masuk |
Nampak kenapa deposit sahaja tidak cukup untuk menggambarkan kos sebenar?
Cara lebih selamat merancang simpanan
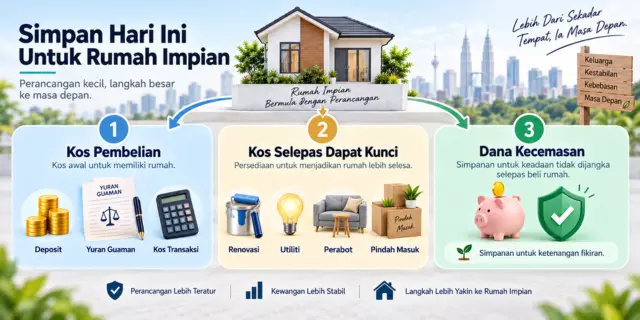
- Kos pembelian - Deposit, guaman dan transaksi.
- Kos selepas dapat kunci - Renovasi, utiliti, perabot dan pindah masuk.
- Dana kecemasan - Supaya akaun simpanan tidak kosong selepas membeli rumah.
Cara ini membantu anda memilih rumah berdasarkan kemampuan sebenar, bukan sekadar harga yang bank mungkin bersetuju untuk biayai.
7. Kesimpulan
Membeli rumah pertama bukan sekadar persoalan sama ada anda mampu menyediakan deposit atau membayar ansuran setiap bulan.
Anda juga perlu bersedia dengan kos transaksi, kos pembiayaan dan komitmen selepas menjadi pemilik rumah.
Apabila semua perbelanjaan ini dimasukkan lebih awal dalam bajet, anda boleh mencari hartanah yang lebih sesuai tanpa mengorbankan keseluruhan simpanan.
Sudah bersedia mencari rumah pertama?
Perunding hartanah IQI boleh membantu anda meneroka pilihan projek baharu dan hartanah subsale yang tersedia. Isi borang di bawah dan mulakan langkah mencari rumah pertama anda bersama IQI.
[custom_blog_recruit_form]
Untuk nasihat khusus mengenai pembiayaan, cukai dan urusan undang-undang, rujuk pihak bank, HASiL atau peguam yang berkaitan.
Soalan Lazim (FAQ)
1. Berapa deposit yang diperlukan untuk beli rumah pertama?
Ia bergantung pada jumlah pembiayaan bank. Jika pembiayaan 90%, pembeli biasanya perlu menyediakan baki 10%, tertakluk kepada kelulusan bank.
2. Apakah kos selain deposit untuk beli rumah?
Antaranya yuran guaman, duti setem, penilaian, disbursement, perlindungan pinjaman, utiliti, renovasi dan kos pindah masuk. Rumah strata juga melibatkan maintenance fee dan sinking fund.
3. Adakah pembeli rumah pertama perlu membayar duti setem pada 2026?
Pembeli yang layak bagi rumah pertama sehingga RM500,000 boleh menikmati pengecualian penuh duti setem untuk SPA dari 1 Januari 2026 hingga 31 Disember 2027.
4. Berapa yuran guaman untuk rumah RM500,000?
Bagi transaksi biasa Table A, skala asas ialah 1.25%, iaitu RM6,250 untuk RM500,000 pertama. Jumlah sebenar boleh berbeza mengikut transaksi dan diskaun yang dibenarkan.
5. Adakah kos beli rumah subsale dan projek baru sama?
Tidak. Rumah subsale mungkin melibatkan penilaian hartanah, manakala projek dalam pembinaan boleh melibatkan progressive interest atau profit servicing.
6. Berapa simpanan patut ada sebelum beli rumah?
Tiada jumlah tetap. Sebaiknya asingkan simpanan untuk kos pembelian, kos pindah masuk dan dana kecemasan.
Baca Selanjutnya:
2. 9 Tips Simpan Duit Beli Rumah Tanpa Ikat Perut Sebelum Umur 30
3. Pengecualian Duti Setem Rumah Hingga 2027: Apa Anda Perlu Tahu?
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Anda mungkin juga suka