Panduan Perbezaan MRTT, MLTT, MRTA, dan MLTA Untuk Anda Membuat Pilihan Yang Menguntungkan!
Bercakap tentang MRTA, MLTT & MRTA dan MLTA ni bukan perkataan baru yang didengari. Kalau anda pernah beli rumah sudah pasti anda pernah dengar term ini.
Perkataan ini selalu digunakan dalam urusan hartanah, keempat-empatnya adalah jenis-jenis perlindungan insurans nyawa yang penting dalam pinjaman perumahan, atau gadai janji, anda!
Perlindungan-perlindungan ini dicipta oleh badan insurans dan perlindungan untuk membantu pinjaman perumahan anda jika berlaku sebarang kecelakaan seperti kematian dan/atau hilang keupayaan secara kekal.
Sama seperti insurans atau perlindungan yang korang amik untuk diri sendiri. Ia bermaksud sekiranya anda ditimpa sesuatu mesubah, dan kewangan keluarga atau orang tersayang selamat di saat mereka memerlukannya.
Okay! Anda sudah tahu apa fungsi empat perlindungan ini. Mari kita selami dan lihat satu satu apakah perbezaan dan manakan pilihan terbaik untuk anda!
Isi Kandungan
- Fungsi dan Makna MRTA, MLTT, MRTA dan MLTA Mortgage Reducing Term Assurance (MRTA) Fungsi Kewajipan Kos Insurans Tuntutan Insurans Mortgage Level Term Assurance (MLTA) Fungsi Kewajipan Kos Insurans Tuntutan Insurans Mortgage Reduction Term Takaful (MRTT) Fungsi Kewajipan Kos Insurans Tuntutan Insurans Mortgage Level Term Takaful (MLTT) Fungsi Kewajipan Kos Insurans Tuntutan Insurans
- Mortgage Reducing Term Assurance (MRTA) Fungsi Kewajipan Kos Insurans Tuntutan Insurans
- Fungsi
- Kewajipan
- Kos Insurans
- Tuntutan Insurans
- Mortgage Level Term Assurance (MLTA) Fungsi Kewajipan Kos Insurans Tuntutan Insurans
- Fungsi
- Kewajipan
- Kos Insurans
- Tuntutan Insurans
- Mortgage Reduction Term Takaful (MRTT) Fungsi Kewajipan Kos Insurans Tuntutan Insurans
- Fungsi
- Kewajipan
- Kos Insurans
- Tuntutan Insurans
- Mortgage Level Term Takaful (MLTT) Fungsi Kewajipan Kos Insurans Tuntutan Insurans
- Fungsi
- Kewajipan
- Kos Insurans
- Tuntutan Insurans
- Perbezaan Antara MRTT, MRTA, MLTT dan MLTA Jadual Perbezaan Antara Perlindungan Pinjaman Perumahan
- Jadual Perbezaan Antara Perlindungan Pinjaman Perumahan
- Insurans Pinjaman Perumahan Manakan Sesuai Untuk Anda?
Pertama kita fahami fungsi perlindungan ini:
Fungsi dan Makna MRTA, MLTT, MRTA dan MLTA
Maksud-maksud kepada perkataan singkat MRTA, MLTT & MRTA dan MLTA
Insurans | Maksud |
|---|---|
MRTA | Mortgage Reducing Term Assurance |
MLTA | Mortgage Level Term Assurance |
MRTT | |
MRTT | Mortgage Level Term Takaful |
Mortgage Reducing Term Assurance (MRTA)
Fungsi
Mortgage Reducing Term Assurance (MRTA) adalah sejenis insurans pinjaman perumahan yang direka dengan jumlah yang diinsuranskan menyusut, mengikut tempoh pinjaman perumahan anda.
Kewajipan
MRTA tidak wajib di Malaysia, tetapi boleh diwajibkan dalam terma dan syarat penyedia pinjaman perumahan individu.
Kos Insurans
Kos perlindungan ini bergantung kepada 3 fakto iaitu: umur, nilai pinjaman & jangan masa pinjaman. Pembayaran perlindungan ini dibayar terus pada awal tempoh permulaan polisi.
Tuntutan Insurans
Tidak. Sekiranya berlaku tuntutan, wang tersebut akan dibayar secara langsung kepada bank. Ini bermaksud MRTA akan mencukupi jumlah nilai pinjaman perumahan, tanpa pemulangan wang atau memberi kelebihan lain kepada pihak ketiga. Ia perlindungan direka untuk membayar pinjaman perumahan anda.
Artikel lain berkenaan:
- The differences between MRTA Vs MLTA in 2021: Which should I get?
- MRTA VS MLTA 到底有什么分别?
- 8 questions a first time home buyer may have in [year]
- 6 Kos Yang Perlu Ditanggung Dalam Pelaburan Hartanah
- QnA Bagi Pembeli Rumah Pertama
Mortgage Level Term Assurance (MLTA)
Fungsi
Mortgage Level Term Assurance (MRTA) adalah sejenis insurans pinjaman perumahan di mana jumlah yang diinuranskan kekal selama tempoh pinjaman. Ini bermaksud anda dikenanakan bayar jumlah yang sama pada tahun ke-10, seperti yang akan berlaku pada tahun ke-25.
Kewajipan
MLTA tidak wajib di Malaysia, badan pemberi penjaman perumahan mempunyai hak untuk meletakkan syarat untuk penerima pinjaman.
Kos Insurans
Sama seperti MRTA, kos MLTA berdasarkan faktor umur, nilai insurans, jangka masa polisi.
Tuntutan Insurans
Sebarang jumlah tambahan yang diinsuranskan, jika melebihi nilai pinjaman, akan dibayar kepada penerima manfaat (beneficiary) pada saat tuntutan. Ini bermaksud jika pinjaman anda masih ada baki pinjaman yang belum dijelaskan, nilai lebihan insurans akan ditolak dengan baki pinjaman dan selebihnya akan diberi kepada penerima manfaat.
Contoh kiraan:
Jumlah pinjaman: RM500,000
Baki pinjaman: RM300,000
Nilai MLTA: RM500,000
Penerima manfaat: RM500,000 (Nilai MLTA) - Rm300,000(Baki Pinjaman) = RM200,000
Jadi, MLTA sangatlah membantu meringankan beban keluarga jika individu yang diinsuranskan meninggal dunia atau mengalami cacat kekal.
Mortgage Reduction Term Takaful (MRTT)
Fungsi
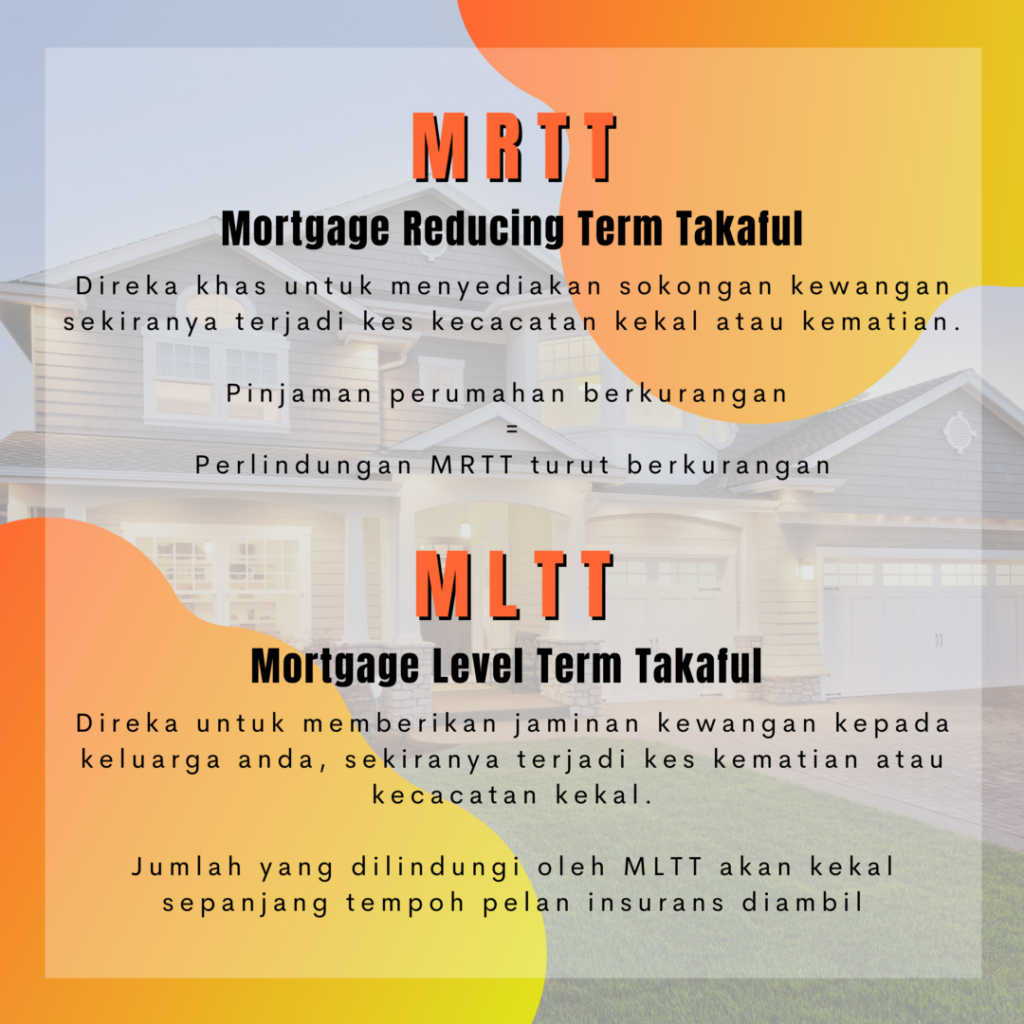
Sama seperti MRTA hanya kelainannya adalah ia mengikut prinsip takaful kewangan islam. Ia adalah polisi insurans untuk menampung kos pinjaman perumahan sekiranya berlaku kematian atau hilang keupayaan kekal.
Kewajipan
Sama seperti perlingundan yang lain, ia tidak wajib. Tetapi beberapa badan kewangan memerlukan anda untuk memiliki produk insurans hayat ini untuk melindungi pinjaman anda.
Kos Insurans
Tiada kos tetap untuk insurans MRTT. Kos polisi dibuat berdasarkan risiko iaitu faktor umur, tempoh perlindungan dan jumlah pinjaman.
Tuntutan Insurans
Tututan MRTT akan terus dibuat ke bank yang memberikan anda pinjaman perumahan. Tiada wang lebihan yang akan dibayar kepada waris atau individu.
Contoh kiraan:
Jumlah pinjaman: RM500,000
Baki pinjaman: RM100,000
Jumlah jaminan MRTT: RM110,000
Wang ke bank: RM100,000
Jumlah wang inilah yang akan dihantar ke bank. Ini bermaksud, anda telah membayar nilai perlindungan yang tinggi (sebenarnya anda tidak perlukannya)!
Mortgage Level Term Takaful (MLTT)
Fungsi
Mortgage Level Term Takaful (MLTT) adalah perlindungan insurans hayat yang dicipta untuk membantu kewangan, sekiranya berlaku kematian atau hilang upaya kekal.
Kewajipan
Tidak wajib. Tetapi, ada beberapa bank atau institusi kewangan mungkin meletakkan syarat untuk anda mempunyai insurans hayat untuk melindungi anda dan pinjaman anda sekiranya berlaku kematian atau hilang upaya kekal.
Kos Insurans
Kos MLTT adalah berdasarkan faktor-faktor seperti umur, tempoh perlindungan dan jumlah pinjaman.
Tuntutan Insurans
Insurans MLTT membayar jumlah tambahan yang dijamin terus kepada pemilik atau penerima manfaat sekiranya berlaku tuntutan. Pengiraannya sama seperti MLTA, yang membezakannya hanya pada polisi yang mengikut takaful kewangan islam.
Perbezaan Antara MRTT, MRTA, MLTT dan MLTA
Dengan kata mudah semua insurans ini adalah untuk membantu anda untuk membayar semula pinjaman rumah dengan bank apabila anda ditimpa kematian atau hilang upaya kekal.
Kesemunya menawarkan jumlah perlindungan pinjaman perumahan. Jadi apakah perbezaan kesemuanya?
Cara paling mudah adalah MRTA & MLTA vs MRTT & MLTT adalah pada prinsip insuransnya MRTT dan MLTT mengikut prinsip kewangan islam iaitu takaful manakala MRTA dan MLTA mengunakan prinsip konvensional.
Nota sisi: Prinsip takaful adalah ia mengelakkan ‘riba’ atau transaksi berasaskan faedah.
Jadual Perbezaan Antara Perlindungan Pinjaman Perumahan
Konvensional | Islamik | |||
MRTA | MLTA | MRTT | MLTT | |
Perlindungan | Kematian dan hilang upaya kekal | Kematian dan hilang upaya kekal | Kematian dan hilang upaya kekal | Kematian dan hilang upaya kekal |
Jumlah perlindungan | Menurun mengikut tempoh pelan | Kekal sepanjang tempoh pelan | Menurun mengikut tempoh pelan | Kekal sepanjang tempoh pelan |
Pembayaran polisi | Pembayaran sekali gus di awal pelan | Bayaran bulanan sepanjang tempoh pelan | Pembayaran sekali gus di awal pelan | Bayaran bulanan sepanjang tempoh pelan |
Pembayaran kepada | Bank atau institusi kewangan yang memberikan pinjaman perumahan | Bank, sehingga nilai tertunggak pinjaman perumahan+Bayaran tambahan kepada benefisiari | Bank atau institusi kewangan yang memberikan pinjaman perumahan | Bank, sehingga nilai tertunggak pinjaman perumahan+Bayaran tambahan kepada benefisiari |
Kos | Pembayaran sekaligus dan boleh boleh dibayar menggunakan pinjaman perumahan. Mencerminkan penurunan nilai pembayaran. | Kos jangka panjang yang lebih tinggi disebabkan jumlah perlindungan yang tetap, dibayar secara ansuran | Pembayaran sekaligus yang boleh dimasukkan dalam jumlah pinjaman perumahan. Mencerminkan penurunan nilai pembayaran | Kos jangka panjang yang lebih tinggi disebabkan jumlah perlindungan yang tetap, dibayar secara ansuran |
Insurans Pinjaman Perumahan Manakan Sesuai Untuk Anda?
Keadaan setiap orang berbeza-beza, oleh itu, sukar untuk menentukan secara tepat 'insurans nyawa gadai janji' untuk semua. Ingat, ketika mencari perlindungan yang tepat untuk diri anda, penting untuk membandingkan pelbagai jenis perlindungan seperti yang telah disenaraikan sebelum ini.
Selain itu, penting untuk memilih polisi yang terbaik yang dapat memenuhi keperluan orang tersayang anda, sekiranya sesuatu yang tidak diingini berlaku kepada anda. Perlindungan ini dapat menjadi jaring keselamatan kewangan yang berharga di waktu susah, jadi adalah bijak untuk mempertimbangkannya, walaupun ia bukan syarat mandatori dalam tawaran pinjaman perumahan anda.
Lebih baik merancang untuk keadaan yang paling buruk sambil berharap untuk yang terbaik. Jika anda tidak yakin perlindungan mana yang paling sesuai, berbicaralah dengan seorang pakar kewangan!
a juga boleh pilihan yang ketiga iaitu Insurans Jangka Hayat yang turut melindungi anda dan memberi manfaat kepada ahli keluarga anda.
Mencari hartanah untuk digelar milik anda? Lakukan pilihan terbaik bersama IQI Global! Perunding kami akan bantu anda pilih pelaburan terbaik untuk dan kesayangan anda.
Isi maklumat anda di bawah dan kami akan hubungi anda!
[hubspot type=form portal=5699703 id=85ebae59-f425-419b-a59d-3531ad1df948]
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Anda mungkin juga suka