Panduan Lengkap Beli Rumah Pertama di Sarawak 2027: Kos, Kelayakan & Skim Bantuan
Bercadang nak beli rumah pertama di Sarawak pada tahun 2027, tapi tak pasti nak mula dari mana?
Daripada menyemak kelayakan pinjaman, menyediakan deposit hingga memahami proses pembelian, ada banyak perkara yang perlu anda tahu sebelum memiliki rumah pertama.
Lebih-lebih lagi di Sarawak, yang mempunyai undang-undang tanah tersendiri serta skim bantuan perumahan khas yang hanya ditawarkan di negeri ini.
Jadi, berapa banyak wang yang perlu disediakan untuk membeli rumah pertama, dan skim bantuan mana yang boleh anda manfaatkan? Semuanya kami kupaskan di sini!
Intipati Utama:
- Sarawak guna Sarawak Land Code (Cap. 81), bukan Kanun Tanah Negara. Pajakan biasanya 60 atau 99 tahun.
- Pembeli dari Semenanjung boleh beli hartanah Mixed Zone di Sarawak, tetapi tidak layak untuk skim bantuan negeri (HDRAS, MUTIARA).
- Skim bantuan eksklusif Sarawak: HDRAS (deposit RM10,000 atau bayar balik RM200/bulan) + pembiayaan MUTIARA (1% untuk B40, 3% untuk M40).
- Sarawak terima peruntukan persekutuan tertinggi: RM16.2 bilion (Belanjawan 2027), termasuk RM3 bilion untuk jalan raya di Sabah dan Sarawak.
Syarat, Cara Memohon & Skim Bantuan Terkini
- 1. Apa Beza Beli Rumah di Sarawak dan Semenanjung?
- 2. Siapa yang Layak Beli Rumah di Sarawak?
- 3. Berapa Gaji Minimum untuk Layak Beli Rumah di Sarawak?
- 4. Berapa Harga Rumah di Sarawak Sekarang?
- 5. Berapa Kos Sebenar Beli Rumah di Sarawak?
- 6. Skim Bantuan Apa yang Ada untuk Pembeli Rumah di Sarawak?
- 7. Apa Manfaat Belanjawan 2027 untuk Pembeli Rumah Pertama?
- 8. Dokumen Apa Perlu untuk Beli Rumah Pertama di Sarawak?
- 9. Bagaimana Proses Beli Rumah di Sarawak?
- 10. Mana Lokasi Terbaik untuk Beli Rumah di Sarawak?
- 11. 7 Kesilapan Biasa Pembeli Rumah Pertama di Sarawak
- Kesimpulan
- Soalan Lazim (FAQ)
1. Apa Beza Beli Rumah di Sarawak dan Semenanjung?
Ini perkara pertama yang ramai pembeli terlepas pandang. Sarawak tidak menggunakan Kanun Tanah Negara 1965 (National Land Code) seperti negeri-negeri di Semenanjung.
Sarawak mempunyai undang-undang tanahnya sendiri: Sarawak Land Code (Cap. 81), yang berkuat kuasa sejak 1958.
Berikut adalah perbezaan utama yang perlu anda tahu sebagai pembeli:
Aspek | Semenanjung (KTN 1965) | Sarawak (Cap. 81) |
|---|---|---|
Undang-undang | Kanun Tanah Negara 1965 | Sarawak Land Code (Cap. 81) |
Tempoh pajakan | 99 tahun atau kekal (freehold) | 60 atau 99 tahun (tiada freehold sebenar) |
Pembaharuan pajakan | Automatik untuk freehold | Perlu mohon di Jabatan Tanah & Survei, kos RM1,000 ke RM6,000 (kediaman) |
Klasifikasi tanah | Rizab Melayu, tanah biasa | Mixed Zone Land, Native Area Land, Native Customary Land, Interior Area Land |
Siapa boleh beli? | Warganegara Malaysia (dengan syarat negeri) | Mixed Zone: semua warganegara & PR Sarawak. Native Land: hanya bumiputera Sarawak |
Pihak berkuasa tanah | Pejabat Tanah Negeri | Jabatan Tanah dan Survei Sarawak (Land & Survey Department) |
a) Apa itu Mixed Zone Land?
Kebanyakan hartanah kediaman di bandar Sarawak (Kuching, Miri, Sibu, Bintulu) terletak di atas Mixed Zone Land.
Tanah jenis ini boleh dimiliki oleh semua warganegara Malaysia dan penduduk tetap Sarawak, sama ada Bumiputera atau bukan Bumiputera.
Tetapi jika tanah diklasifikasikan sebagai Native Area Land atau Native Customary Land (NCL), hanya Bumiputera Sarawak yang layak memilikinya.
Pastikan anda semak klasifikasi tanah sebelum menandatangani apa-apa dokumen.
b) Pajakan 60 vs 99 tahun: mana lebih baik?
Kebanyakan hartanah baharu di Sarawak ditawarkan dengan pajakan 60 tahun. Pajakan 99 tahun boleh dipilih dengan surcaj 30% ke atas premium tanah.
Bagi pembeli rumah pertama, pajakan 60 tahun biasanya memadai.
Pajakan boleh diperbaharui di Jabatan Tanah dan Survei sebelum tamat tempoh, dengan kos antara RM1,000 ke RM6,000 untuk hartanah kediaman.
2. Siapa yang Layak Beli Rumah di Sarawak?
Sebelum bercakap tentang pinjaman dan kos, anda perlu tahu syarat asas untuk membeli hartanah di Sarawak. Kelayakan berbeza bergantung pada siapa anda dan jenis hartanah yang ingin dibeli.
Syarat asas untuk semua pembeli
- Umur 18 tahun ke atas (umur sah untuk menandatangani kontrak di Malaysia)
- Rekod kredit yang bersih, tiada status bankrap atau rekod buruk dalam CCRIS/CTOS
- Pendapatan tetap yang mencukupi untuk lulus penilaian DSR bank (lebih lanjut di bahagian seterusnya)
- Semakan klasifikasi tanah, pastikan hartanah terletak di atas Mixed Zone Land jika anda bukan bumiputera Sarawak
Pembeli dari Semenanjung atau Sabah: bolehkah beli rumah di Sarawak?
Ya, boleh! Warganegara Malaysia dari mana-mana negeri boleh membeli hartanah di Sarawak, selagi ia terletak di atas Mixed Zone Land.
Kebanyakan projek perumahan di bandar utama seperti Kuching, Miri, Sibu, dan Bintulu terletak di atas tanah jenis ini. Namun, ada perbezaan penting dari segi skim bantuan:
Perkara | Pembeli Sarawak | Pembeli Semenanjung/Sabah |
|---|---|---|
Beli hartanah Mixed Zone | ✅ Ya | ✅ Ya |
Beli tanah Native Area | ✅ Bumiputera Sarawak sahaja | ❌ Tidak layak |
Skim HDRAS (bantuan deposit) | ✅ Bermastautin di Sarawak | ❌ Tidak layak |
Pembiayaan MUTIARA | ✅ Bermastautin di Sarawak | ❌ Tidak layak |
Pengecualian duti setem rumah pertama | ✅ Ya (dasar persekutuan) | ✅ Ya (dasar persekutuan) |
Pinjaman bank biasa | ✅ Ya | ✅ Ya |
Ringkasnya: pembeli dari Semenanjung boleh beli rumah dan mohon pinjaman bank di Sarawak seperti biasa, tetapi tidak layak untuk skim bantuan negeri Sarawak (HDRAS dan MUTIARA) kerana skim ini memerlukan anda bermastautin di Sarawak.
Pelabur hartanah: apa yang perlu diketahui?
Jika anda membeli untuk pelaburan (bukan rumah pertama), perlu ambil kira perkara berikut:
- Pengecualian duti setem tidak terpakai, kerana ia hanya untuk rumah pertama
- Margin pinjaman mungkin lebih rendah. Bank biasanya menawarkan 80% ke 85% pembiayaan untuk hartanah kedua dan seterusnya, berbanding sehingga 90% untuk rumah pertama
- Real Property Gains Tax (RPGT) dikenakan jika hartanah dijual dalam tempoh 5 tahun pertama (10% ke 30% bergantung pada tempoh pegangan)
- Tiada skim HDRAS atau MUTIARA untuk hartanah pelaburan
- Yield sewa di Sarawak secara purata 3% ke 5%, dengan Kuching dan Bintulu menawarkan yield yang lebih kompetitif berbanding bandar besar Semenanjung
Walaupun panduan ini difokuskan kepada pembeli rumah pertama, pelabur tetap boleh merujuk bahagian harga, lokasi, dan proses pembelian kerana prosesnya sama, cuma tanpa insentif rumah pertama.
3. Berapa Gaji Minimum untuk Layak Beli Rumah di Sarawak?
Sebelum cari rumah, kira berapa banyak anda sebenarnya layak pinjam. Bukan berapa rumah yang anda suka, tetapi berapa bank sanggup bagi.
Bank di Malaysia menggunakan Debt Service Ratio (DSR) untuk menilai kelayakan peminjam.
DSR dikira berdasarkan pendapatan bersih bulanan (selepas potongan KWSP, SOCSO/PERKESO, EIS dan PCB), bukan pendapatan kasar.
Secara umum, DSR tidak boleh melebihi 60% ke 70%, tetapi had sebenar berbeza mengikut bank dan profil peminjam.
Contoh pengiraan ringkas
Katakan gaji bersih anda RM4,000/bulan:• DSR maksimum 60% = RM2,400 untuk semua ansuran bulanan• Tolak komitmen sedia ada (kereta RM800, PTPTN RM200) = baki RM1,400Dengan RM1,400/bulan untuk ansuran rumah, anda boleh layak pinjam sekitar RM250,000 ke RM300,000 (bergantung kadar faedah dan tempoh pinjaman) |
Jangan lupa semak laporan CCRIS dan CTOS anda juga. Rekod pembayaran lewat boleh menjejaskan kelulusan pinjaman.
4. Berapa Harga Rumah di Sarawak Sekarang?
Salah satu kelebihan terbesar Sarawak ialah harga rumah yang masih mampu milik berbanding kebanyakan negeri lain di Malaysia.
Berikut adalah purata harga rumah di Sarawak berdasarkan data transaksi rasmi NAPIC / JPPH (H1 2026):
Jenis Hartanah | Purata Harga (H1 2026) | Catatan |
|---|---|---|
Kondominium / Apartment | RM365,000 | 393 transaksi: majoriti dalam julat RM300K ke RM400K |
Rumah Teres | RM330,000 | 2,280 transaksi: jenis paling popular di Sarawak |
Semi-D | RM420,000 | Masih lebih rendah daripada KL/Selangor |
Rumah Mampu Milik (Spektra / PPR) | RM100,000 ke RM200,000 | Melalui HDRAS + pembiayaan MUTIARA |
Purata harga keseluruhan hartanah kediaman di Sarawak adalah sekitar RM400,000 hingga RM410,000 berdasarkan data agregator hartanah tempatan.
Nisbah harga-kepada-pendapatan untuk kondominium ialah sekitar 5.5x berdasarkan pendapatan isi rumah median RM5,504/bulan, masih lebih rendah berbanding KL (8x ke 10x).
Angka ini masih lebih rendah berbanding KL (8x hingga 10x), menjadikan Sarawak salah satu pasaran paling realistik untuk pembeli rumah pertama.
Gunakan kalkulator di bawah untuk mengira ansuran bulanan berdasarkan harga rumah pilihan anda:
5. Berapa Kos Sebenar Beli Rumah di Sarawak?
Ramai pembeli pertama terkejut apabila tahu kos sebenar beli rumah jauh lebih tinggi daripada harga rumah itu sendiri. Berikut adalah pecahan kos yang perlu anda sediakan:
Kos pendahuluan (upfront)
Item | Anggaran untuk Rumah RM350,000 | Nota |
|---|---|---|
Deposit (10%) | RM35,000 | Sesetengah pemaju tawar 5% sahaja; HDRAS boleh bantu RM10,000 |
Yuran guaman (SPA) | RM4,000 ke RM6,000 | Berdasarkan skala yuran peguam |
Yuran guaman (pinjaman) | RM3,000 ke RM5,000 | Untuk perjanjian pinjaman |
Duti setem (MOT) | RM0 (dikecualikan) | Pembeli pertama: penuh (≤ RM500,000) atau 50% (RM500,001 ke RM750,000). Sehingga 31 Dis 2030 (Belanjawan 2027) |
Insurans / Takaful (MRTA/MLTA) | RM5,000 ke RM15,000 | Boleh dimasukkan dalam pinjaman |
Penilaian hartanah (valuation) | RM800 ke RM1,500 | Biasanya ditanggung pembeli |
Jumlah anggaran | RM48,000 ke RM63,000 | Termasuk deposit penuh 10% |
Dengan bantuan HDRAS (RM10,000 untuk deposit) dan pengecualian duti setem yang diperluaskan dalam Belanjawan 2027, anda boleh kurangkan kos pendahuluan daripada RM10,000 hingga RM15,000.
Malah, untuk rumah berharga RM500,000 hingga RM750,000, anda kini turut menikmati 50% pengecualian duti setem.
Nak jimat lagi? Guna duit KWSP anda.Akaun 2 KWSP boleh digunakan untuk deposit rumah pertama. Ketahui cara mohon.
6. Skim Bantuan Apa yang Ada untuk Pembeli Rumah di Sarawak?
Pembeli rumah di Sarawak boleh akses dua lapisan bantuan: skim eksklusif negeri Sarawak yang tiada di tempat lain, dan skim persekutuan yang terbuka kepada semua rakyat Malaysia.
Gabungkan kedua-duanya untuk penjimatan maksimum.
Skim eksklusif Sarawak
a) HDRAS (Housing Deposit & Repayment Assistance Scheme)
HDRAS ialah skim bantuan kerajaan negeri Sarawak untuk pembeli rumah pertama golongan B40 dan M40. Ia bukan pinjaman, ia bantuan percuma (grant).
Dua pilihan:
- Opsyen A: RM10,000 bantuan deposit rumah (bayaran terus kepada pemaju/penjual)
- Opsyen B: RM200/bulan selama 4 tahun untuk bayaran balik pinjaman (jumlah RM9,600)
Syarat utama: warganegara Malaysia, bermastautin di Sarawak, pendapatan isi rumah ≤ RM10,000/bulan, dan belum pernah memiliki rumah.
Nak tahu lebih lanjut tentang HDRAS?Kami ada panduan lengkap cara mohon, syarat, dan dokumen yang diperlukan.
b) Pembiayaan MUTIARA
MUTIARA Mortgage & Credit Sdn Bhd adalah institusi kewangan di bawah kerajaan negeri Sarawak yang menawarkan pembiayaan khas:
- Kadar faedah 1% untuk golongan B40
- Kadar faedah 3% untuk golongan M40
- Pembiayaan sehingga 100% (tiada deposit diperlukan)
- Tempoh sehingga 40 tahun, dengan pilihan pinjaman merentas generasi
- Diiktiraf oleh KWSP untuk pengeluaran Akaun 2
HDRAS dan MUTIARA boleh digabungkan. Seorang pembeli B40 boleh mendapat deposit RM10,000 melalui HDRAS, ditambah pembiayaan 100% daripada MUTIARA pada kadar 1%.
c) Skim bantuan lain di Sarawak dan peringkat persekutuan
Skim | Apa yang Ditawarkan | Siapa Layak |
|---|---|---|
Skim Eksklusif Sarawak | ||
HDRAS | RM10,000 deposit atau RM200/bulan (4 tahun) | B40 & M40 Sarawak, pembeli pertama |
MUTIARA | Pembiayaan 1% ke 3%, tempoh 40 tahun, 100% financing | B40 & M40 Sarawak |
SRAS | Bantuan sewa RM200/bulan selama 2 tahun | B40 & M40 Sarawak, belum mampu beli |
Rumah Spektra Permata (RSP) | Projek perumahan mampu milik oleh HDC Sarawak | B40 & M40 Sarawak, melalui permohonan HDC |
PPR Sarawak | Rumah sewa mampu milik kerajaan negeri | B40 Sarawak |
Program Bantuan Rumah (PBR) | Bantuan baik pulih atau bina semula rumah usang | B40 Sarawak, rumah daif |
Skim Persekutuan (terbuka kepada Sarawak) | ||
Pengecualian Duti Setem | Penuh (≤ RM500,000) + 50% (RM500,001 ke RM750,000). Sehingga 31 Dis 2030 | Semua pembeli rumah pertama Malaysia (SPA mulai 1 Jan 2027) |
SJKP | Jaminan kredit perumahan RM20 bilion, sasaran 80,000 pembeli (Belanjawan 2027) | Pembeli pertama, termasuk pekerja gig, usahawan & bekerja sendiri |
MyHome | Subsidi sehingga RM30,000 untuk rumah mampu milik (≤ RM300,000) | B40 & M40, pendapatan isi rumah ≤ RM10,000/bulan |
Rumah Mesra Rakyat (RMR) | Bina rumah di atas tanah sendiri (kos RM55,000 ke RM75,000 seunit), melalui SPNB | B40 & M40, pendapatan isi rumah ≤ RM5,000/bulan |
Tip: Skim negeri Sarawak (HDRAS, MUTIARA) dan skim persekutuan (duti setem, SJKP, MyHome) boleh digunakan serentak. Seorang pembeli B40 boleh gabungkan HDRAS + MUTIARA + pengecualian duti setem untuk penjimatan maksimum.
7. Apa Manfaat Belanjawan 2027 untuk Pembeli Rumah Pertama?
Belanjawan 2027, yang dibentangkan pada 9 Oktober 2026, membawa berita baik besar untuk pembeli rumah pertama di Sarawak. Berikut adalah perubahan utama:
Sarawak menerima 16.2 bilion ringgit, ketimbang 15.1 bilion ringgit pada tahun ini.YAB Dato' Seri Anwar Ibrahim, Ucapan Belanjawan 2027, 9 Oktober 2026
1. Pengecualian duti setem diperluaskan
Sebelum ini, pengecualian duti setem hanya meliputi hartanah sehingga RM500,000. Mulai 1 Januari 2027, kerajaan memperluaskan insentif ini:
- Pengecualian penuh (100%) untuk hartanah berharga sehingga RM500,000
- Pengecualian 50% untuk hartanah berharga RM500,001 ke RM750,000
- Tempoh dilanjutkan sehingga 31 Disember 2030 (sebelum ini 31 Dis 2027)
- Terpakai untuk SPA yang dimeterai mulai 1 Januari 2027
Ini bermakna pembeli rumah semi-D di Sarawak (median RM520,000) kini turut menikmati penjimatan duti setem yang ketara.
Berapa banyak anda boleh jimat?
Harga Rumah | Anggaran Penjimatan Duti Setem | Nota |
|---|---|---|
RM350,000 | ~RM6,000 | Pengecualian penuh (100%) |
RM500,000 | ~RM9,000 | Pengecualian penuh (100%) |
RM600,000 | ~RM10,500 | Penuh untuk RM500K pertama + 50% untuk baki RM100K |
RM750,000 | ~RM12,750 | Penuh untuk RM500K pertama + 50% untuk baki RM250K |
2. SJKP diperluaskan
Skim Jaminan Kredit Perumahan (SJKP) kekal pada RM20 bilion dengan sasaran 80,000 pembeli rumah pertama.
Kelebihan baru: SJKP kini secara rasmi merangkumi pekerja gig, usahawan dan mereka yang bekerja sendiri, satu kumpulan yang selama ini sukar mendapat kelulusan pinjaman bank biasa.
3. Peruntukan rekod untuk Sarawak
Sarawak menerima peruntukan persekutuan tertinggi dalam sejarah: RM16.2 bilion, meningkat daripada RM15.1 bilion tahun sebelumnya.
Kerajaan juga meneruskan peruntukan RM3 bilion untuk projek jalan raya di Sabah dan Sarawak, termasuk sambungan Pan Borneo Highway, ditambah RM350 juta untuk penyelenggaraan jalan persekutuan di kedua-dua negeri.
Pembangunan infrastruktur ini akan membuka lebih banyak kawasan untuk pembangunan perumahan dan meningkatkan nilai hartanah di koridor pertumbuhan.
4. Gaji minimum naik ke RM2,000
Mulai Jun 2027, gaji minimum di Malaysia meningkat daripada RM1,700 ke RM2,000 sebulan. Ini bermakna:
- Pendapatan asas pekerja meningkat 17.6%, memberi lebih ruang untuk ansuran rumah
- Kelayakan pinjaman bank turut meningkat kerana pendapatan kasar lebih tinggi
- DSR (Debt Service Ratio) menjadi lebih sihat untuk golongan berpendapatan rendah
8. Dokumen Apa Perlu untuk Beli Rumah Pertama di Sarawak?
Sebelum memulakan proses pembelian, sediakan semua dokumen ini lebih awal supaya permohonan pinjaman anda tidak tertangguh.
Berikut ialah senarai lengkap yang biasanya diperlukan oleh bank dan peguam di Sarawak:
a) Dokumen untuk permohonan pinjaman perumahan
- Salinan MyKad (depan dan belakang)
- Slip gaji 3 bulan terkini (untuk pekerja tetap)
- Penyata bank 3 ke 6 bulan terkini
- Penyata KWSP terkini
- Surat pengesahan majikan atau surat tawaran kerja
- Borang EA / Borang B (untuk cukai pendapatan)
- Untuk pekerja sendiri: penyata kewangan perniagaan, sijil pendaftaran SSM, dan Borang B 2 tahun terkini
b) Dokumen tambahan khusus Sarawak
- Borang permohonan HDRAS (jika layak untuk skim bantuan deposit)
- Borang permohonan MUTIARA (jika memohon pembiayaan melalui MUTIARA)
- Pengesahan status Bumiputera Sarawak (untuk hartanah di atas tanah Native, jika berkenaan)
Tips: Sediakan salinan digital (scan atau gambar jelas) untuk semua dokumen. Kebanyakan bank kini menerima permohonan dalam talian, dan mempunyai salinan digital mempercepatkan proses kelulusan.
9. Bagaimana Proses Beli Rumah di Sarawak?
Setelah anda tahu kelayakan, harga, dan skim bantuan, berikut ialah aliran proses pembelian dari awal hingga dapat kunci:
1. Pilih hartanah dan bayar deposit tempahan
Lawati lokasi, pilih unit, dan bayar yuran tempahan (booking fee), biasanya 2% ke 3% daripada harga rumah. Untuk projek baru, pemaju akan sediakan Surat Tawaran.
Sebelum melawat, semak panduan kejiranan Sarawak kami untuk bandingkan kawasan dari segi kemudahan, akses, dan suasana setempat.
2. Mohon pinjaman bank atau pembiayaan MUTIARA
Hantar permohonan pinjaman kepada bank pilihan anda. Jika guna MUTIARA, permohonan dibuat terus melalui pejabat MUTIARA.
Pastikan anda sudah menyediakan semua dokumen yang disenaraikan dalam bahagian "Dokumen Apa Perlu untuk Beli Rumah" di atas.
3. Terima Surat Tawaran Pinjaman (Letter of Offer)
Setelah bank meluluskan, anda akan menerima Surat Tawaran. Baca dengan teliti: semak kadar faedah, tempoh pinjaman, dan syarat-syarat khas.
4. Lantik peguam dan tandatangan SPA
Peguam anda akan sediakan Perjanjian Jual Beli (SPA). Di Sarawak, pastikan peguam berpengalaman dengan Sarawak Land Code kerana prosedur pendaftaran tanah berbeza daripada Semenanjung.
Dokumen yang didaftarkan di Jabatan Tanah dan Survei Sarawak, bukan di Pejabat Tanah seperti di Semenanjung.
5. Bayar baki deposit dan kos guaman
Bayar baki deposit (biasanya 7% ke 8% selepas booking fee). Kos guaman untuk SPA dan perjanjian pinjaman juga perlu dijelaskan pada peringkat ini.
6. Tunggu siap dan terima kunci
Untuk projek baru, tunggu sehingga pembinaan siap. Pemaju akan keluarkan Notis Milikan Kosong (VP / Vacant Possession). Buat pemeriksaan rumah (defect inspection) sebelum terima kunci.
Untuk rumah subsale, proses ini biasanya mengambil masa 3 hingga 4 bulan dari tandatangan SPA.
10. Mana Lokasi Terbaik untuk Beli Rumah di Sarawak?
Sarawak adalah negeri terbesar di Malaysia, dan pilihan lokasi amat penting kerana harga, permintaan, dan potensi pertumbuhan berbeza jauh antara daerah.
Berikut adalah data transaksi sebenar untuk empat bandar utama:
Daerah | Harga Median | PSF Median | Transaksi (12 bulan) | Perubahan YoY |
|---|---|---|---|---|
Kuching | RM415,000 | RM219 | 5,597 | -4.5% |
Miri | RM417,500 | RM175 | 3,510 | +4.5% |
Sibu | RM438,000 | RM192 | 1,721 | +7.7% |
Bintulu | RM500,000 | RM247 | 1,080 | +12.0% |
Kuching: pilihan paling luas untuk pembeli pertama
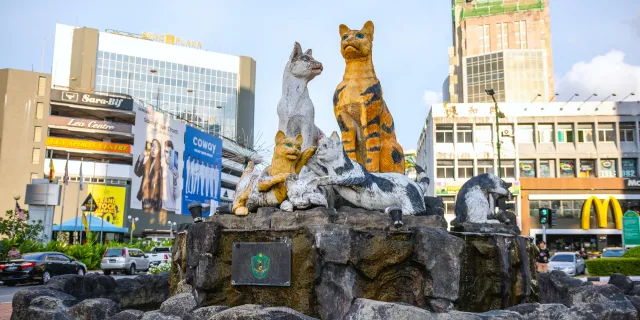
Kuching ialah ibu negeri dan pusat ekonomi Sarawak, dengan jumlah transaksi tertinggi (5,597) yang menunjukkan pasaran paling aktif dan cair.
Harga median RM415,000 dengan PSF RM219 menjadikannya kompetitif berbanding bandar-bandar utama di Semenanjung.
Untuk pembeli:
- Pilihan hartanah paling banyak, dari rumah mampu milik Spektra Permata di bawah RM200,000 hingga kediaman mewah.
- Kebanyakan projek MUTIARA tertumpu di sini, dan infrastruktur awam paling lengkap di Sarawak. Penurunan PSF sebanyak 4.5% juga bermakna kuasa tawar menawar pembeli lebih kuat sekarang.
Untuk pelabur:
- Volume transaksi yang tinggi bermakna mudah untuk jual semula (high liquidity).
- Kuching juga merupakan pintu masuk utama pelancongan Sarawak dan pusat pentadbiran negeri, menyokong permintaan sewa yang stabil.
Miri: hasil sewaan terbaik dan potensi Nusantara
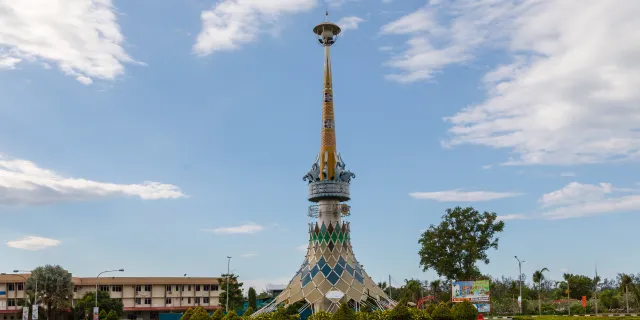
Miri menawarkan PSF terendah antara empat bandar utama (RM175), menjadikan harga per kaki persegi paling mampu milik. Pertumbuhan harga +4.5% menunjukkan pasaran yang sihat tanpa terlalu panas.
Untuk pembeli:
- Ekonomi berkait rapat dengan industri minyak dan gas serta berdekatan sempadan Brunei.
- Projek transformasi bandar RM200 juta dan Kenyalang Smart City (543 ekar) sedang mengubah landskap bandar.
- Pilihan baik jika anda bekerja di sektor O&G atau perdagangan rentas sempadan.
Untuk pelabur:
- Miri mencatat hasil sewaan (rental yield) antara tertinggi di Sarawak: 5.7% untuk unit 1 bilik tidur, 4.5% untuk 3 bilik tidur, dan 8% ke 12% untuk unit Airbnb (sewaan jangka pendek).
- Kedudukannya kira-kira 400km dari ibu kota baharu Indonesia, Nusantara, turut membuka potensi permintaan masa depan.
Sibu: entry point terendah dengan momentum pertumbuhan
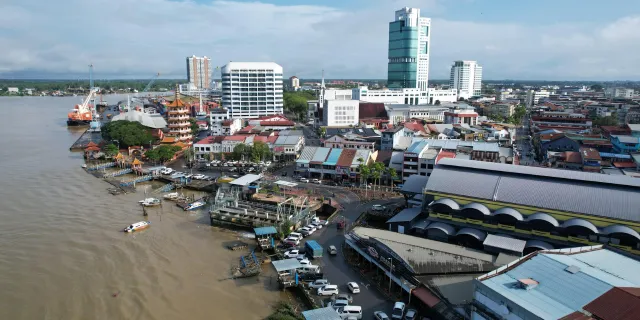
Walaupun harga median Sibu (RM438,000) kelihatan setanding Kuching, ini disebabkan campuran jenis hartanah dalam data.
Rumah teres dan unit mampu milik di Sibu masih antara yang paling murah di Sarawak, menjadikannya pilihan untuk pembeli yang mengutamakan nilai.
Untuk pembeli:
- PSF RM192 masih rendah dan pasaran masih kecil (1,721 transaksi), bermakna kurang persaingan.
- Sibu juga dipilih untuk Zon Ekonomi Khas Sibu yang diumumkan dalam Belanjawan 2027, berpotensi menarik pelaburan dan peluang pekerjaan baharu.
Untuk pelabur:
- Pertumbuhan PSF +7.7% YoY menunjukkan momentum yang kuat. Dengan zon ekonomi khas sedang dibangunkan, ini adalah pasaran di peringkat awal pertumbuhan (early growth stage) yang boleh menawarkan pulangan jangka panjang.
Bintulu: hab tenaga baharu Sarawak dengan pertumbuhan tertinggi
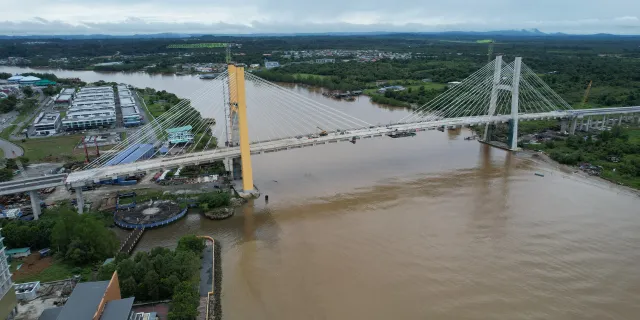
Bintulu mencatat pertumbuhan PSF tertinggi di Sarawak (+12.0%) dan harga median tertinggi (RM500,000). Ini bukan kebetulan: pelaburan besar-besaran sedang mengalir masuk.
Untuk pembeli:
- Projek LNG dan industri petrokimia menyokong gaji yang relatif tinggi untuk pekerja tempatan. Namun, harga yang lebih tinggi bermakna anda perlu pastikan kelayakan pinjaman mencukupi.
- Rumah mampu milik melalui HDRAS masih tersedia di kawasan sekitar bandar.
Untuk pelabur:
- Sarawak New Energy Hub (SNEH) menyasarkan pelaburan berjumlah US$460 bilion menjelang 2050 dalam industri hidrogen dan amonia hijau.
- Permintaan sewa daripada pekerja projek tinggi, dan pertumbuhan harga +12% menunjukkan keyakinan pasaran yang kukuh. Ini adalah lokasi pertumbuhan modal (capital growth play) yang paling agresif di Sarawak.
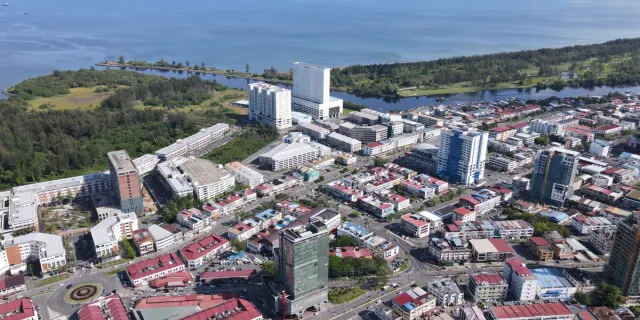
Selain harga dan data, pertimbangkan juga:
- Jarak ke tempat kerja dan sekolah
- Akses jalan raya (Pan Borneo Highway dan projek Trans Borneo, diperkukuh dengan peruntukan RM3 bilion untuk Sabah dan Sarawak dalam Belanjawan 2027)
- Kemudahan asas: hospital, pasar, taman
- Klasifikasi tanah: pastikan Mixed Zone, bukan Native Land (kecuali anda layak)
- Potensi pembangunan masa depan dan projek kerajaan yang dirancang
Nak terokai kawasan kejiranan di Sarawak dengan lebih mendalam?Panduan kejiranan kami merangkumi maklumat setiap kawasan, dari kemudahan asas hingga gaya hidup setempat.
11. 7 Kesilapan Biasa Pembeli Rumah Pertama di Sarawak
Ini kesilapan yang kami sering lihat, terutama dalam kalangan pembeli pertama yang berpindah dari Semenanjung atau baru mula meneroka pasaran Sarawak:
- Tidak semak klasifikasi tanah. Beli tanah Native Area Land tanpa kelayakan boleh menyebabkan transaksi terbatal.
- Anggap pajakan sama seperti di Semenanjung. Tiada freehold sebenar di Sarawak. Fahami perbezaan pajakan 60 vs 99 tahun.
- Terlepas mohon HDRAS. Ramai tidak tahu skim ini wujud. Ia bernilai RM10,000 dan percuma.
- Lantik peguam yang tidak biasa dengan undang-undang Sarawak. Proses pendaftaran tanah di Jabatan Tanah dan Survei Sarawak berbeza daripada Semenanjung.
- Tidak bandingkan MUTIARA dengan bank biasa. Kadar MUTIARA 1% ke 3% jauh lebih rendah daripada kadar bank komersial (biasanya 4% ke 5%).
- Abaikan kos tambahan. Deposit, yuran guaman, insurans, dan penilaian boleh menelan belanja RM40,000 ke RM60,000 selain harga rumah.
- Beli ikut emosi, bukan nombor. Guna kalkulator kelayakan pinjaman dulu sebelum pergi tengok rumah.
Nak elak kesilapan mahal? Belajar dari pengalaman orang lain.Pembeli rumah pertama berkongsi apa yang mereka harap mereka tahu sebelum membeli.
Kesimpulan
Beli rumah pertama di Sarawak datang dengan cabaran tersendiri, terutama undang-undang tanah yang berbeza dan proses yang ramai tidak biasa.
Tetapi ia juga datang dengan kelebihan yang sukar ditandingi oleh negeri lain: harga masih realistik, skim bantuan wujud, dan pilihan pembiayaan antara yang paling murah di negara ini.
Kuncinya ialah mula dengan langkah yang betul dengan semak kelayakan, faham kos sebenar, dan manfaatkan setiap skim yang anda layak!
Bersedia untuk Miliki Rumah Pertama di Sarawak?
Ejen IQI kami di Sarawak boleh bantu anda dari semakan kelayakan, permohonan skim, hingga dapat kunci. Percuma dan tanpa tekanan. Hubungi Ejen IQI Sekarang!
[custom_blog_form]
Soalan Lazim (FAQ)
1. Bolehkah orang Semenanjung beli rumah di Sarawak?
Ya, warganegara Malaysia dari Semenanjung boleh membeli hartanah di Sarawak, tetapi hanya di atas tanah Mixed Zone Land. Tanah yang diklasifikasikan sebagai Native Area Land atau Native Customary Land hanya boleh dimiliki oleh bumiputera Sarawak. Pastikan semak klasifikasi tanah sebelum membuat tawaran.
2. Adakah HDRAS untuk rakyat Sarawak sahaja?
Ya. HDRAS adalah skim eksklusif kerajaan negeri Sarawak untuk warganegara Malaysia yang bermastautin di Sarawak. Anda perlu memiliki alamat tetap di Sarawak dan memenuhi syarat pendapatan (isi rumah ≤ RM10,000/bulan).
3. Berapa gaji minimum untuk beli rumah di Sarawak?
Untuk rumah mampu milik sekitar RM200,000, gaji minimum sekitar RM3,000 ke RM3,500/bulan sudah memadai (dengan komitmen hutang yang rendah). Untuk rumah RM350,000, anda memerlukan sekurang-kurangnya RM4,500 ke RM5,000/bulan. Gunakan kalkulator kelayakan pinjaman di atas untuk mendapat anggaran tepat.
4. Apa beza pajakan 60 tahun dan 99 tahun di Sarawak?
Pajakan 60 tahun adalah standard untuk kebanyakan hartanah baru di Sarawak. Pajakan 99 tahun memerlukan surcaj 30% ke atas premium tanah. Kedua-dua boleh diperbaharui di Jabatan Tanah dan Survei sebelum tamat tempoh. Untuk rumah pertama, pajakan 60 tahun biasanya sudah memadai.
5. Bolehkah HDRAS dan pembiayaan MUTIARA digunakan serentak?
Ya. HDRAS (bantuan deposit) dan pembiayaan MUTIARA (pinjaman rumah pada kadar rendah) adalah dua skim yang berasingan dan boleh digabungkan. Seorang pembeli B40 boleh mendapat deposit RM10,000 melalui HDRAS dan pembiayaan 100% daripada MUTIARA pada kadar 1%.
6. Adakah pembeli rumah pertama dikecualikan duti setem di Sarawak?
Ya. Melalui Belanjawan 2027, pengecualian duti setem untuk pembeli rumah pertama diperluaskan: pengecualian penuh (100%) untuk hartanah ≤ RM500,000 dan pengecualian 50% untuk RM500,001 ke RM750,000. Insentif ini dilanjutkan sehingga 31 Disember 2030 dan terpakai untuk SPA mulai 1 Januari 2027. Ia adalah dasar persekutuan yang terpakai di seluruh Malaysia, termasuk Sarawak.
7. Perlukah saya lantik peguam tempatan Sarawak?
Sangat digalakkan. Proses pendaftaran tanah di Sarawak menggunakan Sarawak Land Code (Cap. 81) dan diuruskan oleh Jabatan Tanah dan Survei Sarawak, bukan sistem yang sama seperti di Semenanjung. Peguam yang biasa dengan undang-undang tanah Sarawak akan memastikan proses berjalan lancar.
Baca Selanjutnya:
- HDRAS 2026: Bantuan Deposit Rumah Sarawak
- Perumahan Kasih Johor: Syarat, Dokumen & Cara Memohon
- Kos Tersembunyi Beli Rumah Pertama: Berapa Sebenarnya Anda Perlu Sediakan?
Rujukan:
- Jabatan Tanah dan Survei Sarawak. (2025). Renewal of Land Leases (RLL). Maklumat rasmi mengenai pembaharuan pajakan tanah di Sarawak. Diperoleh daripada https://landsurvey.sarawak.gov.my/web/subpage/webpage_view/1573
- NAPIC / JPPH. (2025). Malaysian House Price Index 2025. Indeks harga rumah Malaysia termasuk data mengikut negeri. Diperoleh daripadahttps://napic.jpph.gov.my/en/latest-publication
- NewProjek.com. (2026). Harga Jualan Hartanah Sarawak 2026. Data harga median hartanah Sarawak berdasarkan transaksi NAPIC. Diperoleh daripada https://newprojek.com/harga-jualan/sarawak
- Conventus Law. (2025). Sarawak Land Ownership Rights for Non-Sarawakians. Panduan undang-undang pemilikan tanah di Sarawak untuk bukan warga Sarawak. Diperoleh daripada https://conventuslaw.com/report/malaysia-sarawak-land-ownership-rights-for-non-sarawakians/
- KPMG Malaysia. (2025, Oktober). Budget 2026: Stamp Duty Proposals. Ringkasan cadangan duti setem dalam Belanjawan 2026 Malaysia. Diperoleh daripadahttps://assets.kpmg.com/content/dam/kpmg/my/pdf/budget2026-tl-stamp-duty.pdf
- eCentral. (2026). Permohonan Rumah Mampu Milik Sarawak 2026. Maklumat permohonan PPR dan Rumah Spektra di Sarawak. Diperoleh daripadahttps://ecentral.my/rumah-mampu-milik-sarawak/
- MUTIARA Mortgage & Credit Sdn Bhd. (2024). HDRAS — Housing Deposit & Repayment Assistance Scheme. Maklumat rasmi skim HDRAS dan pembiayaan MUTIARA. Diperoleh daripada https://mutiara.com.my/hdras
- EdgeProp. (2026, 9 Oktober). Budget 2027: Malaysia Sets Aside Nearly RM1B for Housing, Expands First-Home Buyer Incentives. Liputan pengumuman perumahan dalam Belanjawan 2027 termasuk perluasan duti setem dan SJKP. Diperoleh daripada https://www.edgeprop.my/content/1917772/budget-2027-malaysia-sets-aside-nearly-rm1b-housing-expands-first-home-buyer-incentives
- Business Today. (2026, 9 Oktober). Budget 2027: Sarawak Allocation Rises to RM16.2 Billion. Laporan peruntukan persekutuan Sarawak termasuk RM3.3 bilion untuk jalan raya. Diperoleh daripada https://www.businesstoday.com.my/2026/10/09/budget-2027-sarawak-allocation-rises-to-rm16-2-billion/
- BERNAMA. (2026, 9 Oktober). Belanjawan 2027: Gaji Minimum Naik ke RM2,000. Pengumuman rasmi kenaikan gaji minimum berkuat kuasa Jun 2027. Diperoleh daripada https://www.bernama.com/en/general/news.php?id=2617694
- List.my / NAPIC. (2026). Sarawak District Property Data. Data transaksi hartanah mengikut daerah termasuk harga median, PSF, dan volume transaksi. Diperoleh daripada https://list.my/area/sarawak/
- IQI Global. (2025). Is Miri Property Worth Investing? Analisis hasil sewaan dan potensi pelaburan hartanah di Miri. Diperoleh daripadahttps://iqiglobal.com/blog/is-miri-property-worth-investing/
- Pejabat Perdana Menteri. (2026, 9 Oktober). Ucapan Belanjawan MADANI Kelima Tahun 2027. Teks penuh ucapan Belanjawan 2027 oleh YAB Perdana Menteri. Diperoleh daripada https://www.pmo.gov.my/en/speeches-en/ucapan-belanjawan-madani-kelima-tahun-2027-belanjawan-madani-kelima-menggapai-di-langit-mengakar-di-bumi/
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.