Berapa Tahun Perlu Simpan Duit untuk Beli Rumah Pertama? (Panduan Lengkap, Kos & Skim Terkini 2027)
Gaji RM3,000 sebulan, berapa tahun kena simpan baru mampu beli rumah pertama?
Ramai yang nak memiliki rumah sendiri, tapi bila tengok harga rumah dan jumlah deposit yang diperlukan, mula rasa macam susah nak capai.
Sebenarnya, tempoh mengumpul duit rumah bergantung pada pendapatan, komitmen bulanan dan strategi simpanan anda.
Jadi, berapa banyak yang perlu disimpan setiap bulan, dan adakah cara untuk kumpul deposit dengan lebih cepat? Jom kita kira!
Intipati Utama:
- Kos sebenar untuk membeli rumah pertama berharga RM350,000 di Malaysia adalah sekitar RM48,000 ke RM63,000, termasuk deposit, yuran guaman, insurans dan penilaian.
- Pembeli dengan gaji RM3,000 yang menyimpan 20% daripada pendapatan bulanan memerlukan sekitar 4 ke 5 tahun untuk mengumpul deposit rumah pertama.
- Belanjawan 2027 memperluaskan pengecualian duti setem untuk pembeli rumah pertama kepada hartanah bernilai sehingga RM750,000, berkuat kuasa sehingga 31 Disember 2030.
- Pengeluaran KWSP daripada Akaun Sejahtera (dahulu Akaun 2) boleh digunakan untuk deposit rumah pertama dan memendekkan tempoh simpanan sebanyak 1 ke 2 tahun.
- Skim Jaminan Kredit Perumahan (SJKP) dengan peruntukan RM20 bilion kini turut merangkumi pekerja gig dan individu yang bekerja sendiri.
Panduan dan Tip Simpan Duit Beli Rumah:
- 1. Berapa Kos Sebenar untuk Beli Rumah Pertama di Malaysia?
- 2. Berapa Lama Perlu Simpan Duit Beli Rumah Mengikut Gaji?
- 3. Berapa Peratus Gaji Patut Disimpan untuk Deposit Rumah?
- 4. Bagaimana Nak Cepat Kumpul Deposit Rumah Pertama?
- 5. Apakah Skim Bantuan Kerajaan untuk Pembeli Rumah Pertama 2027?
- 6. Bolehkah Guna KWSP untuk Bayar Deposit Rumah Pertama?
- 7. Apakah Kesilapan Biasa Semasa Beli Rumah Pertama di Malaysia?
- Kesimpulan
- Soalan Lazim (FAQ)
1. Berapa Kos Sebenar untuk Beli Rumah Pertama di Malaysia?
Ini soalan pertama yang perlu dijawab sebelum anda mula menyimpan. Kebanyakan orang hanya fikir "10% deposit," tapi kos sebenar jauh lebih tinggi daripada itu.
Berikut ialah pecahan kos pendahuluan (upfront) untuk rumah berharga RM350,000:
Item | Anggaran Kos | Nota |
|---|---|---|
Deposit (10%) | RM35,000 | Sesetengah pemaju tawar 5% sahaja |
Yuran guaman (SPA) | RM4,000 ke RM6,000 | Berdasarkan skala yuran peguam |
Yuran guaman (pinjaman) | RM3,000 ke RM5,000 | Untuk perjanjian pinjaman |
Duti setem (MOT + pinjaman) | RM0 (dikecualikan) | Pembeli pertama ≤ RM500,000: pengecualian penuh. RM500,001 ke RM750,000: 50%. Sehingga 31 Dis 2030 (Belanjawan 2027) |
Insurans / Takaful (MRTA/MLTA) | RM5,000 ke RM15,000 | Boleh dimasukkan dalam pinjaman |
Penilaian hartanah | RM800 ke RM1,500 | Biasanya ditanggung pembeli |
Jumlah anggaran | RM48,000 ke RM63,000 | Termasuk deposit penuh 10% |
Perhatikan: untuk rumah pertama di bawah RM500,000, duti setem adalah RM0 mulai 1 Januari 2027 (dilanjutkan sehingga 31 Disember 2030 melalui Belanjawan 2027). Ini satu penjimatan besar yang memendekkan tempoh simpanan anda.
Bagaimana dengan harga rumah yang berbeza?
Berikut ialah anggaran kos pendahuluan tunai (tidak termasuk MRTA yang boleh dimasukkan ke dalam pinjaman) mengikut harga rumah:
Harga Rumah | Deposit (10%) | Guaman + Lain | Jumlah Tunai Diperlukan |
|---|---|---|---|
RM200,000 | RM20,000 | RM6,000 ke RM9,000 | RM26,000 ke RM29,000 |
RM300,000 | RM30,000 | RM7,000 ke RM11,000 | RM37,000 ke RM41,000 |
RM400,000 | RM40,000 | RM8,000 ke RM13,000 | RM48,000 ke RM53,000 |
RM500,000 | RM50,000 | RM9,000 ke RM14,000 | RM59,000 ke RM64,000 |
2. Berapa Lama Perlu Simpan Duit Beli Rumah Mengikut Gaji?
Ini bahagian yang paling penting!
Kami kira berdasarkan simpanan 20% daripada gaji bersih bulanan (selepas potongan KWSP, SOCSO/PERKESO, EIS, dan PCB).
Kadar 20% ini realistik dan selaras dengan formula 50/30/20. Sasaran simpanan: kos pendahuluan tunai (deposit + guaman + penilaian), tanpa MRTA.
Gaji Bersih Bulanan | Simpanan/Bulan (20%) | Rumah RM200KSasaran ~RM28K | Rumah RM300KSasaran ~RM39K | Rumah RM400KSasaran ~RM50K |
|---|---|---|---|---|
RM2,000 | RM400 | ~6 tahun | ~8 tahun | ~10.5 tahun |
RM3,000 | RM600 | ~4 tahun | ~5.5 tahun | ~7 tahun |
RM4,000 | RM800 | ~3 tahun | ~4 tahun | ~5 tahun |
RM5,000 | RM1,000 | ~2.5 tahun | ~3.5 tahun | ~4 tahun |
RM7,000 | RM1,400 | ~1.5 tahun | ~2.5 tahun | ~3 tahun |
Contoh pengiraan: gaji bersih RM3,500, sasaran rumah RM300,000
- Kos tunai diperlukan: deposit RM30,000 + guaman RM9,000 + penilaian RM1,000 = RM40,000
- Simpanan bulanan (20%): RM3,500 x 0.20 = RM700/bulan
- Tempoh: RM40,000 ÷ RM700 = 57 bulan = 4 tahun 9 bulan
- Jika guna KWSP Akaun 2 (katakan RM15,000 tersedia): RM40,000 - RM15,000 = RM25,000 ÷ RM700 = 3 tahun sahaja
Nampak? KWSP sahaja boleh potong hampir 2 tahun daripada tempoh simpanan anda.
Gunakan kalkulator di bawah untuk kira pelan simpanan deposit anda sendiri:
3. Berapa Peratus Gaji Patut Disimpan untuk Deposit Rumah?
Jadual di atas menggunakan kadar simpanan 20%. Tapi bagaimana nak pastikan simpanan itu benar-benar berlaku setiap bulan?
Ini tiga pendekatan yang terbukti berkesan:
1. Formula 50/30/20 (disesuaikan untuk pembeli rumah)
Formula ini membahagikan gaji bersih anda kepada tiga bahagian:
- 50% untuk keperluan asas (sewa, makan, pengangkutan, utiliti)
- 30% untuk kehendak (hiburan, makan luar, langganan)
- 20% untuk simpanan dan pelaburan (termasuk tabung rumah)
Jika anda serius nak memendekkan tempoh, ubah nisbah kepada 50/20/30.
Potong "kehendak" kepada 20% dan tingkatkan simpanan kepada 30%.
Dengan gaji bersih RM3,500, ini bermakna RM1,050/bulan untuk tabung rumah dan rumah berharga RM300,000 boleh dicapai dalam 3 tahun 2 bulan sahaja.
2. Auto-debit pada hari gaji
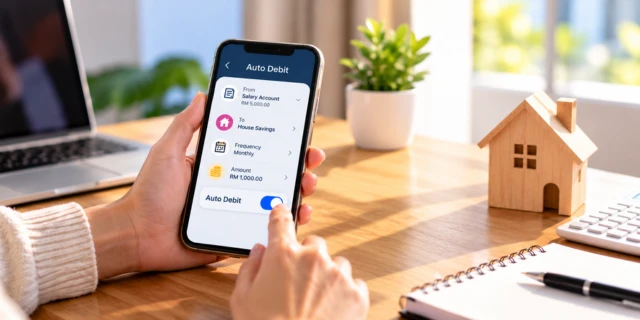
Ini satu strategi mudah tapi berkesan: tetapkan arahan tetap (standing instruction) pada hari gaji untuk pindahkan jumlah simpanan ke akaun berasingan.
Simpan dulu, belanja kemudian. Bukan sebaliknya.
Kebanyakan bank di Malaysia menawarkan ciri ini secara percuma melalui aplikasi perbankan dalam talian.
3. Parkir simpanan di ASB atau Tabung Haji
Wang simpanan rumah anda tidak perlu duduk diam dalam akaun biasa. Pertimbangkan tempat yang memberi pulangan lebih tinggi sambil kekal mudah diakses:
- ASB (Amanah Saham Bumiputera):dividen sekitar 5% ke 6% setahun dalam beberapa tahun kebelakangan ini, boleh dikeluarkan bila-bila
- Tabung Haji: hibah tahunan (bukan bumiputera boleh pertimbangkan dana ASN seperti Amanah Saham Malaysia, atau unit trust)
- Fixed deposit: 3% ke 3.5% (kurang fleksibel tapi selamat)
Dengan pulangan 4% ke 5% setahun, simpanan RM700/bulan selama 4 tahun menghasilkan sekitar RM36,000 ke RM37,000, berbanding RM33,600 dalam akaun biasa.
Pulangan tambahan ini boleh menampung sebahagian kos penilaian atau guaman.
Nak lebih banyak tips simpanan yang praktikal?9 strategi simpanan tanpa ikat perut, dari jejak perbelanjaan hingga cara tambah pendapatan.
4. Bagaimana Nak Cepat Kumpul Deposit Rumah Pertama?
Jadual simpanan di atas memberi gambaran kasar.
Tapi ada beberapa strategi praktikal yang boleh potong tempoh simpanan anda 6 bulan ke 2 tahun lebih awal.
1. Mulakan dengan rumah yang anda mampu, bukan rumah impian
Ini kesilapan paling besar!
Ramai terus sasarkan rumah RM500,000 sedangkan gaji bersih hanya RM3,000. Mulakan dengan rumah RM200,000 ke RM300,000.
Rumah pertama bukan rumah terakhir. Beli, duduk atau sewakan 5 hingga 7 tahun, kemudian naik taraf apabila gaji dan ekuiti rumah sudah berkembang.
Langkah seterusnya: layari senarai rumah subsale IQI dan tapis mengikut bajet RM200,000 ke RM300,000 di kawasan anda. Ini memberi gambaran sebenar apa yang mampu dibeli pada harga tersebut. |
2. Simpan duit raya, bonus, dan lebihan ke tabung khas
Wang simpanan bulanan 20% adalah baseline. Setiap wang "extra" yang masuk, terus masukkan ke tabung rumah:
- Bonus tahunan (purata 1 ke 2 bulan gaji)
- Duit raya atau ang pow
- Pulangan cukai (tax refund)
- Kerja sampingan atau freelance
Satu bonus tahunan sebanyak RM3,000 boleh memendekkan tempoh simpanan hampir 5 bulan untuk pembeli bergaji RM3,000 yang mensasarkan rumah RM300,000.
Langkah seterusnya: buka aplikasi perbankan anda hari ini dan buat akaun simpanan khas (kebanyakan bank tawarkan ini percuma).Namakan ia "Tabung Rumah" supaya setiap kali anda terima wang lebihan, anda tahu ke mana hendak masukkannya. |
3. Beli dengan pasangan atau adik-beradik (joint purchase)
Gabungan dua pendapatan bermakna dua kali ganda kelajuan simpanan.
Jika anda dan pasangan masing-masing simpan RM600/bulan, itu RM1,200/bulan. Rumah RM300,000 yang sepatutnya ambil 5.5 tahun kini boleh dicapai dalam kurang 3 tahun.
Pastikan nama kedua-dua pihak dalam SPA dan pinjaman. Berbincanglah dengan peguam tentang hak pemilikan bersama sebelum menandatangani apa-apa.
Langkah seterusnya: bincang dengan pasangan atau ahli keluarga yang berminat untuk beli bersama. Gunakan kalkulator kelayakan pinjaman IQI untuk semak berapa kelayakan gabungan anda. |
4. Cari pemaju yang tawarkan skim deposit rendah
Bukan semua rumah perlukan 10% deposit tunai. Beberapa pemaju besar di Malaysia sudah menawarkan skim kemasukan rendah. Berikut antara yang boleh anda semak terus:
- S P Setia (FlexKey): skim sewa-untuk-milik (Rent-to-Own) dengan Maybank. Anda hanya bayar deposit sewa 3 bulan (tiada 10% deposit), sewa sehingga 5 tahun dan sebahagian sewa ditukar menjadi bayaran pendahuluan jika anda beli. Harga rumah dikunci pada harga semasa pendaftaran.
- Mah Sing (Kempen H.O.M.E): secara berkala menawarkan pakej tanpa bayaran pendahuluan, duti setem percuma, dan ansuran bulanan lebih rendah untuk 5 tahun pertama melalui bank panel mereka. Semak laman web untuk kempen terkini.
- Gamuda Land: menawarkan pembiayaan sehingga 100% melalui program HouzKEY (Maybank) dan subsidi ansuran bulanan sehingga 50% untuk 30 bulan pertama.
- EcoWorld dan IOI Properties: juga kerap menawarkan pakej deposit rendah dan rebat tunai untuk projek tertentu. Layari laman web masing-masing untuk tawaran semasa.
Dengan skim sebegini, sasaran simpanan anda boleh turun dari RM35,000 ke serendah RM10,000 ke RM20,000.
Tip: hubungi pemaju terus atau tanya ejen IQI untuk bantu bandingkan skim mana yang paling sesuai dengan profil kewangan anda. |
5. Tetapkan tarikh sasaran, bukan sekadar "nak beli rumah"
Saya nak beli rumah sebelum umur 30 adalah berbeza daripada "saya nak beli rumah!"
Tarikh yang spesifik memberi anda deadline, dan deadline mengubah tingkah laku.
Langkah seterusnya: tulis ayat ini dan tampal di tempat anda nampak setiap hari.."Saya akan kumpul RM [jumlah] menjelang [bulan/tahun] untuk deposit rumah RM [harga]."Isi nombor menggunakan jadual simpanan dalam artikel ini. Simpan sebagai nota telefon atau gambar latar skrin. |
6. Semak dan adjust setiap 3 bulan
Jangan simpan secara autopilot selama 3 tahun tanpa semakan. Setiap suku tahun, semak:
- Adakah anda on track? Berapa peratus daripada sasaran sudah tercapai?
- Adakah gaji naik? Jika ya, tingkatkan jumlah simpanan (bukan belanja lebih)
- Adakah ada skim bantuan baru yang boleh dimanfaatkan?
Pelarasan kecil setiap 3 bulan jauh lebih berkesan daripada satu pelan yang tidak pernah dikemas kini.
Langkah seterusnya: tetapkan peringatan kalendar setiap 3 bulan bermula hari ini bertajuk "Semakan Tabung Rumah". Pada setiap semakan, kemas kini jumlah simpanan terkumpul dan bandingkan dengan sasaran. |
5. Apakah Skim Bantuan Kerajaan untuk Pembeli Rumah Pertama 2027?
Inilah bahagian yang ramai pembeli pertama terlepas. Anda tidak perlu kumpul setiap sen daripada gaji sendiri.
Gabungan skim bantuan dan insentif kerajaan boleh memendekkan tempoh simpanan anda dengan ketara.
1. Pengecualian duti setem yang diperluas (Belanjawan 2027)
Berkuat kuasa untuk SPA yang dimeterai mulai 1 Januari 2027 hingga 31 Disember 2030:
- Hartanah ≤ RM500,000: pengecualian penuh (100%) duti setem untuk instrumen pindah milik dan perjanjian pinjaman
- Hartanah RM500,001 ke RM750,000: pengecualian penuh untuk RM500,000 pertama + 50% pengecualian untuk baki
Untuk rumah RM350,000, ini menjimatkan anda sekitar RM6,000 hingga RM8,000 yang tidak perlu disimpan.
2. Gaji minimum naik ke RM2,000 (Jun 2027)
Mulai Jun 2027, gaji minimum meningkat daripada RM1,700 ke RM2,000 sebulan, kenaikan 17.6%. Ini bermakna:
- Pekerja bergaji minimum kini boleh simpan lebih RM60/bulan (20% daripada kenaikan RM300)
- Kelayakan pinjaman bank turut meningkat kerana pendapatan asas lebih tinggi
- DSR (Debt Service Ratio) menjadi lebih sihat secara automatik
3. SJKP: jaminan kredit RM20 bilion
Skim Jaminan Kredit Perumahan (SJKP) diperuntukkan RM20 bilion untuk Belanjawan 2027, dengan sasaran 80,000 pembeli rumah pertama.
Berita terbaiknya: SJKP kini secara rasmi merangkumi pekerja gig, usahawan, dan mereka yang bekerja sendiri.
Jika anda sukar mendapat kelulusan pinjaman bank biasa kerana pendapatan tidak tetap, SJKP boleh menjadi laluan alternatif untuk pemilikan rumah.
4. KWSP auto-registration pada umur 18
Belanjawan 2027 mengumumkan bahawa semua warganegara Malaysia akan didaftarkan secara automatik sebagai ahli KWSPpada umur 18 tahun.
Ini bermakna generasi muda mula mengumpul simpanan lebih awal, dan apabila tiba masa beli rumah pada usia 25 ke 30, baki KWSP Akaun 2 sudah lebih kukuh untuk deposit.
5. Skim bantuan negeri (contoh: HDRAS Sarawak)
Sesetengah negeri menawarkan skim bantuan eksklusif.
Contohnya, Sarawak mempunyai HDRAS yang memberi RM10,000 bantuan deposit percuma (bukan pinjaman). Untuk pembeli B40/M40 di Sarawak, ini boleh menjimatkan 1 ke 2 tahun tempoh simpanan.
Semak jika negeri anda mempunyai skim serupa.
Berapa banyak masa yang boleh dijimatkan?
Berikut contoh untuk pembeli bergaji bersih RM3,500 yang menyasarkan rumah RM300,000 (kos tunai ~RM40,000):
Senario | Tempoh Simpanan | Masa Dijimatkan |
|---|---|---|
Simpan sendiri sahaja (RM700/bulan) | 4 tahun 9 bulan | Baseline |
+ Guna KWSP Akaun 2 (RM15,000) | 3 tahun | -1 tahun 9 bulan |
+ Pengecualian duti setem (jimat ~RM7,000) | 2 tahun 2 bulan | -2 tahun 7 bulan |
+ Tingkatkan simpanan ke 30% (RM1,050) | 1 tahun 5 bulan | -3 tahun 4 bulan |
Kesimpulannya: gabungan KWSP + pengecualian duti setem + disiplin simpanan boleh memendekkan tempoh daripada hampir 5 tahun kepada kurang daripada 1.5 tahun.
6. Bolehkah Guna KWSP untuk Bayar Deposit Rumah Pertama?
Ya, boleh. Ini salah satu cara paling berkesan untuk memendekkan tempoh simpanan anda.
KWSP membenarkan pengeluaran daripada Akaun Sejahtera (dahulu Akaun 2) untuk pembelian rumah. Anda juga boleh menggunakan baki dalam Akaun Fleksibel untuk tujuan yang sama.
Apa yang boleh ditampung oleh pengeluaran KWSP?
- Bayaran deposit atau wang pendahuluan rumah
- Bayaran baki harga rumah (mengurangkan jumlah pinjaman)
- Bayaran ansuran bulanan pinjaman perumahan
- Kos pembinaan rumah di atas tanah sendiri
Berapa banyak boleh dikeluarkan?
Jumlah pengeluaran bergantung pada baki dalam Akaun Sejahtera anda dan harga rumah.
Secara amnya, anda boleh mengeluarkan perbezaan antara harga rumah dan baki pinjaman, atau keseluruhan baki Akaun Sejahtera, yang mana lebih rendah.
Contoh: rumah RM300,000 dengan pinjaman 90% = anda perlu sediakan RM30,000. Jika Akaun Sejahtera ada RM20,000, anda boleh keluarkan RM20,000 dan hanya perlu simpan baki RM10,000 daripada gaji. |
Syarat asas
- Warganegara Malaysia atau Penduduk Tetap
- Umur di bawah 55 tahun
- Mempunyai baki mencukupi dalam Akaun Sejahtera
- Rumah untuk kediaman sendiri (bukan pelaburan)
- Nama anda atau nama bersama pasangan dalam SPA/geran
Nak tahu cara mohon pengeluaran KWSP untuk rumah?Panduan langkah demi langkah, dari semak baki hingga hantar permohonan dalam talian.
7. Apakah Kesilapan Biasa Semasa Beli Rumah Pertama di Malaysia?
Selepas membantu ribuan pembeli, ini kesilapan yang kami paling kerap lihat:
1. Simpan tanpa sasaran spesifik
"Simpan duit beli rumah" bukan pelan.
"Kumpul RM40,000 dalam 3 tahun dengan RM1,100/bulan" ialah pelan.
Tetapkan nombor, tarikh, dan jumlah bulanan.
2. Abaikan KWSP
Ramai lupa bahawa simpanan KWSP boleh digunakan untuk deposit. Semak baki Akaun Sejahtera anda hari ini!
3. Tunggu gaji besar baru mula simpan
Lebih awal anda mula, lebih banyak masa faedah kompaun bekerja untuk anda. Mula dengan RM200/bulan lebih baik daripada menunggu 3 tahun untuk mula dengan RM500.
4. Tidak semak kelayakan pinjaman awal
Ramai simpan bertahun-tahun, tapi apabila mohon pinjaman, ditolak kerana rekod CCRIS/CTOS bermasalah. Semak laporan kredit anda sekarang, bukan selepas dah cukup deposit.
5. Sasarkan harga rumah yang tidak realistik
Jangan asyik pandang rumah RM600,000 jika gaji anda RM3,500. Mulakan dengan rumah yang anda mampu, naik taraf kemudian.
6. Lupakan kos tersembunyi
Deposit bukan satu-satunya kos. Yuran guaman, penilaian, dan insurans menambah RM8,000 ke RM15,000 lagi. Jadual simpanan dalam artikel ini sudah mengambil kira kos ini.
Kesimpulan
Nak beli rumah pertama tak semestinya kena tunggu gaji besar. Yang penting, tahu berapa yang perlu simpan dan bagaimana nak mula.
Sama ada sasaran anda 2, 3 atau 5 tahun, setiap ringgit yang disimpan hari ini membawa anda selangkah lebih dekat kepada rumah impian.
Jadi, daripada terus tertanya-tanya bila mampu beli rumah, apa kata mula kira berapa yang perlu anda simpan hari ini?
Bersedia untuk mula merancang?
Ejen IQI boleh bantu anda dari semakan kelayakan pinjaman, permohonan skim bantuan, hingga cari rumah dalam bajet anda. Percuma dan tanpa tekanan. Isi borang di bawah!
[custom_blog_form]
Soalan Lazim (FAQ)
1. Adakah rekod CCRIS/CTOS menjejaskan kelulusan pinjaman rumah walaupun deposit sudah cukup?
Ya. Walaupun deposit sudah mencukupi, bank tetap akan menyemak rekod kredit anda sebelum meluluskan pinjaman. Rekod bayaran lewat seperti pinjaman kereta, kad kredit atau PTPTN boleh menjejaskan kelulusan. Sebaiknya, semak laporan CCRIS dan CTOS lebih awal supaya sebarang masalah dapat dikenal pasti.
2. Adakah lebih baik beli rumah subsale atau rumah projek baharu (new launch)?
Bergantung pada bajet dan keperluan anda. Rumah subsale sudah siap dan biasanya terletak di kawasan matang, manakala projek baharu mungkin menawarkan rebat atau promosi deposit rendah. Namun, rumah baharu yang masih dibina memerlukan masa menunggu dan mungkin melibatkan bayaran faedah atau keuntungan progresif.
3. Bolehkah pekerja gig atau freelancer memohon pinjaman rumah?
Boleh. Pekerja gig dan freelancer boleh memohon pinjaman rumah dengan menyediakan bukti pendapatan seperti penyata bank dan rekod perniagaan. Mereka juga boleh mempertimbangkan Skim Jaminan Kredit Perumahan (SJKP), tertakluk pada syarat kelayakan.
4. Berapa DSR (Debt Service Ratio) yang selamat untuk pinjaman rumah?
Sebagai panduan, DSR sekitar 60% atau lebih rendah boleh dijadikan titik permulaan, tetapi had sebenar berbeza mengikut bank. Contohnya, DSR 60% daripada gaji bersih RM4,000 bersamaan RM2,400 untuk semua komitmen hutang bulanan, termasuk ansuran rumah. DSR yang lebih rendah memberi lebih ruang untuk perbelanjaan dan simpanan.
5. Perlukah simpan dana kecemasan berasingan sebelum beli rumah?
Ya. Sebaiknya, sediakan dana kecemasan sekurang-kurangnya 3 hingga 6 bulan perbelanjaan asas, berasingan daripada simpanan deposit rumah. Dana ini membantu menampung perbelanjaan tidak dijangka tanpa mengganggu tabung rumah anda.
6. Adakah umur 35 tahun ke atas sudah terlambat untuk beli rumah pertama?
Tidak. Anda masih boleh membeli rumah pertama pada usia 35 tahun ke atas, bergantung pada kemampuan kewangan dan kelayakan pinjaman. Namun, tempoh pembiayaan mungkin lebih pendek kerana had umur bank, sekali gus menyebabkan ansuran bulanan lebih tinggi.
Baca Selanjutnya:
- Boleh Ke Beli Rumah Kalau Masih Ada Pinjaman PTPTN?
- Kos Tersembunyi Beli Rumah Pertama: Berapa Sebenarnya Anda Perlu Sediakan?
- Panduan Lengkap Beli Rumah Pertama di Sarawak 2027: Kos, Kelayakan & Skim Bantuan
Rujukan
- YAB Dato' Seri Anwar Ibrahim. (2026, 9 Oktober). Ucapan Belanjawan MADANI Kelima Tahun 2027. Ucapan rasmi Belanjawan 2027 termasuk pengecualian duti setem, SJKP, dan gaji minimum. Diperoleh daripada https://www.pmo.gov.my/en/speeches-en/ucapan-belanjawan-madani-kelima-tahun-2027-belanjawan-madani-kelima-menggapai-di-langit-mengakar-di-bumi/
- RinggitPlus. (2026, 9 Oktober). Budget 2027: Stamp Duty Exemption For First Homes Expanded To RM750,000. Perincian pengecualian duti setem untuk pembeli rumah pertama. Diperoleh daripada https://ringgitplus.com/en/blog/budget-2027/budget-2027-stamp-duty-exemption-for-first-homes-expanded-to-rm750000.html
- SAYS Seismik. (2026, 9 Oktober). Hampir RM1 Bilion Disediakan Untuk Projek Perumahan Rakyat. Ringkasan peruntukan perumahan Belanjawan 2027. Diperoleh daripada https://says.com/my/seismik/belanjawan2027-hampir-rm1-bilion-disediakan-untuk-projek-perumahan-rakyat
- Malay Mail. (2026, 9 Oktober). Budget 2027: All Malaysians To Be Automatically Registered With EPF At 18. Pendaftaran automatik KWSP pada umur 18 tahun. Diperoleh daripada https://www.malaymail.com/news/malaysia/2026/10/09/budget-2027-all-malaysians-to-be-automatically-registered-with-epf-at-18/238430
- Kumpulan Wang Simpanan Pekerja (KWSP). Pengeluaran Perumahan. Syarat dan proses pengeluaran KWSP untuk pembelian rumah.Diperoleh daripada https://www.kwsp.gov.my/ms/ahli/pengeluaran/perumahan
- Permodalan Nasional Berhad (PNB). (2025, 19 Disember). PNB Umum Agihan Pendapatan ASB 5.75 Sen Seunit Bagi Tahun 2025. Maklumat dividen ASB untuk rujukan pulangan simpanan. Diperoleh daripada https://www.pnb.com.my/sites/default/files/2025-12/Agihan%20Pendapatan%20ASB-website.pdf
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.
Dapatkan Maklumat Eksklusif
Langgan e-mel kami untuk mengetahui tentang pandangan pasaran terkini, berita dan trend hartanah.
Bersedia untuk Mencari Hartanah Sempurna Anda?
IQI Global memahami pasaran hartanah dengan mendalam. Kami bukan sekadar ejen — kami adalah pemandu yang membantu anda memahami potensi pelaburan, manfaat gaya hidup, dan nilai jangka panjang.